Actions US : des raisons d'y croire, ou pas
The Daily Shot : « Les actions liées à l'IA représentent 49 % de la capitalisation boursière du S&P 500, … »

The Daily Shot : « … dépassant la concentration atteinte lors de chaque bulle historique, à l'exception du boom des chemins de fer. »

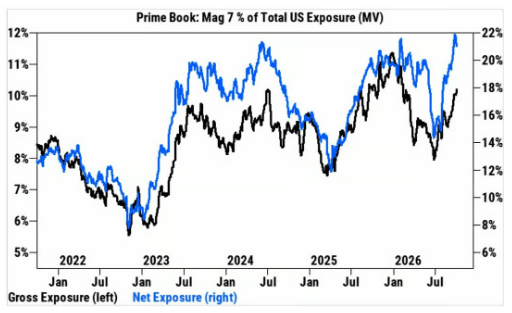
Barchart : « Les fonds spéculatifs ont désormais la plus forte exposition acheteuse de l'histoire aux actions des 7 Magnifiques »
Barchart : « Les gestionnaires d'actifs ont constitué la plus importante position courte sur les contrats à terme du $VIX depuis AU MOINS une décennie »

The Daily Shot : « Les actions latino-américaines sont bon marché sur la base du ratio P/E ajusté des variations cycliques. »

Peter Berezin : « En dehors de la technologie et de l'énergie, les estimations de bénéfices pour les entreprises des autres secteurs n'ont en moyenne pas augmenté cette année. »

Peter Berezin : « Nvidia réalise un bénéfice important chaque fois qu'elle vend un GPU. Quiconque achète cette puce ne subit cependant pas de coût immédiat car l'achat est traité comme une dépense d'investissement. Ainsi, bien que les flux de trésorerie globaux ne changent pas, les bénéfices déclarés augmentent tout de même. Cela a fait grimper les marges bénéficiaires dans le secteur technologique. »

Thomas Callum – ChartStorm : « Point technique : après une vente massive notable, le S&P 500 équipondéré repart à la hausse depuis ses plus bas — la largeur de marché repart également à la hausse après une nette remise à zéro. L'indice phare S&P 500 pondéré par la capitalisation semble également se défaire de sa période de stagnation relative ; repartant de même à la hausse et inscrivant même un nouveau record historique. »

MarketCharts.com
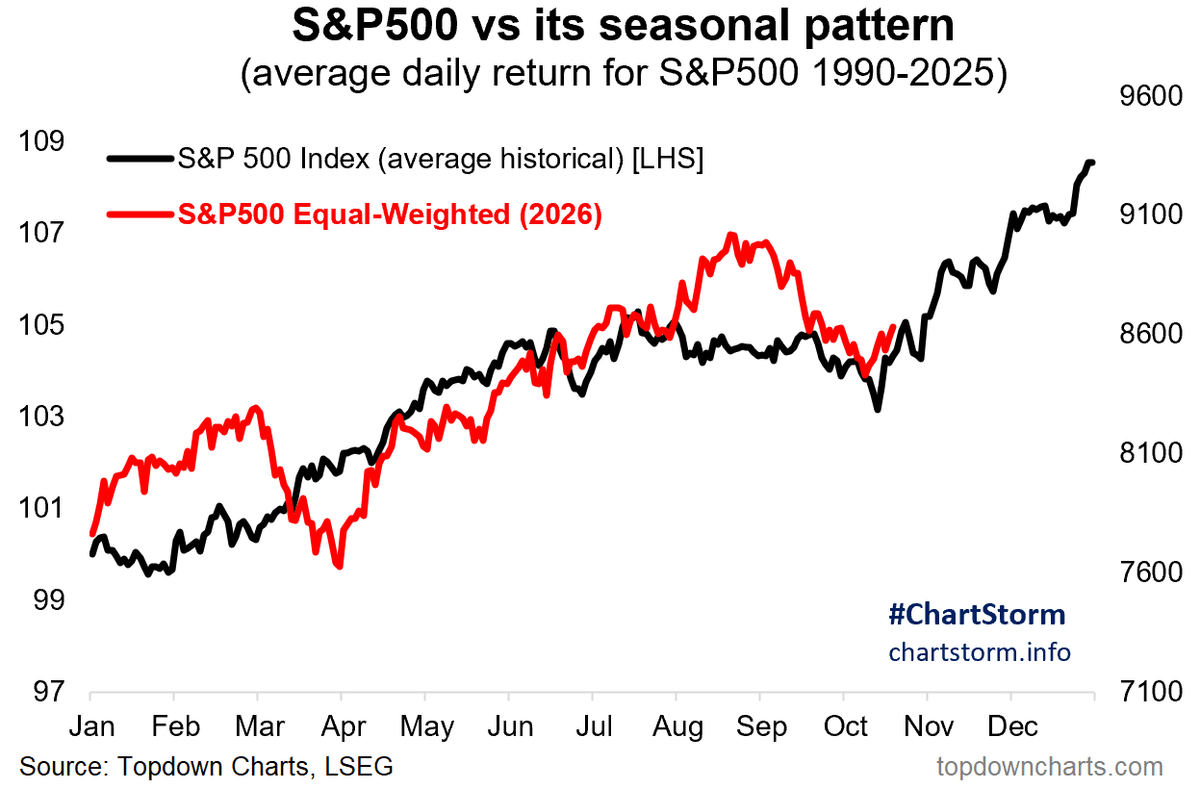
Thomas Callum – ChartStorm : « La saisonnalité a-t-elle finalement fonctionné ? Voici un angle intéressant — si vous regardez l'indice phare S&P 500, nous n'avons pas vraiment eu de trou d'air saisonnier comme beaucoup l'attendaient… Mais si vous regardez le S&P 500 équipondéré, il a suivi le scénario saisonnier de très près : rebondissant depuis les plus bas presque exactement en ligne avec le schéma saisonnier typique du S&P 500. »
Topdown Charts Professional
Thomas Callum – ChartStorm : « Cycle de quatre ans : l'implication saisonnière du graphique ci-dessus ajoutée au graphique ci-dessous de la saisonnalité du cycle électoral impliquerait ainsi qu'il est temps d'assister à un rallye saisonnier de fin d'année avant d'enchaîner sur la hausse de l'année préélectorale en 2027. »

@RyanDetrick
Thomas Callum – ChartStorm : « Moyennes du cycle électoral : mais avec toutes les attentes et l'anticipation d'un rallye post-Midterms et d'une poussée en année 3, on est en droit de se demander un peu si nous n'avons pas déjà avancé une partie de ce mouvement. Par exemple, le S&P 500 pondéré par la capitalisation s'est plutôt bien comporté cette année, défiant les prévisions d'un creux saisonnier lié aux Midterms ; et peut-être que la guerre en Iran a perturbé le scénario en provoquant une remise à zéro majeure au cours du premier semestre. Cela ne signifie pas que nous ne monterons pas l'an prochain, mais peut-être simplement qu'il faut modérer les attentes. »

@philrosenn
Thomas Callum – ChartStorm : « Les semi-conducteurs glissent : pendant ce temps, les valeurs des semi-conducteurs ne s'en sortent pas aussi bien ; le SMH a inscrit un sommet descendant et la largeur de marché s'est de nouveau retournée à la baisse depuis des niveaux de surachat. Il pourrait s'agir d'un simple incident de parcours, mais le SMH a bien clôturé en baisse mardi, mercredi, jeudi et vendredi. Pour ce qui est censé être le moteur principal du marché haussier, c'est une évolution préoccupante. »

MarketCharts.com
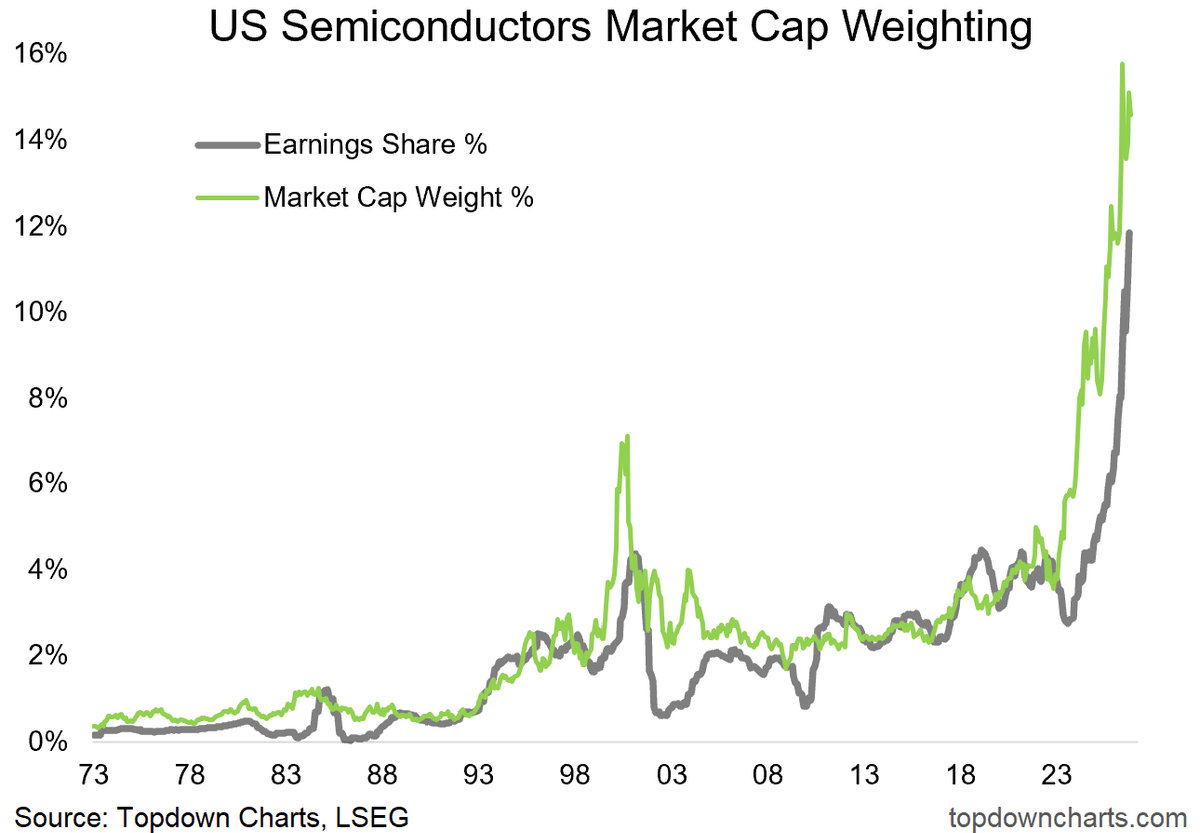
Thomas Callum – ChartStorm : « Poids de la capitalisation boursière (et des bénéfices) des semi-conducteurs : j'ai mis à jour le graphique préféré de tout le monde sur la pondération de la capitalisation boursière du secteur des semi-conducteurs américains, qui a légèrement reflué depuis ses records historiques. Mais cette fois-ci, j'ai également inclus la part des bénéfices. Concrètement, sa part des bénéfices justifie au moins partiellement son poids dans la capitalisation… mais le marché prend les devants et anticipe une part de bénéfices encore supérieure à venir. C'est dans cet écart que réside le risque. Le risque réside également dans la perspective de voir la courbe grise plafonner ou même former un sommet cyclique. »
Topdown Charts Professional
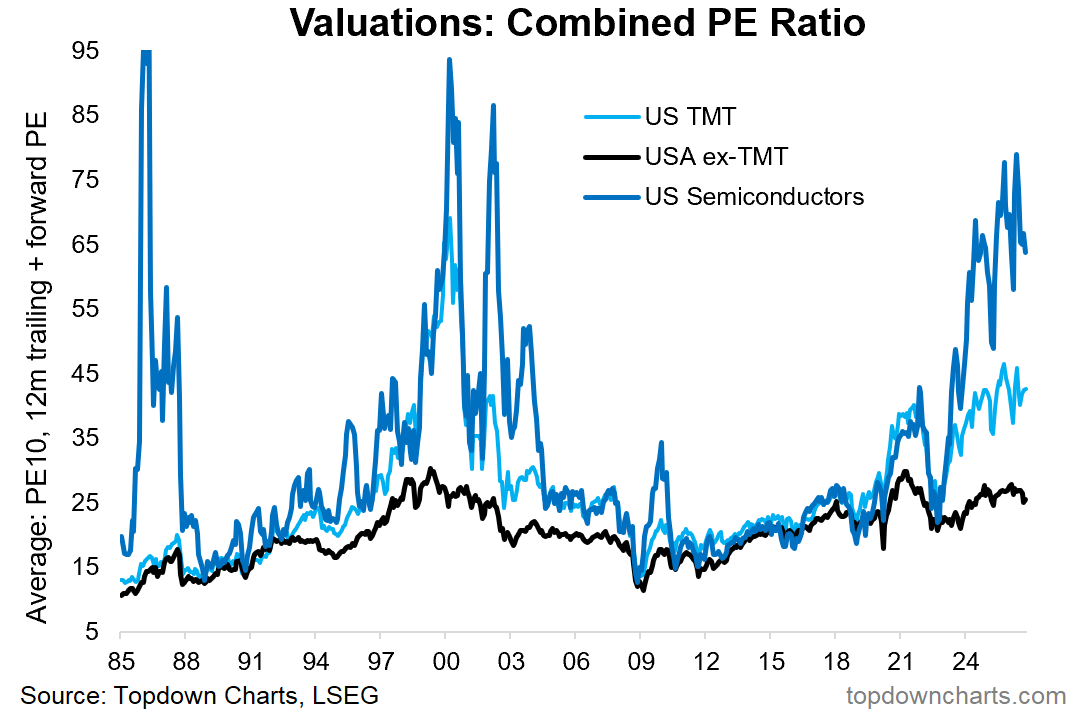
Thomas Callum – ChartStorm : « Ratio C/B (cours / bénéfices) combiné des semi-conducteurs : nous constatons également cela dans le ratio C/B combiné (et cela va en contrarier certains…) qui est la moyenne du C/B prévisionnel, du C/B glissant et du C/B de Shiller / CAPE. Les fervents partisans soutiendront qu'il ne faut pas utiliser cette méthode car nous sommes dans un nouveau paradigme de bénéfices, ce qui est peut-être vrai, mais au moins, c'est ici à la vue de tous et appliqué de manière cohérente au fil du temps aux semi-conducteurs, à la tech élargie et au hors-tech. C'est la même chose que ce que j'ai mentionné plus haut : le marché anticipe un nouveau paradigme de bénéfices pour les semi-conducteurs, et c'est sans doute une anticipation légitime dans la perspective plus large de l'histoire. Mais il y aura des cycles ; le prochain ralentissement macroéconomique verra la demande de puces reculer ; tôt ou tard, il y aura au moins une phase de surconstruction de centres de données ; et peut-être que l'offre de puces et le nombre de fournisseurs bondiront alors que les profits exceptionnels attireront une concurrence accrue. C'est donc essentiellement là que réside le scénario de risque. »
Thomas Callum – ChartStorm : « Vents contraires macroéconomiques à l'horizon : sur le plan des perspectives cycliques, l'économie américaine a été particulièrement solide cette année alors que les vents porteurs antérieurs continuent de produire leurs effets, mais un certain nombre de vents contraires se profilent de plus en plus à l'horizon. Des vents contraires ne garantissent pas que l'économie s'effondrera, mais ils signifient davantage de turbulences et un contexte de risque macroéconomique qui se dégrade progressivement. »

The DailyShot Brief
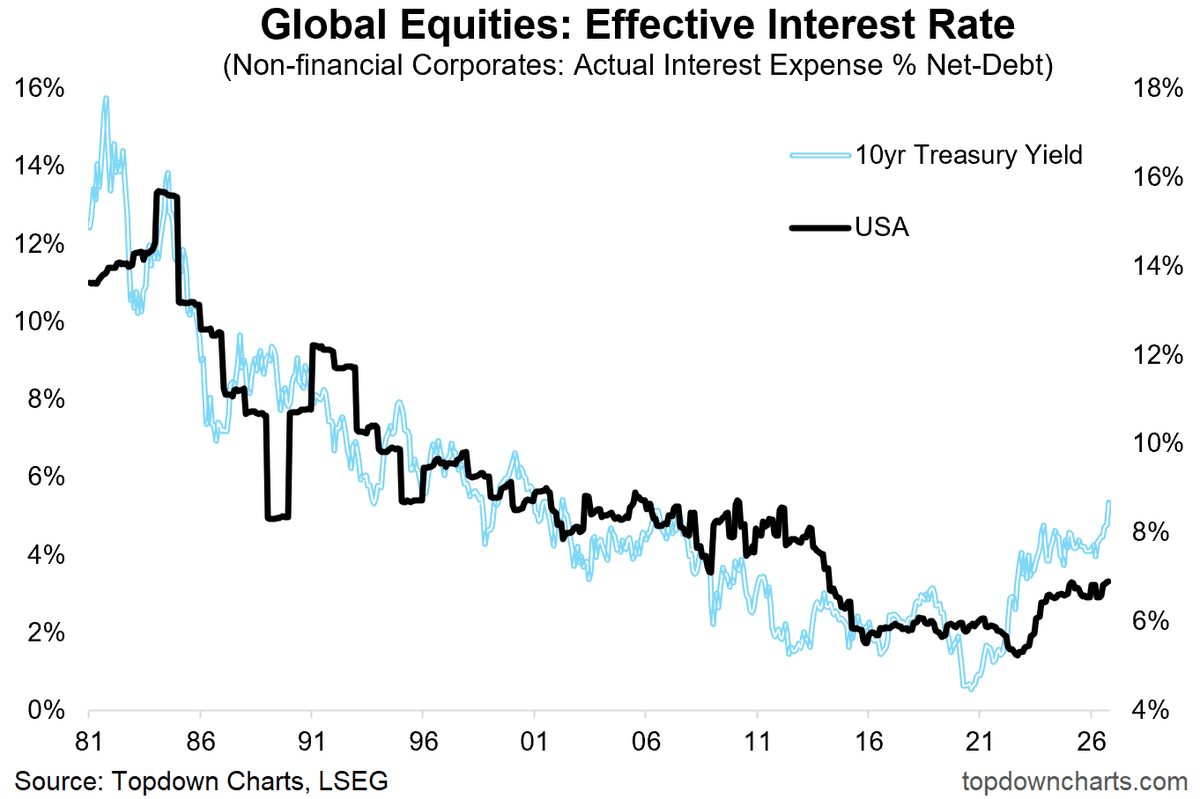
Thomas Callum – ChartStorm : « Taux obligataires vs coûts d'emprunt effectifs : voici un aperçu du taux d'intérêt effectif que les entreprises du S&P 500 paient sur leurs emprunts nets. La récente hausse des taux se répercutera probablement avec un décalage, ce qui implique une augmentation des charges d'intérêts dans les trimestres à venir. Cela renforce la fin de la tendance à la baisse des taux d'intérêt effectifs observée au cours des dernières décennies (et cela fait écho à ce que nous avons également constaté pour les taux effectifs d'imposition des sociétés). Ce n'est qu'un aspect de l'équation des bénéfices, mais cela en fait tout de même partie. »
Topdown Charts Research Services
Thomas Callum – ChartStorm : « Biais de concentration : fait intéressant, les 5 premières valeurs du S&P 500 pèsent désormais autant que les 434 dernières réunies. Ce qui est une autre façon de dire que le top 5 est bien plus gros que d'habitude. Cela reflète des changements structurels et de nouveaux paradigmes technologiques, mais aussi l'anticipation par le marché d'une trajectoire durablement plus élevée pour les bénéfices des géants de tête. »

@michaelbatnick
Thomas Callum – ChartStorm : « Perspectives du marché boursier américain : cadre à 5 facteurs
Les perspectives actuelles présentent un risque de fond élevé (valorisations chères, sentiment haussier consensuel, allocations record des investisseurs en actions), mais suffisamment de facteurs compensatoires pour l'instant (l'économie se porte bien, les bénéfices progressent, la tendance haussière reste intacte). Le principal facteur déterminant est la politique monétaire, actuellement neutre mais sur une trajectoire de resserrement. Position globale : pragmatiquement haussier, en surveillant de près les risques. »

Tableau stratégique hebdomadaire du ChartStorm : le tableau ci-dessus utilise le cadre à 5 facteurs de Topdown Charts pour analyser la macroéconomie et les marchés afin de fournir une évaluation globale du marché boursier américain.
Thomas Callum – ChartStorm : « Facteur à la loupe — Valorisations
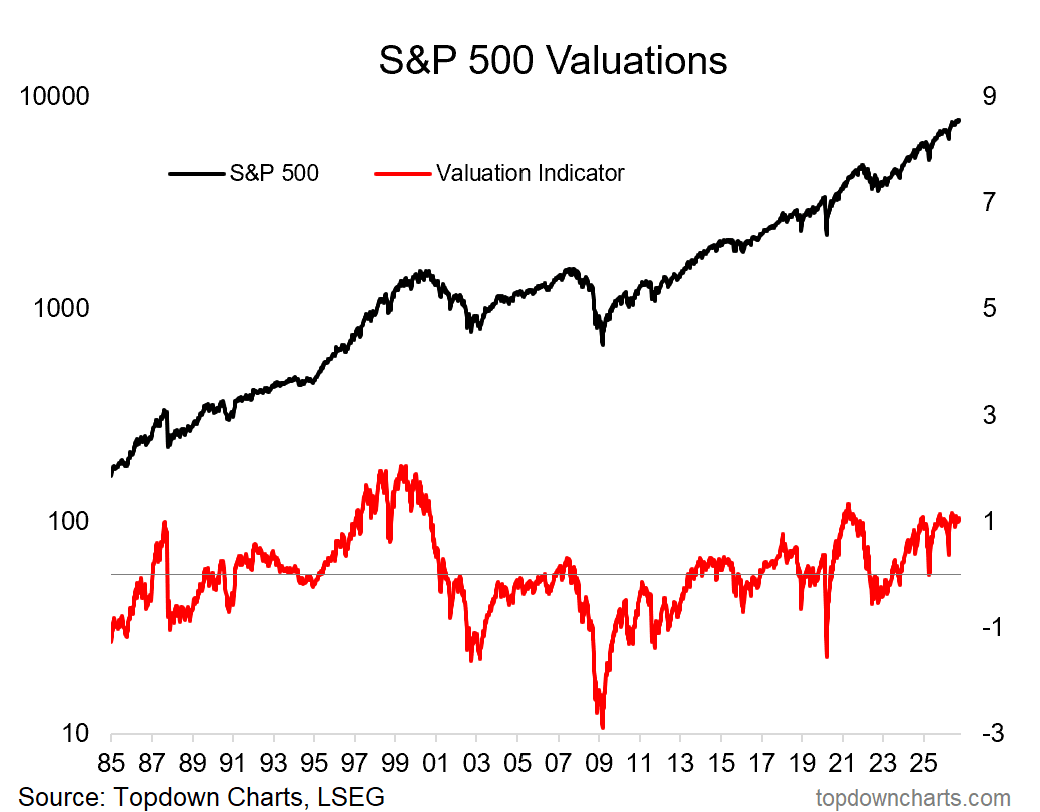
Le facteur mis en avant cette semaine concerne les valorisations. En matière d'analyse de marché descendante ("top-down"), ce que nous entendons par valorisation est un indicateur quantitatif qui fournit un signal cohérent au fil du temps — idéalement, il indique "cher" quand le marché est à un sommet ou proche de celui-ci, et "bon marché" quand le marché est à un creux ou proche de celui-ci. Le graphique ci-dessous présente mon indicateur composite de valorisation pour le S&P 500. Il comprend : la prime de risque actions (actuellement très chère compte tenu de la flambée des taux obligataires) ; le ratio C/B combiné (également à des niveaux chers), ainsi que des indicateurs basés sur les prix. Ainsi, la vue composite indique : cher.
L'histoire nous enseigne quelques éléments à garder à l'esprit à ce sujet : 1987 montre que le marché peut chuter sans aucun avertissement, la fin des années 1990 montre qu'il peut rester cher (d'ailleurs, la période 2024-2026 aussi !), la crise financière montre que le marché peut s'effondrer sans être cher si d'autres dynamiques sont à l'œuvre, et 2020-2022 montre que le cycle peut se dérouler très rapidement (passant très brièvement d'extrêmement bon marché à brièvement extrêmement cher, et inversement). En fin de compte, c'est la raison pour laquelle vous considérez les valorisations comme un facteur important, mais seulement comme une pièce du puzzle global. Les valorisations comptent toujours en principe, mais comme pour chacun des autres facteurs, vous avez besoin de plus de pièces pour comprendre l'image globale (et savoir quoi faire de cette image). »
Or : des avis différents
Macro Liquidity by Sunil Reddy : « Pour ceux qui ont l'illusion que le marché de l'or actuel est une répétition des années 1980, comprenez ce qui a réellement mis fin à ce marché haussier.
La Fed sous Paul Volcker a augmenté les taux d'intérêt à près de 20 % pour écraser l'inflation et restaurer la confiance dans le dollar.
Imaginez maintenant augmenter les taux d'intérêt à des niveaux proches de ceux-ci aujourd'hui.
Les gouvernements feraient face à une crise du service de la dette sans précédent, les entreprises s'effondreraient sous les coûts d'emprunt et les ménages seraient poussés vers des défauts de paiement généralisés.
Le fardeau de la dette d'aujourd'hui n'a rien à voir avec ce qu'il était dans les années 1980. Le système financier tout entier est devenu dépendant de taux d'intérêt relativement bas et d'un refinancement continu.
La probabilité que les décideurs politiques recréent délibérément un choc monétaire à la Volcker aujourd'hui est proche de zéro, à mon avis.
Aujourd'hui, la voie de la moindre résistance pour les gouvernements est la dévaluation de la monnaie fiduciaire. Plutôt que de laisser le système de la dette s'effondrer sous le poids de taux d'intérêt plus élevés, les décideurs ont tout intérêt à réduire le fardeau réel de la dette par l'inflation et la dépréciation de la monnaie.
Vous ne pouvez pas comparer deux graphiques de l'or tout en ignorant complètement les conditions monétaires et budgétaires qui les sous-tendent.
Les années 1980 laissaient de la place pour Volcker. Le système actuel, tiré par la dette, n'en a que très peu. »

Patrick Karim : « L'or est de retour dans une situation difficile et va avoir besoin de beaucoup plus de temps avant de percer face aux marchés boursiers.
C'est la vérité objective et impartiale, que cela vous plaise ou non. »

Macro Charts : « Acheteurs d'or — c'est votre moment... »

Ixios Gold : « L'inexorable hausse des taux d'intérêt américains a été la principale explication de la chute du cours de l'or. Comme nous en avons déjà discuté ici, la relation entre les taux d'intérêt et le cours de l'or évolue avec le temps. Lorsque la cause de la hausse des taux est une économie très forte, la hausse des taux est à juste titre négative pour l'or, mais lorsque les taux augmentent en raison d'inquiétudes quant à la solvabilité souveraine, cela peut souvent être un élément très positif pour l'or - un actif neutre sans risque de contrepartie.
À court terme, les nombreux algorithmes CTA programmés pour vendre de l'or lorsque les taux augmentent ont tendance à l'emporter, mais sur des périodes légèrement plus longues, l'or a tendance à se redresser et à atteindre de nouveaux sommets. Il est intéressant de noter que nous voyons cela se dérouler actuellement avec des capitaux spéculatifs vendant l'or à découvert et des investisseurs fondamentaux qui accumulent lors des baisses.
Nous pouvons le constater dans le comportement de l'ETF GLD sur l'or physique. En rupture notable avec les corrélations passées, le GLD - le véhicule privilégié des institutions américaines pour acheter de l'or - a enregistré des entrées de capitaux tout au long de la correction. »

Ixios Gold : « Il était également intéressant de voir que l'effet de levier à la baisse sur les actions de mines d'or observé lors des baisses passées n'est pas apparu cette fois-ci. Les actions de mines d'or baissent souvent deux ou trois fois plus que l'or physique pendant les corrections, mais cette fois, [...] n'a baissé que dans les mêmes proportions que l'or. Cela est dû en partie à l'accumulation institutionnelle lors des replis et en partie aux nombreux programmes de rachat d'actions en place dans tout le secteur des mines d'or.
Bien que la correction de septembre soit frustrante, elle représente, à notre avis, une merveilleuse opportunité d'acheter de l'or et des actions de mines d'or en prévision de l'heure des comptes à venir sur les marchés de la dette occidentaux.
Il existe un vieil adage sur les marchés : "Achetez ce que les Chinois achètent". En septembre, la PBOC a acheté 23 tonnes d'or, le montant le plus élevé depuis le début de leur actuelle vague d'achats. »
The Kobeissi Letter : « La banque centrale chinoise a officiellement acheté +23 tonnes d'or en septembre, son plus important achat mensuel depuis septembre 2023.
Cela fait suite à +20 tonnes achetées en août et en juillet, et marque son 23e achat mensuel consécutif d'or.
Depuis le début de l'année 2026, la Chine a officiellement acquis +103 tonnes d'or, portant ses réserves totales à un record de 2 410 tonnes.
La Chine est désormais le 5e plus grand détenteur d'or au monde, derrière les États-Unis, l'Allemagne, l'Italie et la France.
À ce rythme, elle pourrait dépasser l'Italie et la France dès cette année, qui détiennent respectivement 2 452 tonnes et 2 437 tonnes.
La Chine achète agressivement le repli de l'or. »

A la fin, tout dépend du dollar
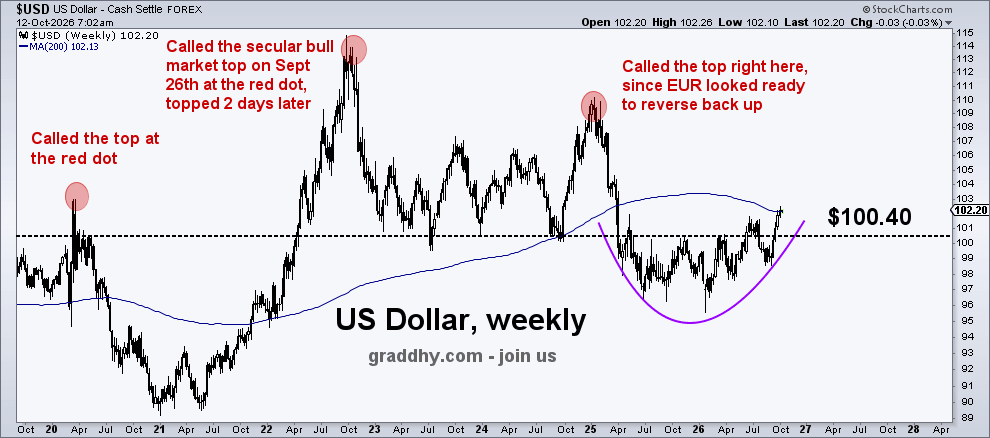
Graddhy - Commodities TA+Cycles : « J'ai réussi à identifier avec précision les trois sommets précédents du dollar américain, comme on peut le voir dans mes publications précédentes, par exemple dans celle mise en lien ci-dessous.
Le dollar américain va baisser bien plus bas dans une perspective globale, mais ici même, il se trouve à un point d'inflexion. Si le dollar américain se retourne à la baisse ici, nous pourrions assister à l'un de mes mouvements de hausse de type "tout sauf le dollar américain". Si le dollar américain poursuit sa hausse ici, nous pourrions assister à un mouvement de baisse de type "tout sauf le dollar américain".
La prochaine réunion du FOMC de la Fed pourrait réellement signifier quelque chose cette fois-ci. Il y a d'autres graphiques qui indiquent ce que nous allons obtenir, mais attendons de voir. »
Les taux montent, et l'immobilier en souffre
Otavio (Tavi) Costa : « C'est peut-être l'un des graphiques les plus importants dans l'environnement macroéconomique actuel.
Les taux hypothécaires approchant désormais les 7,5 %, c'est comme serrer une ceinture jusqu'à pouvoir à peine respirer.
Les acheteurs sont exclus par les prix, les vendeurs restent sur place et la construction résidentielle ralentit.
Cela rend une intervention du gouvernement de plus en plus probable, à mon avis.
Aucun d'entre nous ne possède suffisamment d'actifs tangibles. »

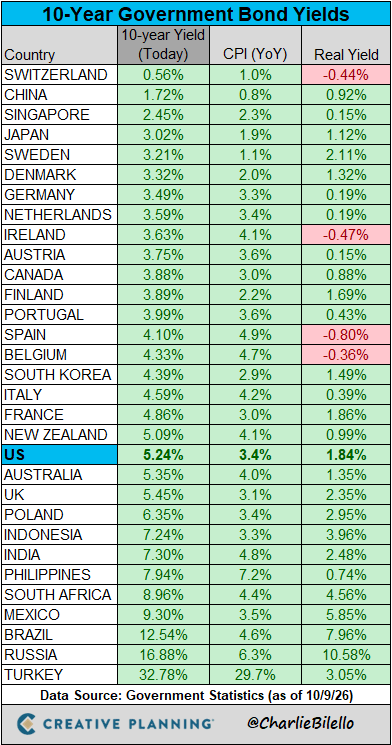
Charlie Bilello : « Taux mondiaux à 10 ans... »
Charlie Bilello : « Plus de 14 % des achats de logements aux États-Unis ont été annulés le mois dernier, le pourcentage d'annulation le plus élevé jamais enregistré pour un mois de septembre. »

Charlie Bilello : « On estime désormais que les vendeurs de logements aux États-Unis sont plus nombreux que les acheteurs de plus de 560 000 (58 %), le plus grand écart jamais enregistré selon les données remontant à 2013. »

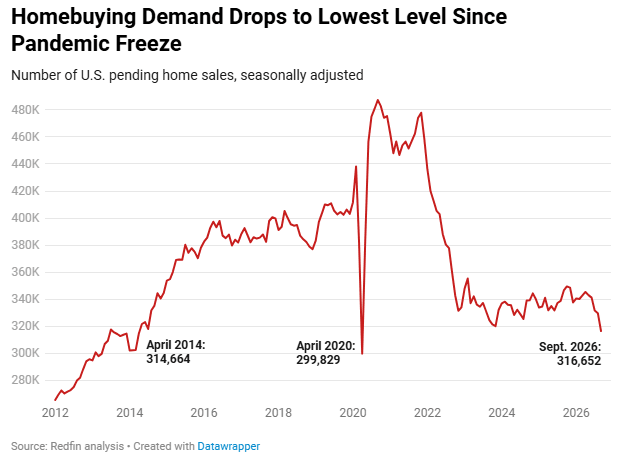
Charlie Bilello : « Les ventes de logements en attente aux États-Unis ont atteint leur plus bas niveau depuis avril 2020, un mois où une grande partie de l'économie américaine était à l'arrêt. Le marché immobilier est essentiellement gelé. »
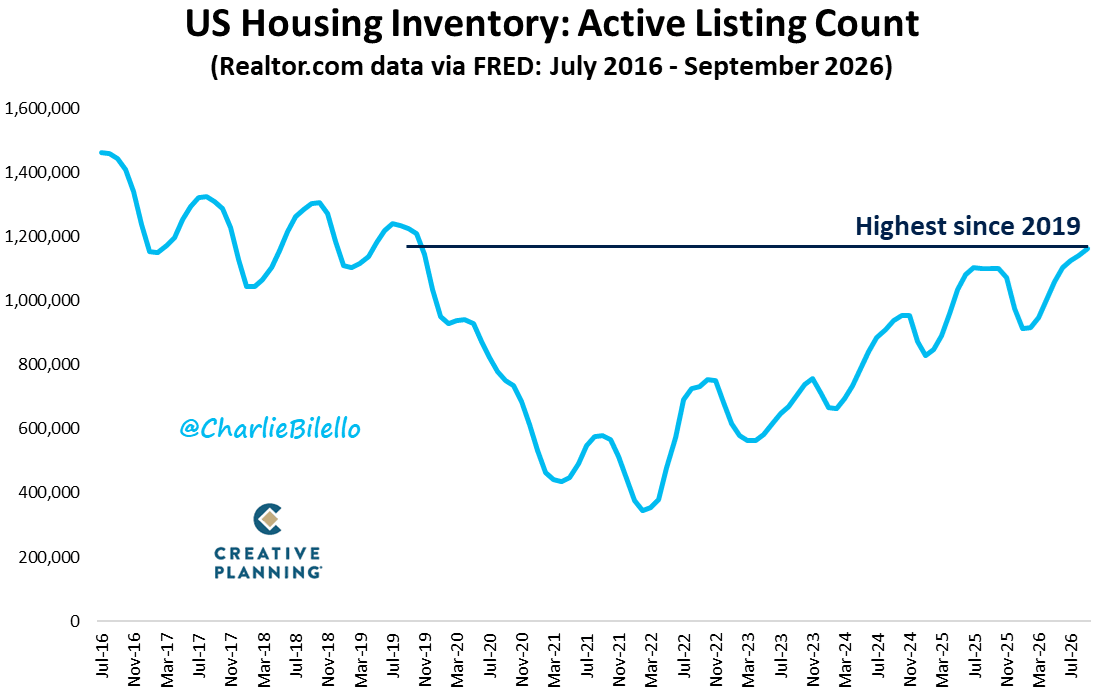
Charlie Bilello : « Il y a désormais plus de 1,16 million de logements à vendre aux États-Unis, le niveau de stock le plus élevé depuis 2019. »
Un marché obligataire toujours troublé
Charlie Bilello : « Il y a deux marchés très différents en ce moment.
Les actions liées à l'IA sont en plein essor.
Pendant ce temps, les écarts de crédit pour les entreprises américaines les plus fragiles ont explosé à 12,52 %, leur niveau le plus large depuis près de 4 ans. »

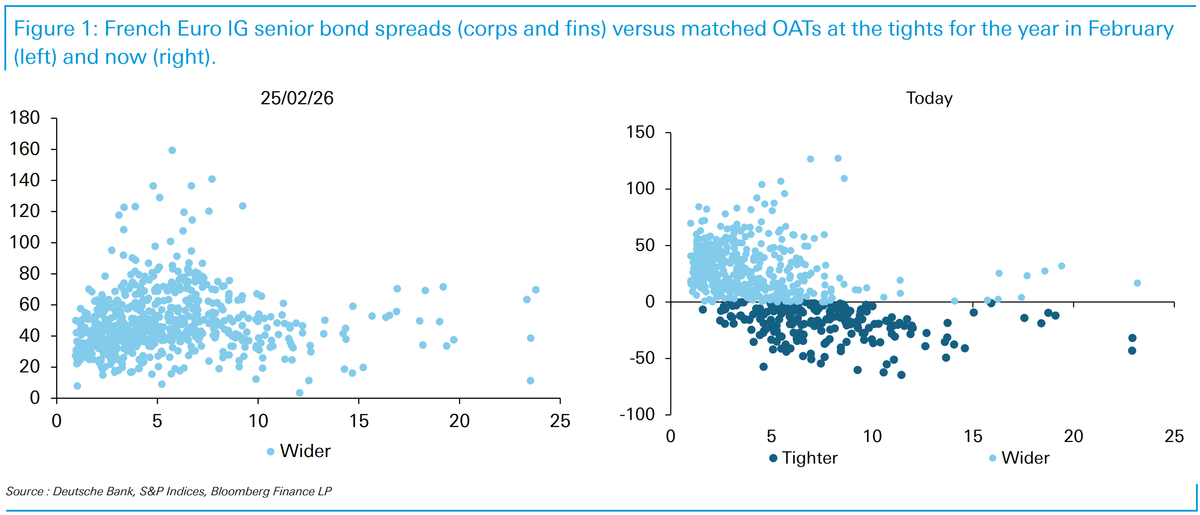
Jim Reid - Deutsche Bank : « Les entreprises devraient-elles un jour s'échanger à des niveaux plus serrés que le risque souverain ? Le graphique du jour se penche sur ce sujet qui a périodiquement mis à l'épreuve les investisseurs en crédit européen depuis l'éclatement des différentes crises souveraines au début des années 2010. Le premier graphique montre les obligations françaises Investment Grade en euros par rapport aux OAT de même échéance le 25 février, lorsque le spread souverain franco-allemand à 10 ans était proche de ses plus bas niveaux de l'année. Chaque obligation de notre échantillon offrait des taux supérieurs à ceux de l'obligation d'État française de maturité correspondante. Avance rapide jusqu'à aujourd'hui et la situation a radicalement changé. Plus de 20 % du risque Investment Grade français en euros s'échange désormais en deçà des OAT, avec environ 40 % des entreprises non financières françaises dans ce cas, selon Cem Keltek de notre équipe de stratégie crédit européenne dans un nouvel article publié aujourd'hui.
À première vue, cela semble étrange. Les gouvernements disposent de pouvoirs de taxation, de banques centrales et, dans la zone euro, d'une formidable architecture institutionnelle pour les soutenir. Les créanciers des entreprises ne bénéficient d'aucun de ces conforts. Il y a également de bonnes raisons pour lesquelles les tensions souveraines devraient contaminer les entreprises nationales. Les recherches de la BCE portant sur les dégradations de la note souveraine dans la zone euro entre 2006 et 2018 révèlent une transmission significative du risque de crédit souverain vers celui des entreprises. Les tensions gouvernementales peuvent affaiblir la croissance nationale et les conditions financières, nuire aux bilans des banques et, en fin de compte, fragiliser les entreprises opérant au sein de l'économie.
D'un autre côté, pourquoi une multinationale très bien notée, avec des revenus diversifiés à l'échelle mondiale, un effet de levier modeste et une dépendance relativement faible à l'égard de l'économie française, devrait-elle nécessairement constituer un moins bon crédit que l'État français ? L'entreprise ne peut pas taxer ses clients, mais elle n'est pas non plus responsable du financement des retraites, d'une population vieillissante, de la défense, de la santé et du passif accumulé du secteur public. Lorsque les investisseurs s'inquiètent spécifiquement de la viabilité budgétaire plutôt que du cycle des entreprises, le risque de crédit souverain et celui des entreprises ne doivent pas nécessairement évoluer de manière identique.
La réalité est que les entreprises peuvent s'échanger à des niveaux inférieurs à ceux des emprunts d'État pendant les périodes de tensions pour les gouvernements. Cependant, si ces tensions conduisent finalement à une récession, à un resserrement des conditions financières et à des failles importantes dans le système bancaire, il serait difficile de maintenir cette situation.
Ainsi, bien que des spreads d'entreprise négatifs soient rationnels pour le moment, ils ne constituent pas nécessairement un équilibre stable à long terme. Si la pression sur la dette publique française s'intensifie et que les tensions sur le marché des obligations d'État européennes suscitent des craintes d'une récession européenne plus large, les spreads des entreprises devraient s'écarter. Alternativement, une reprise des OAT devrait également voir les spreads s'élargir. Le principal moyen pour que les spreads restent aussi négatifs qu'ils le sont aujourd'hui est une légère tension continue, ce qui est clairement possible pendant une certaine période. En 2018-2019, en Italie, il y a eu une période où les spreads des entreprises italiennes ont été encore plus resserrés pendant plus longtemps, même si cela ne s'est finalement pas maintenu. »
Le monde veut du pétrole, maintenant
Christophe Barraud : « Le prix record du Brent physique montre à quel point le monde veut du pétrole maintenant – Nikkei »
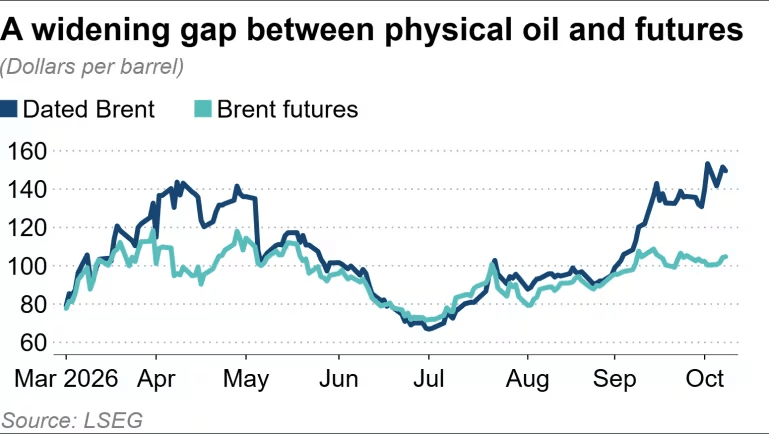
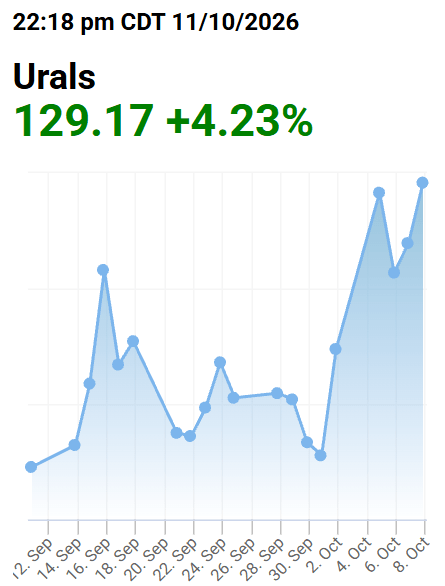
JustDario : « C'est exactement ce que confirment les prix de l'Oural, une extrême tension sur l'offre, mais la manipulation des prix du pétrole brut refuse de s'ajuster à ce qui se passe dans le monde réel. Attention, ces distorsions ne se corrigent pas en douceur, mais plus elles durent, plus le retour à l'équilibre est brutal. »
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.