Dans quel état l'or sortira de tout ceci ?
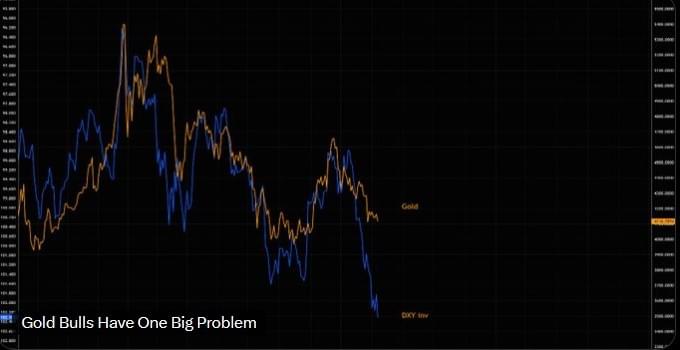
The Market Ear : « L'or n'a pas encore rattrapé le dollar à la baisse. Pas encore. »
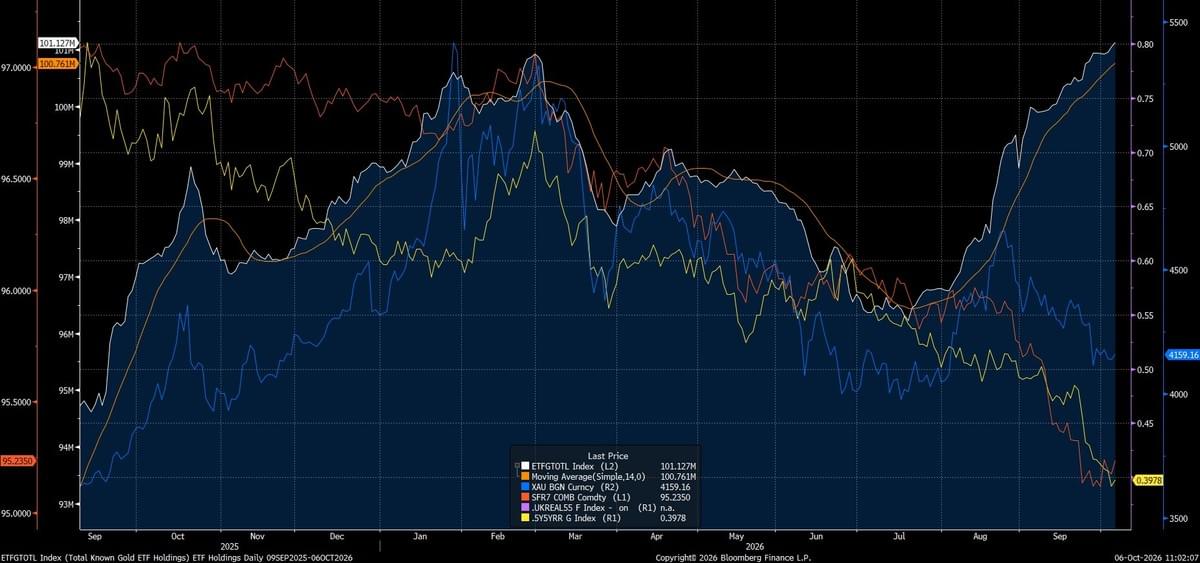
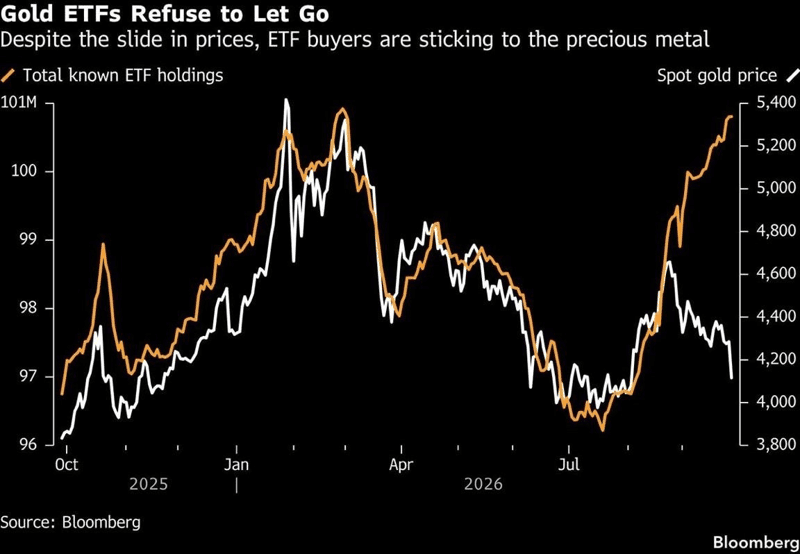
zerohedge : « L'achat d'ETF sur l'or persiste malgré la cassure sous les 4 200 $/once.
L'or a glissé sous les 4 200 $/once, mais les flux entrants dans les ETF continuent d'indiquer une demande résiliente des investisseurs malgré un contexte de taux de plus en plus restrictif selon UBS.
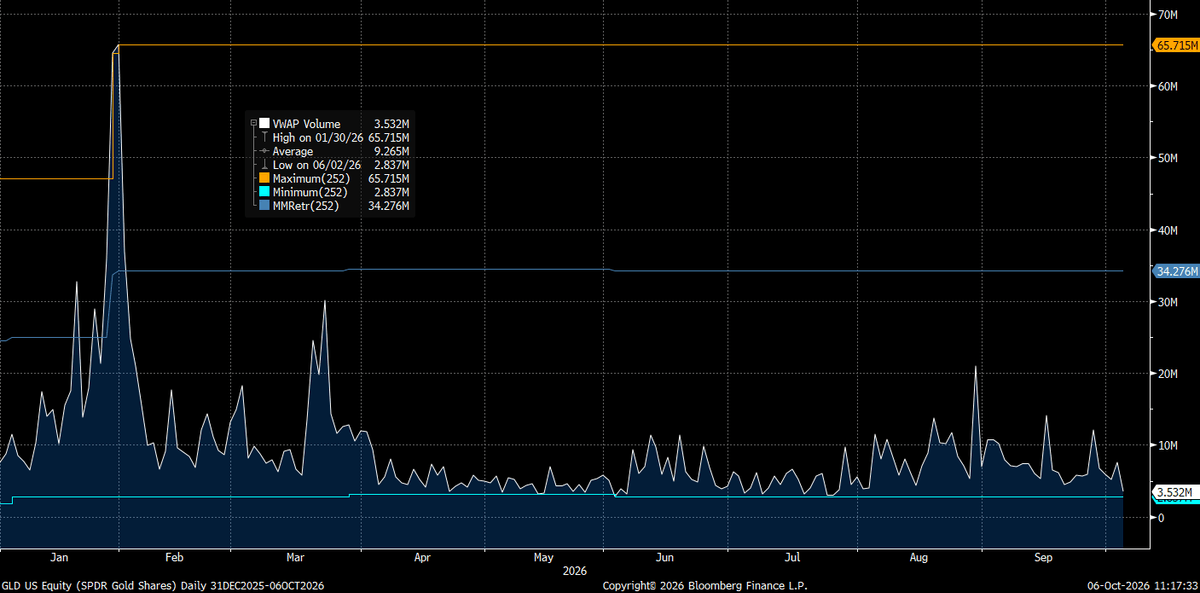
L'accumulation persistante d'ETF est notable compte tenu des taux réels 5y5y élevés et de la tarification du SOFR qui implique plus de trois hausses supplémentaires, des conditions qui pèseraient typiquement sur les actifs ne générant pas de rendement. Un volume plus faible pourrait également contribuer à ce mouvement alors que les VWAP de l'ETF GLD approchent de leurs plus bas sur 52 semaines. »
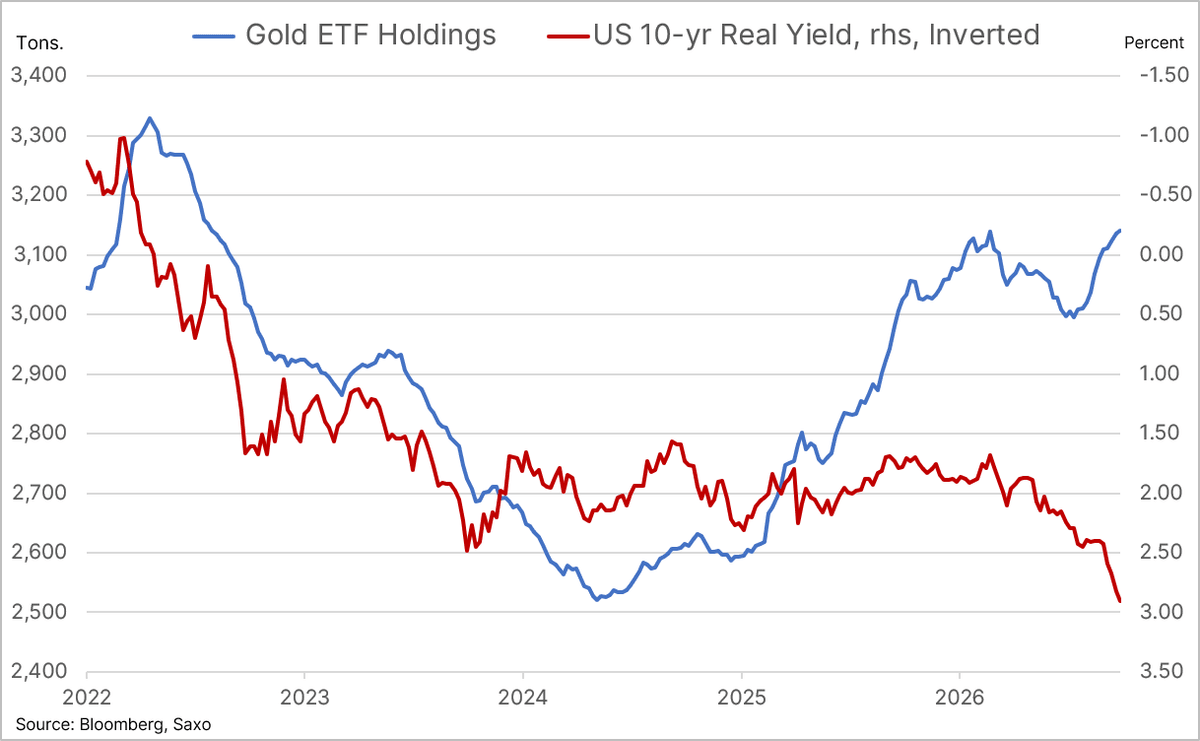
Ole S Hansen : « L'or cède 1,1 %, se rapprochant à nouveau du support clé situé autour de 4 100 dollars, alors que les vendeurs se concentrent sur la vigueur persistante du dollar et des taux ainsi que sur le regain de pression haussière sur les prix des carburants. Les ventes récentes des fonds spéculatifs à effet de levier continuent d'être partiellement compensées par une demande soutenue sur les ETF, les investisseurs semblant chercher une protection contre les risques géopolitiques et, de plus en plus, contre les inquiétudes liées aux implications budgétaires de coûts d'emprunt durablement élevés.
La divergence est frappante : les taux réels américains à 10 ans ont bondi à un sommet de 18 ans proche de 3 % - traditionnellement un vent contraire majeur pour l'or qui ne verse aucun rendement - et pourtant, les avoirs totaux en ETF suivis par Bloomberg ont augmenté de manière quasi continue depuis le mois d'août pour atteindre un plus haut de quatre ans à 3 145 tonnes. Cela suggère que, pour certains investisseurs, la hausse des taux est de plus en plus perçue non seulement sous l'angle du coût d'opportunité de l'or, mais aussi comme une menace potentielle pour la stabilité budgétaire, et constitue donc une raison de maintenir ou d'accroître leur exposition à l'or. »
Lukas Ekwueme : « Les avoirs des ETF sur l'or s'envolent comme si l'or s'échangeait encore à 5 400 dollars...
Pendant ce temps, l'or lui-même n'est qu'à environ 4 100 dollars.
Les achats d'or des banques centrales s'accélèrent.
Les importations chinoises d'or atteignent des records.
Alors, qui vend de l'or ? »
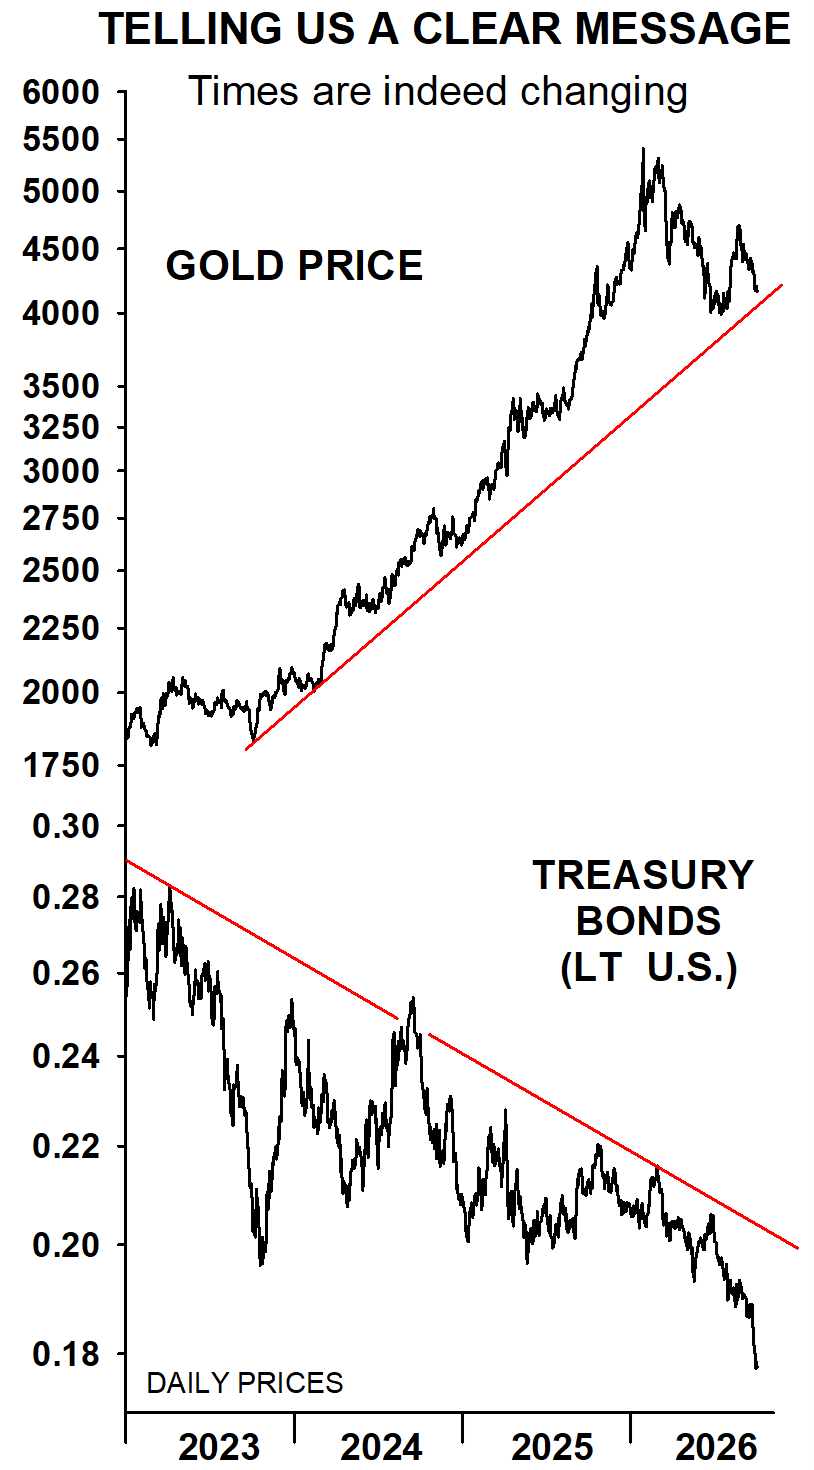
The Aden Forecast : « C'est peut-être l'un des graphiques les plus importants que nous surveillons.
Les obligations du Trésor se sont récemment effondrées à un plus bas de 23 ans.
L'or ? Il se maintient toujours bien au-dessus de son plus bas de juillet et s'inscrit dans sa tendance haussière majeure.
Cette divergence se construit depuis 2022, et nous pensons qu'elle reflète un changement beaucoup plus important qui s'opère sous la surface. »
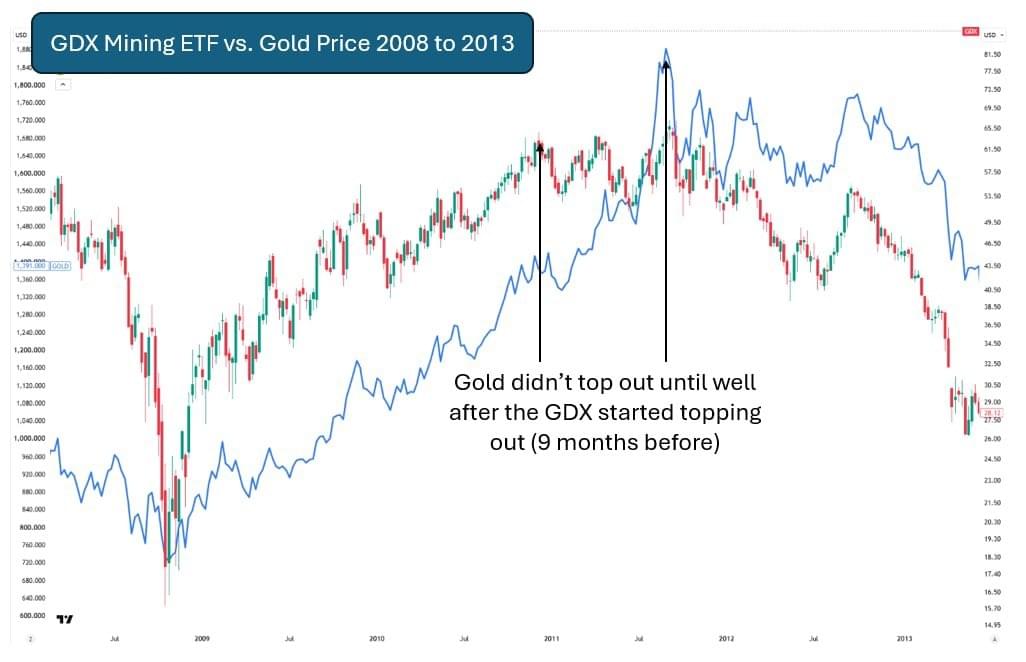
Bald Guy Money : « Les actions minières ont atteint leur sommet 9 mois avant le sommet parabolique final de l'or et de l'argent en 2011.
Wall Street a flairé une frénésie finale sur les métaux menée par les particuliers et s'est discrètement désengagée des mines, le GDX formant une distribution de Wyckoff classique.
Cela ne s'est pas produit en janvier ni à la fin de 2025. Le marché dans son ensemble n'a pas corrigé. L'argent n'a que récemment franchi sa résistance de 45 ans à 50 $. Le sommet du cycle des métaux n'a pas encore été atteint. »
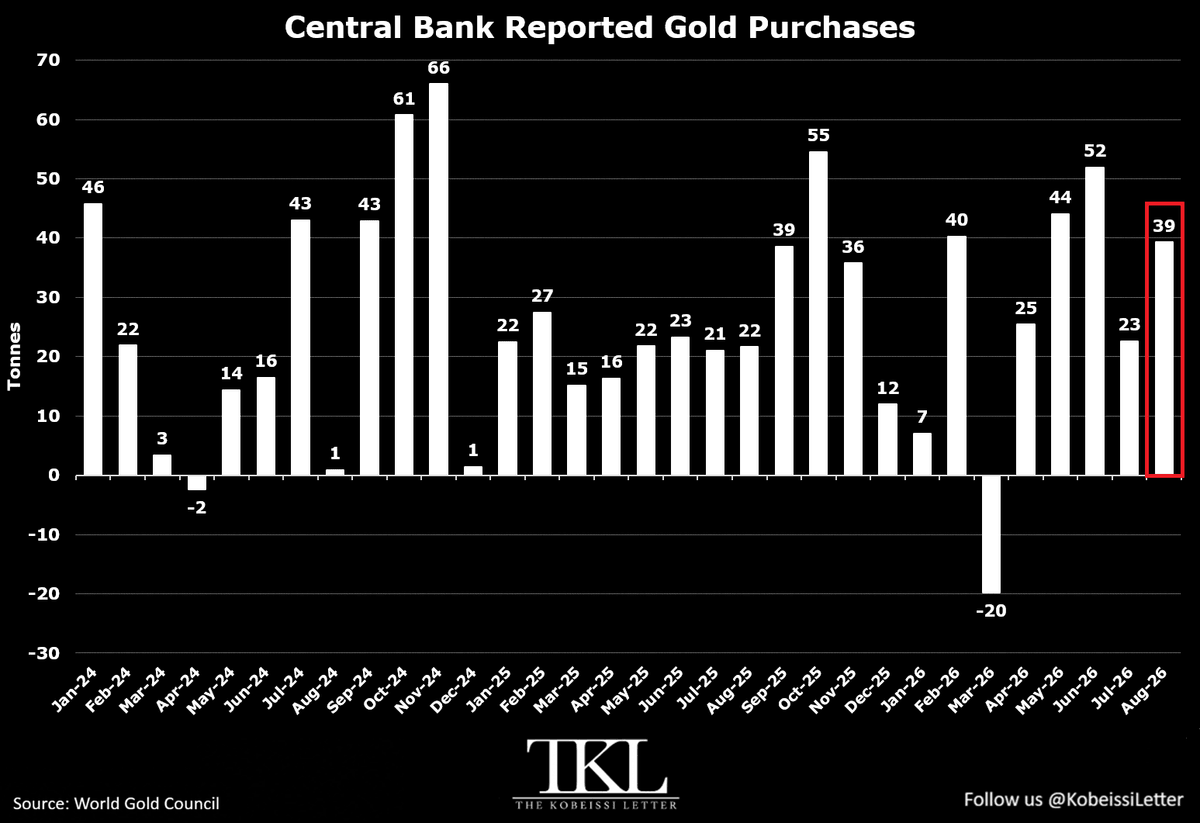
The Kobeissi Letter : « Les banques centrales mondiales ont acquis +39 tonnes d'or en août, marquant leur 5e mois consécutif d'achats.
Cela fait suite à +23 tonnes en juillet et +52 tonnes en juin.
La Chine a de nouveau mené la demande, ajoutant +20 tonnes et portant ses achats depuis le début de l'année à +80 tonnes.
Les réserves officielles d'or de la Chine ont désormais atteint un niveau record de 2 387 tonnes, soit 9 % de l'ensemble de ses réserves de change.
De plus, la Pologne a acheté +8 tonnes, portant ses achats depuis le début de l'année à +98 tonnes et le total de ses réserves d'or à un niveau record de 648 tonnes.
Jusqu'à présent en 2026, les banques centrales ont acquis +170 tonnes d'or.
Les banques centrales continuent d'accumuler agressivement de l'or. »
Fred Hickey : « Partout dans le monde, les investisseurs achètent de l'or. Seul un groupe ne le fait pas : les traders occidentaux de contrats à terme sur l'or qui ont liquidé d'énormes quantités de contrats le mois dernier. L'intérêt ouvert sur les contrats à terme sur l'or oscille sous les 400 000. Les deux dernières fois où cela s'est produit : fin 2015 – début du marché haussier séculaire avec l'or à 1 050 $ l'once, et à l'automne 2018 lorsque l'or a de nouveau touché un point bas autour de 1 300 $.
Ces traders de contrats à terme sur l'or guidés par des algorithmes semblent avoir oublié que leurs « corrélations » avec le dollar américain et les taux ont lamentablement échoué lors du dernier mouvement massif de l'or. De plus, les taux se sont envolés tout au long du grand marché haussier des années 1970. Peut-être devraient-ils reprogrammer leurs algorithmes pour intégrer l'absence totale de discipline budgétaire gouvernementale, l'explosion des déficits budgétaires et la perte de confiance envers le gouvernement américain – les raisons clés pour lesquelles les achats d'or des banques centrales à travers le monde restent si vigoureux.
Mais je ne m'en plains pas. La focalisation étroite des spéculateurs sur quelques variables est mon opportunité. Ils ont liquidé leurs positions à l'approche de la période saisonnière de forte demande pour l'or. Une fois que l'or recommencera à monter (ce qui pourrait arriver bientôt), les spéculateurs guidés par ordinateur se rueront à nouveau à l'achat à des prix plus élevés. »
Pétrole, pétrole...
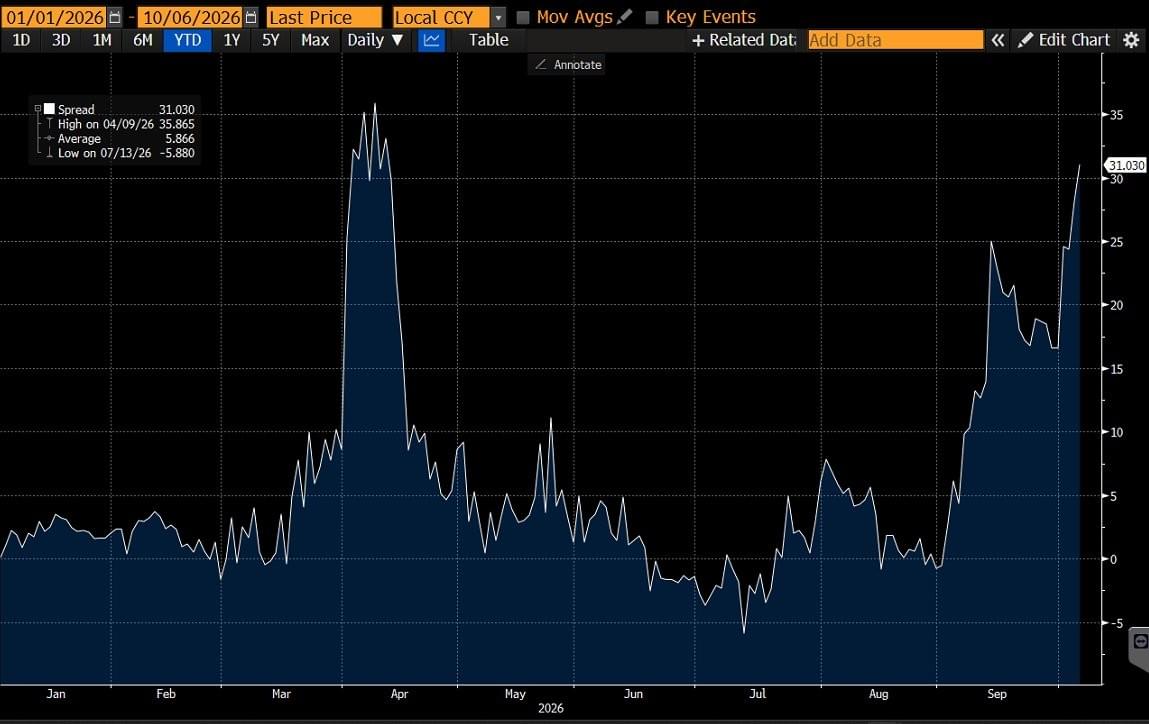
Karel Mercx : « Le graphique montre l'écart entre le Brent daté ("j'ai besoin de pétrole maintenant") et les contrats à terme sur le Brent ("une livraison en novembre me convient"). Les acheteurs qui ne peuvent pas attendre paient désormais plus de 30 $ supplémentaires par baril, près du record observé juste après le début de la guerre. »
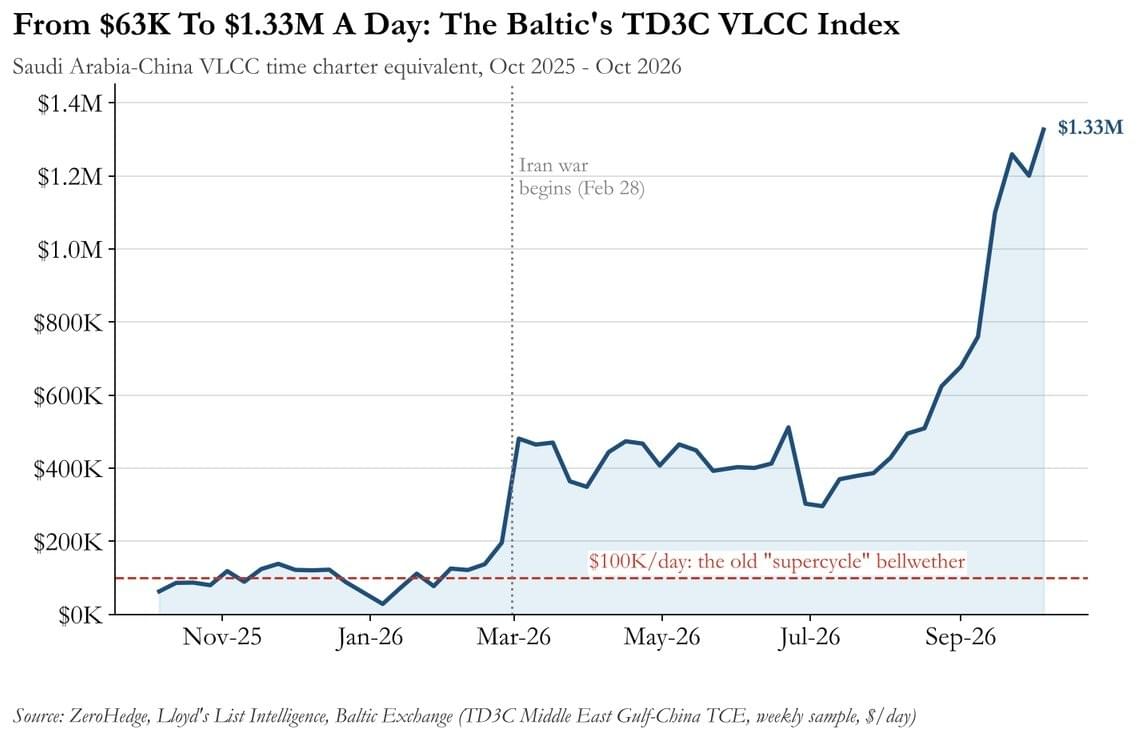
Barchart : « Le coût d'affrètement d'un pétrolier sur la principale route commerciale a grimpé à 1,33 million de dollars par jour, le niveau le plus cher de l'histoire »
Marchés actions : pièges à transformer en opportunités, et opportunités passées à transformer en pièges. Exemples.
Barchart : « Les actions technologiques surperforment désormais le reste du S&P 500 avec la plus grande marge de l'histoire. »
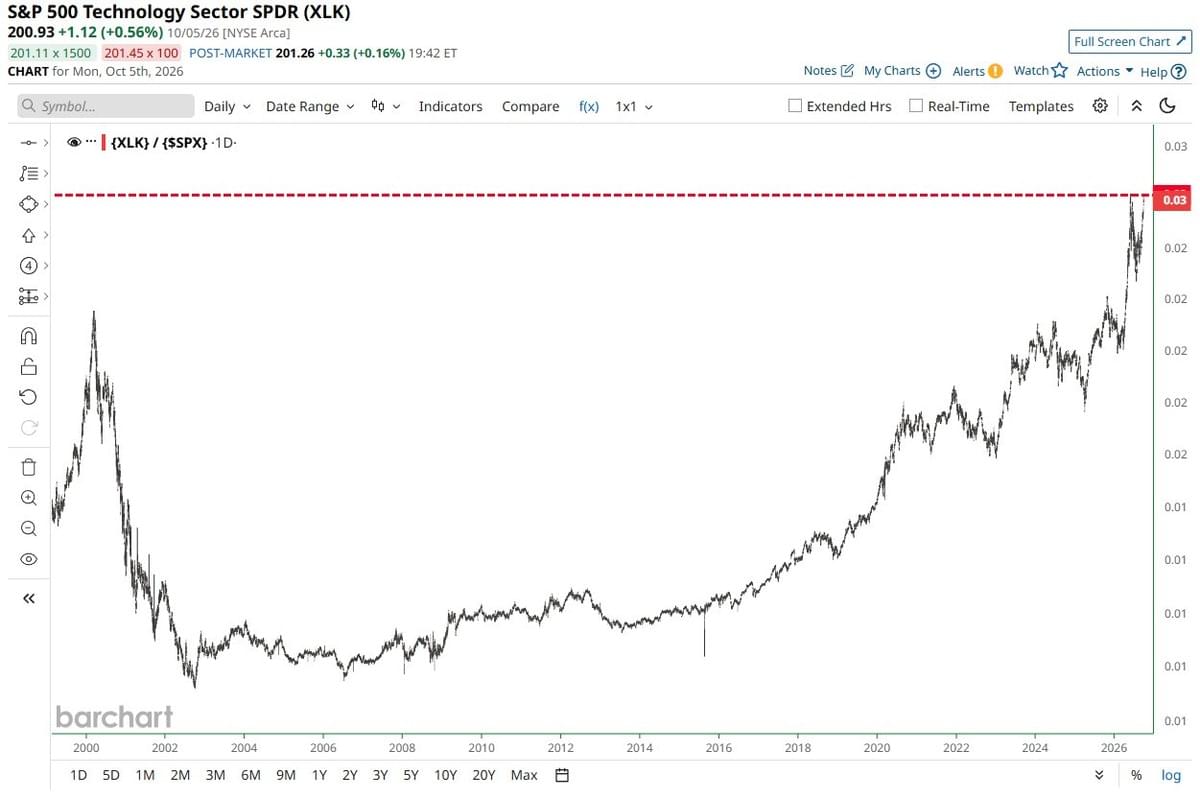
Jordan Roy-Byrne CMT, MFTA : « Échos de 1999-2000 :
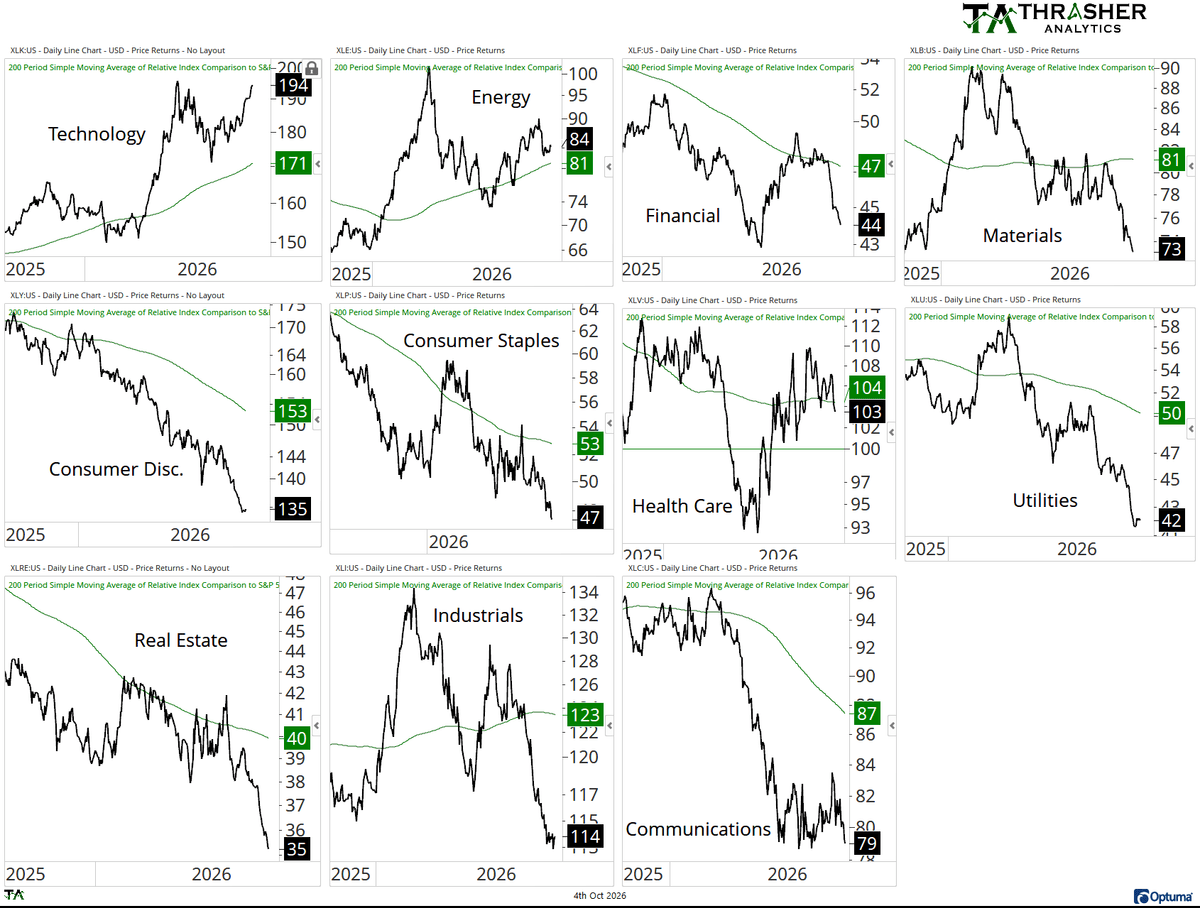
Andrew Thrasher, CMT : « Un seul secteur montre de la force par rapport à l'ensemble du marché : la technologie.
La plupart des autres sont à des plus bas de plusieurs mois ou s'en approchent en performance relative. »
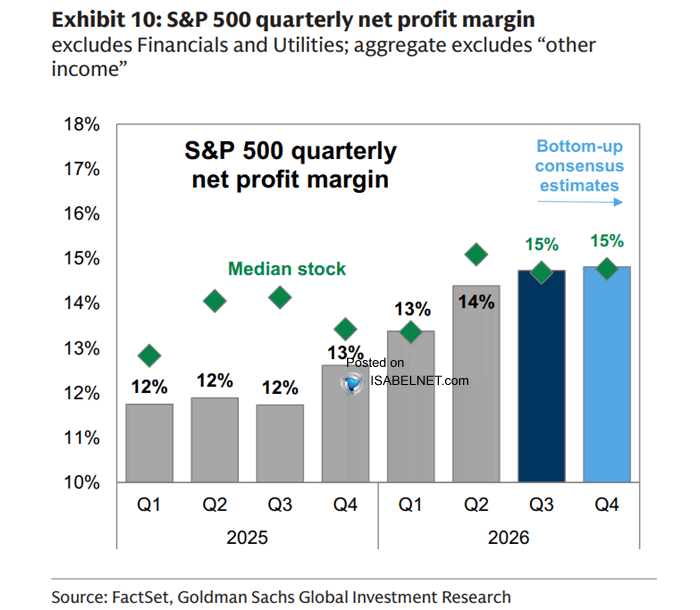
ISABELNET : « S&P 500
Les entreprises américaines génèrent des bénéfices solides, avec des marges qui devraient atteindre 15 % au troisième trimestre 2026. Pour les investisseurs espérant que le rallye a encore du chemin à parcourir, cette force offre un soutien solide. »
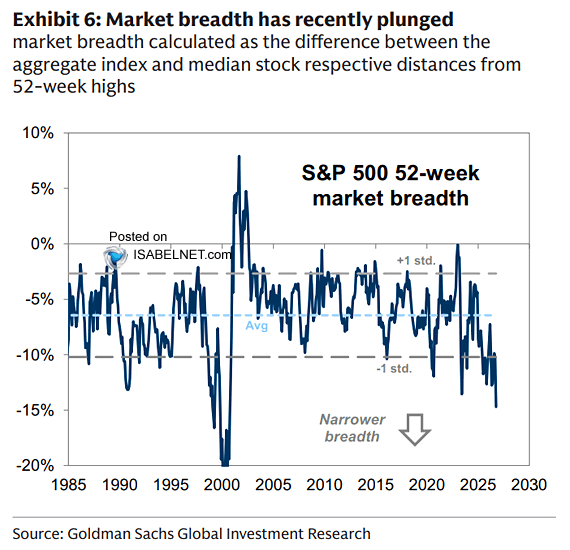
ISABELNET : « Le S&P 500 est à des niveaux records, mais la largeur du marché s'est effondrée. Avec des gains concentrés sur une poignée de leaders, le rallye semble vulnérable à moins que la participation ne s'élargisse »
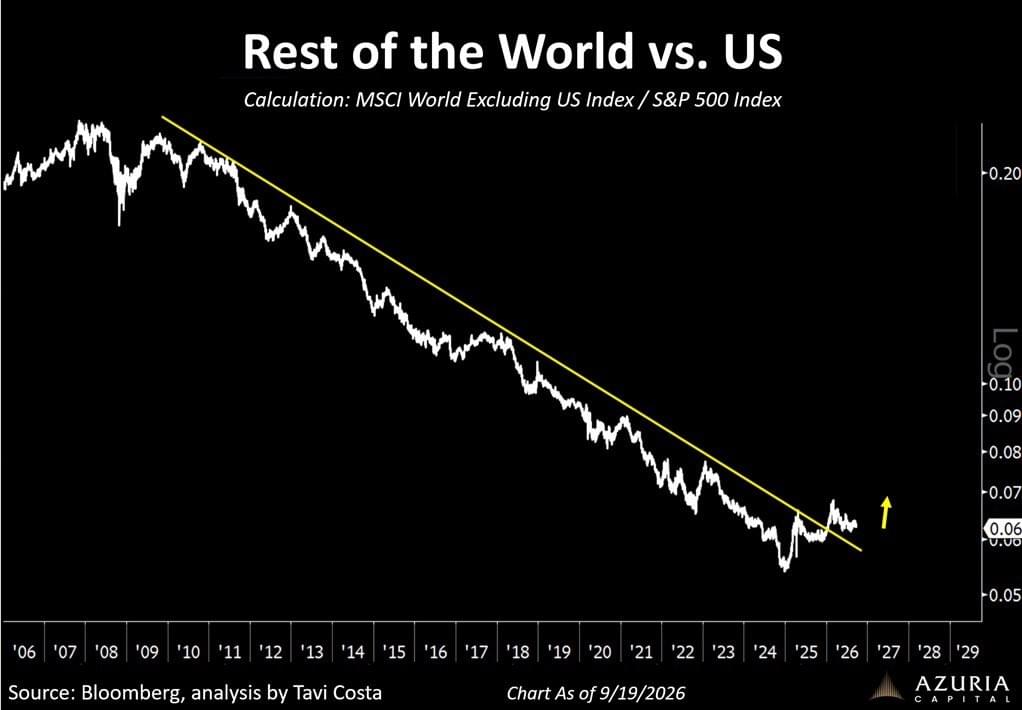
Otavio (Tavi) Costa : « Un rappel important :
Une rotation séculaire s'éloignant de l'exceptionnalisme américain au profit des marchés internationaux pourrait bien ne faire que commencer. »
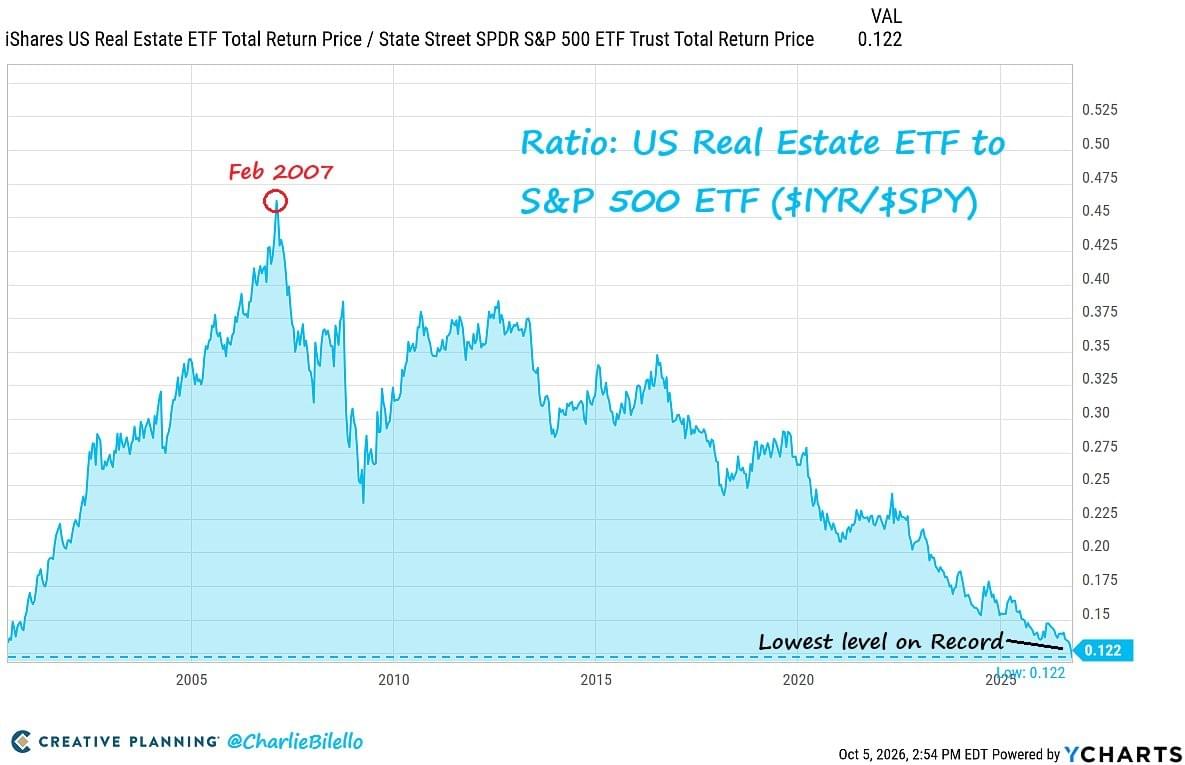
Charlie Bilello : « Les actions immobilières américaines sont désormais à leur plus bas niveau historique par rapport au S&P 500, effaçant toute leur surperformance relative de la bulle immobilière du début au milieu des années 2000. »
Karel Mercx : « Regardez l'écart de PER entre les actions brésiliennes et américaines. Les actions brésiliennes se négocient toujours près de leur décote historique la plus importante.
Dans un marché haussier des matières premières, les actions brésiliennes se négocient à des valorisations plus élevées que les actions américaines. Aujourd'hui, elles restent bien moins chères.
Nous n'en sommes qu'au tout début de ce marché haussier des matières premières. »
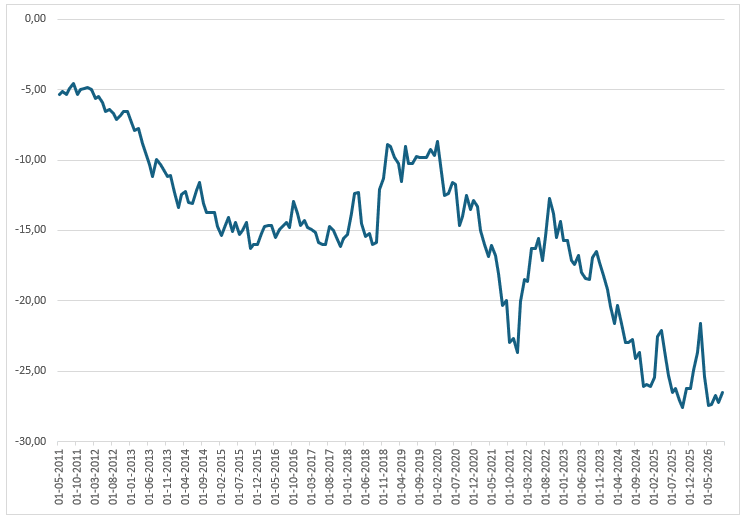
Barchart : « Les actions chinoises sous-performent désormais le S&P 500 avec le plus grand écart de l'histoire »
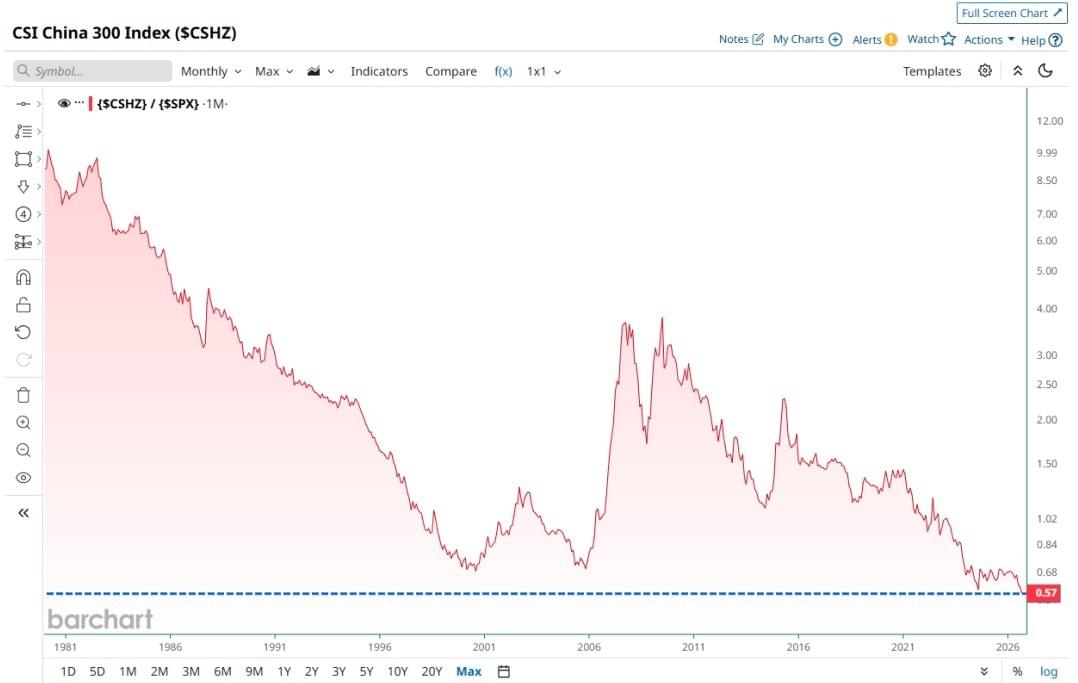
ISABELNET : « BPA
Les petites capitalisations américaines sont prêtes à mener la course aux bénéfices de Wall Street, avec des profits prévus en hausse de 31 % en 2026 et de 50 % en 2027. Les bénéfices du S&P 500 devraient quant à eux progresser respectivement de 33 % et 15 %. »
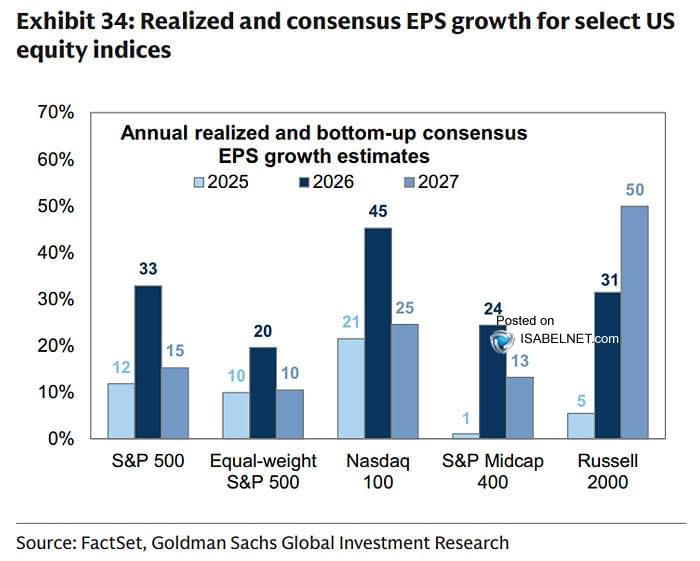
Toujours ce décalage entre le sentiment et le positionnement... Cf. les deux graphiques suivants
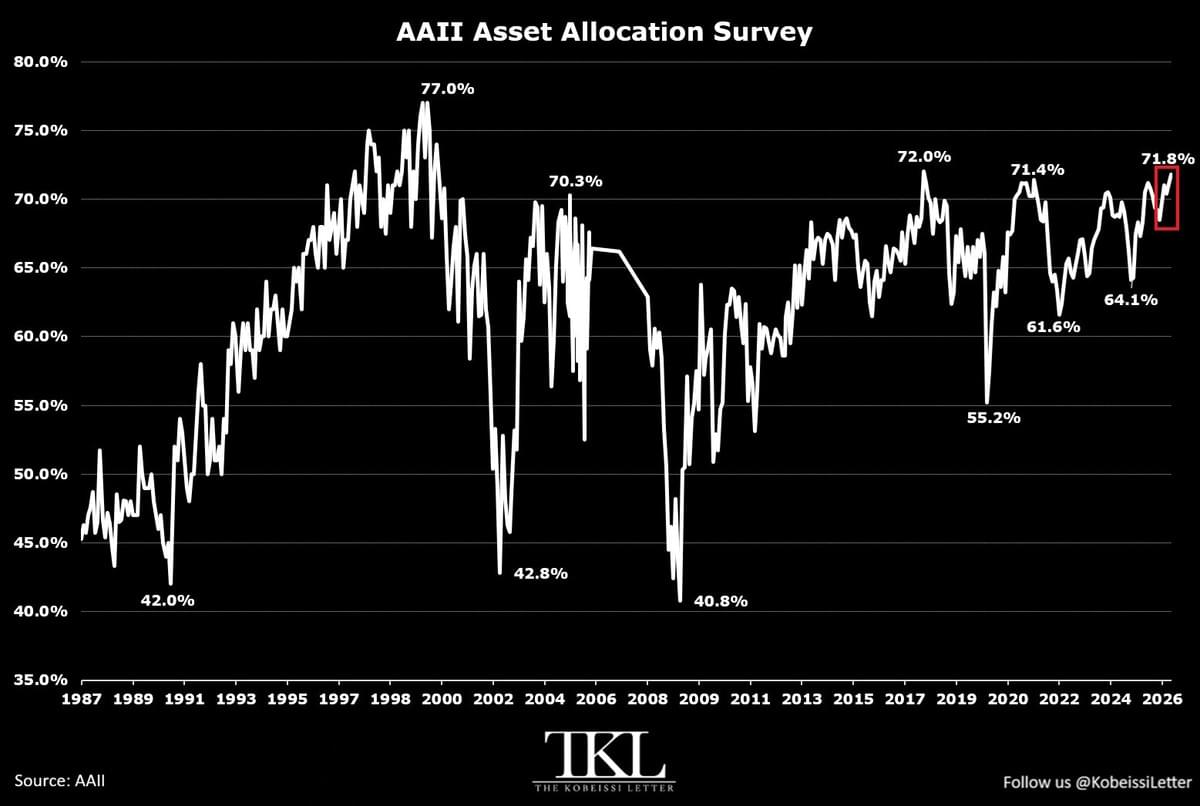
The Kobeissi Letter : « Les investisseurs particuliers sont extrêmement haussiers :
L'allocation en actions chez les investisseurs particuliers selon l'enquête de l'AAII a augmenté de +0,7 point de pourcentage en septembre, pour atteindre 71,8 %, son niveau le plus élevé depuis décembre 2017.
Cela marque également son 2e niveau le plus élevé depuis juillet 2000.
Depuis avril, ce chiffre a grimpé de +3,3 points de pourcentage, soit sa plus forte hausse sur 5 mois depuis octobre 2025.
Pour mettre cela en perspective, l'exposition moyenne des particuliers aux actions depuis 1987 est de 71,8 %.
Pendant ce temps, l'allocation en liquidités a reculé de -1,0 point de pourcentage le mois dernier pour s'établir à 13,3 %, son plus bas depuis décembre 2017.
Dans le même temps, l'allocation en obligations a progressé de +0,3 point de pourcentage, à 14,9 %, restant inférieure à sa moyenne de 15,9 % depuis 1987.
L'appétit pour le risque chez les investisseurs particuliers crève le plafond. »
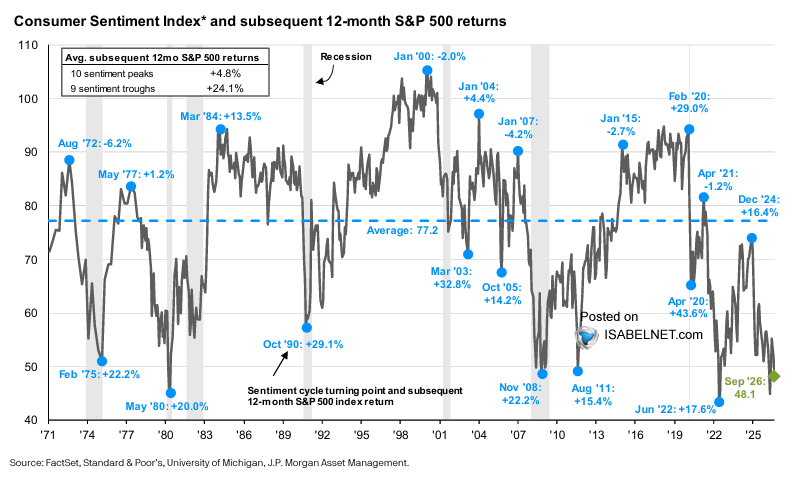
SABELNET : « La morosité peut être une bonne nouvelle pour les actions. Lorsque la confiance des consommateurs s'effondre, comme c'est le cas aujourd'hui, le pessimisme pourrait déjà être intégré dans les cours, laissant aux marchés une marge de progression pour rebondir »
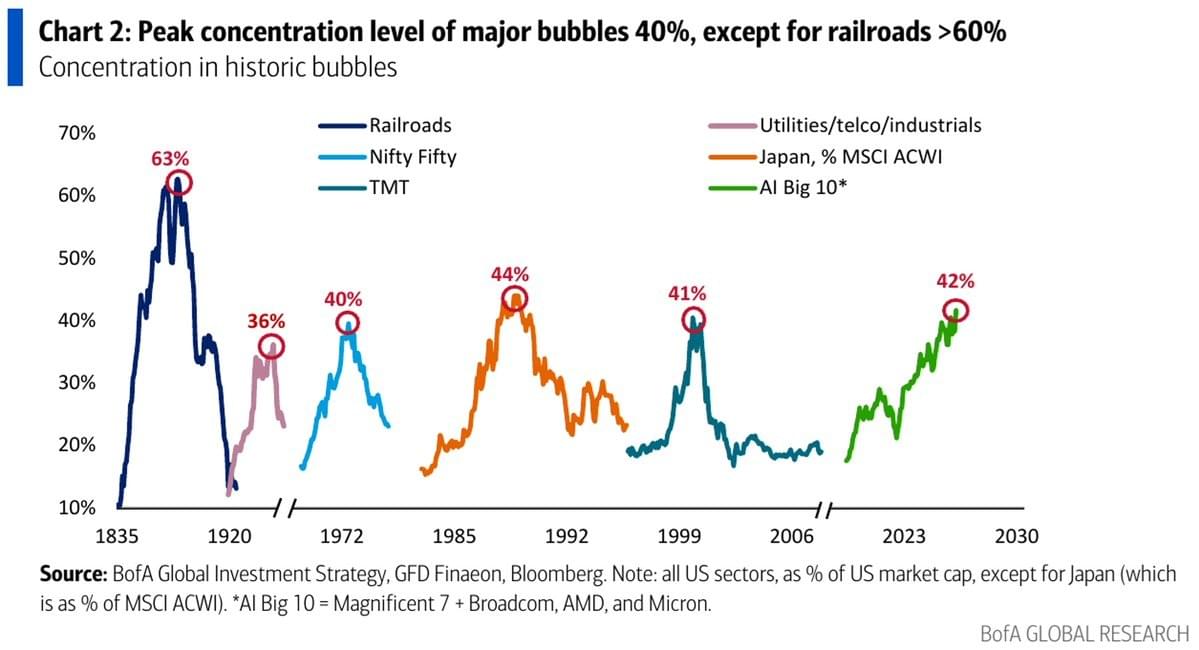
The Kobeissi Letter : « Les « 10 géants de l'IA » représentent désormais un record de 42 % de la capitalisation boursière américaine.
Cela inclut les valeurs des 7 Magnifiques ainsi que Broadcom, AVGO, AMD, AMD, et Micron, MU.
Ce chiffre a plus que doublé depuis le point bas du marché baissier de 2022.
En comparaison, lors de la bulle Internet de 2000, le secteur Technologies, Médias et Télécoms (TMT) a culminé à 41 %, tandis que le Nifty Fifty a culminé à 40 % dans les années 1970.
De plus, la bulle du marché des actions au Japon dans les années 1980 a culminé à 44 %.
Par le passé, seules les actions des chemins de fer ont largement dépassé cette concentration, représentant 63 % de la capitalisation boursière américaine à leur plus haut niveau dans les années 1900.
La domination des géants de la tech est extraordinaire. »
ISABELNET : « Valorisations
Des valorisations de départ élevées selon le ratio CAPE ont souvent précédé des rendements décevants pour les actions américaines, créant un contexte particulièrement risqué pour les investisseurs qui abordent tout juste la retraite »
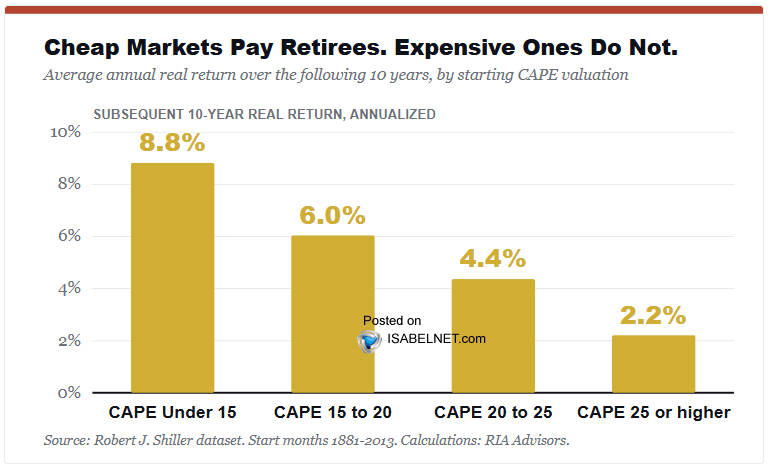
Élections de mi-mandat : quel impact ?
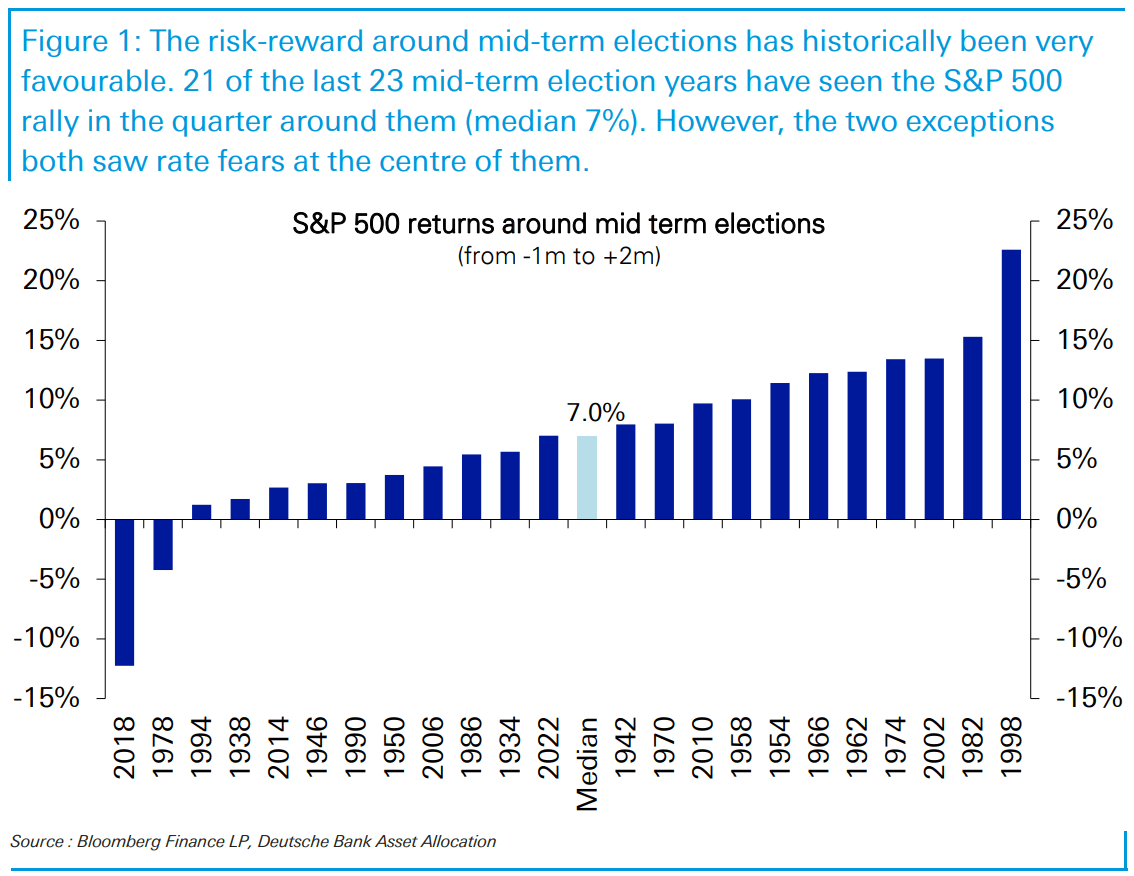
Jim Reid - Deutsche Bank : « Commençons par cette année. Entre la fin mai et la fin septembre, le S&P 500 a progressé de moins de 1 %. Cependant, nous sommes maintenant entrés dans ce qui a historiquement été une période saisonnière beaucoup plus forte, ce qu'il convient de garder à l'esprit alors que la nervosité reste élevée sur les marchés. Selon les travaux de nos stratégistes actions Binky Chadha et Parag Thatte, le S&P 500 a progressé lors de 21 des 23 derniers cycles d'élections de mi-mandat sur la période allant d'un mois avant l'élection à deux mois après. Les élections de mi-mandat étant désormais à moins d'un mois, nous sommes entrés dans cette période idéale cette semaine. Le rendement médian sur cette fenêtre de trois mois est de 7 %, bien au-dessus d'un rendement trimestriel normal pour les actions, ce qui suggère qu'il est peu probable que cette tendance soit une pure coïncidence. Avant la plupart de ces rebonds, les marchés étaient également assez stables de la mi-juillet environ jusqu'au début du mois d'octobre, faisant largement écho à l'expérience de 2026.
Si vous cherchez des raisons de douter de cette tendance historique, les deux exceptions méritent d'être examinées. En 1978, les actions ont effectivement chuté autour des élections de mi-mandat alors que l'inflation et les taux d'intérêt augmentaient. Mais le contexte était considérablement plus extrême qu'aujourd'hui : le dollar était en crise, chutant d'environ -8 % en octobre, avant que la Fed ne soit contrainte de relever ses taux de 100 points de base à 9,5 % le 1er novembre. Les mouvements de taux étaient donc bien plus importants qu'aujourd'hui, et plus urgents, tandis que le dollar s'effondrait au lieu de monter.
L'autre exception fut 2018, également une année d'élections de mi-mandat sous une présidence Trump. Là encore, la correction comportait une composante taux substantielle, parallèlement à des inquiétudes majeures concernant la guerre commerciale entre les États-Unis et la Chine. Le 3 octobre, Powell a déclaré que la Fed était « très loin du taux neutre » alors que le premier cycle de hausse des taux d'après la grande crise financière progressait. Ce n'est que lorsque Powell a adopté un ton beaucoup plus accommodant au cours de la première semaine de janvier 2019 que les marchés sont repartis à la hausse.
Il existe donc un parallèle au niveau des taux entre les deux exceptions historiques et la situation actuelle. Mais aucune des deux n'avait une saison des résultats sur le point de commencer avec une croissance attendue sur un an supérieure à 30 %. Cette saison débute la semaine prochaine et nous devrions voir des résultats exceptionnels. Toutes choses égales par ailleurs, cela devrait fournir un vent porteur utile pour que la tendance saisonnière habituelle des élections de mi-mandat se réaffirme, même après la récente correction liée aux taux. Voir l'aperçu de Binky et Parag sur les résultats américains du troisième trimestre, où ils prévoient une croissance stupéfiante du bénéfice par action de 34 % sur un an. »
L'Europe des champions
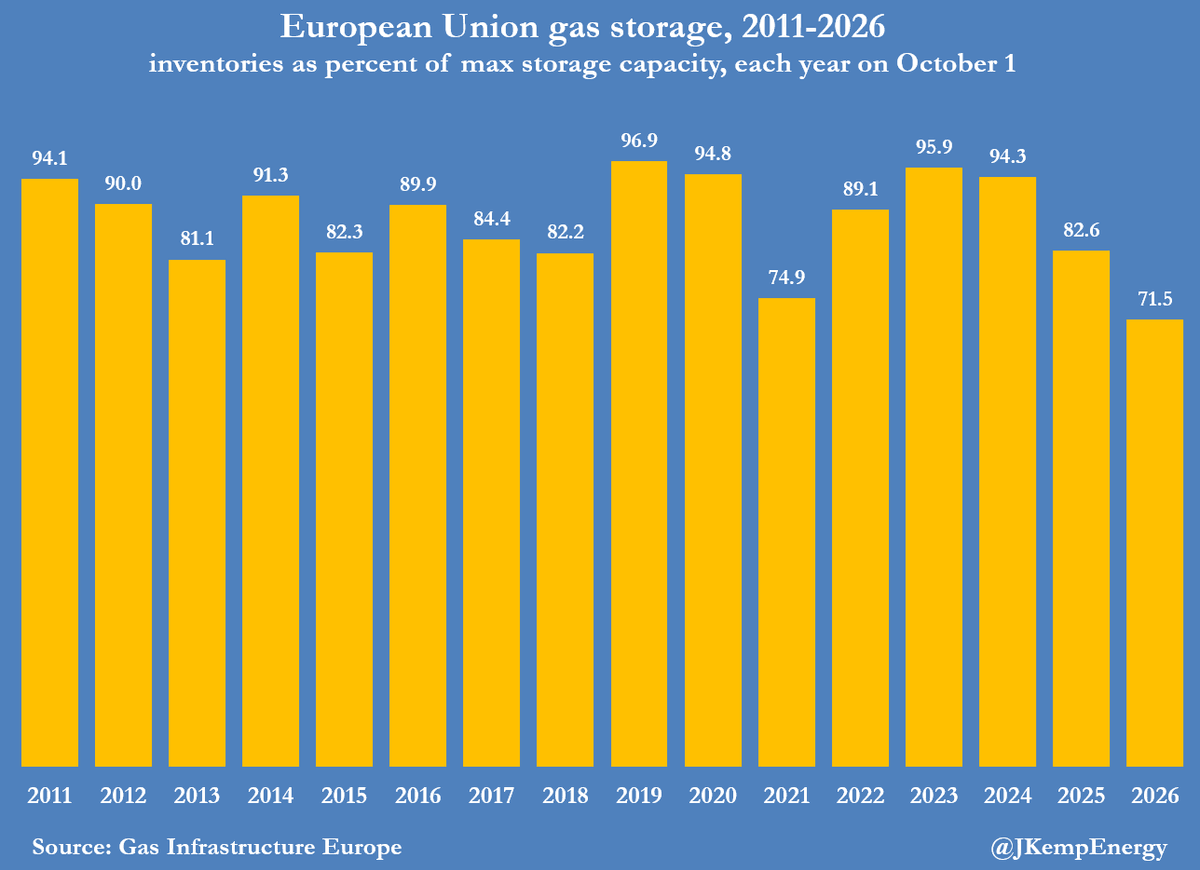
Lukas Ekwueme : « L'UE est en difficulté... Le stockage de gaz est à son niveau le plus bas jamais enregistré pour cette période de l'année.
L'Europe a refusé de reconstituer agressivement ses stocks parce que les prix étaient élevés pendant la guerre en Iran.
Le consensus était que la guerre serait bientôt terminée et que les prix du gaz s'effondreraient...
Eh bien, la guerre n'est pas terminée.
Les prix du gaz sont maintenant proches de leurs plus hauts sur 4 ans et l'Europe aborde l'hiver avec des stocks dangereusement bas.
Si nous avons un hiver froid, l'Europe risque d'épuiser ses réserves de gaz restantes et d'être forcée d'entrer en concurrence pour un GNL de plus en plus rare à presque n'importe quel prix.
L'UE est coincée dans une crise énergétique perpétuelle. »
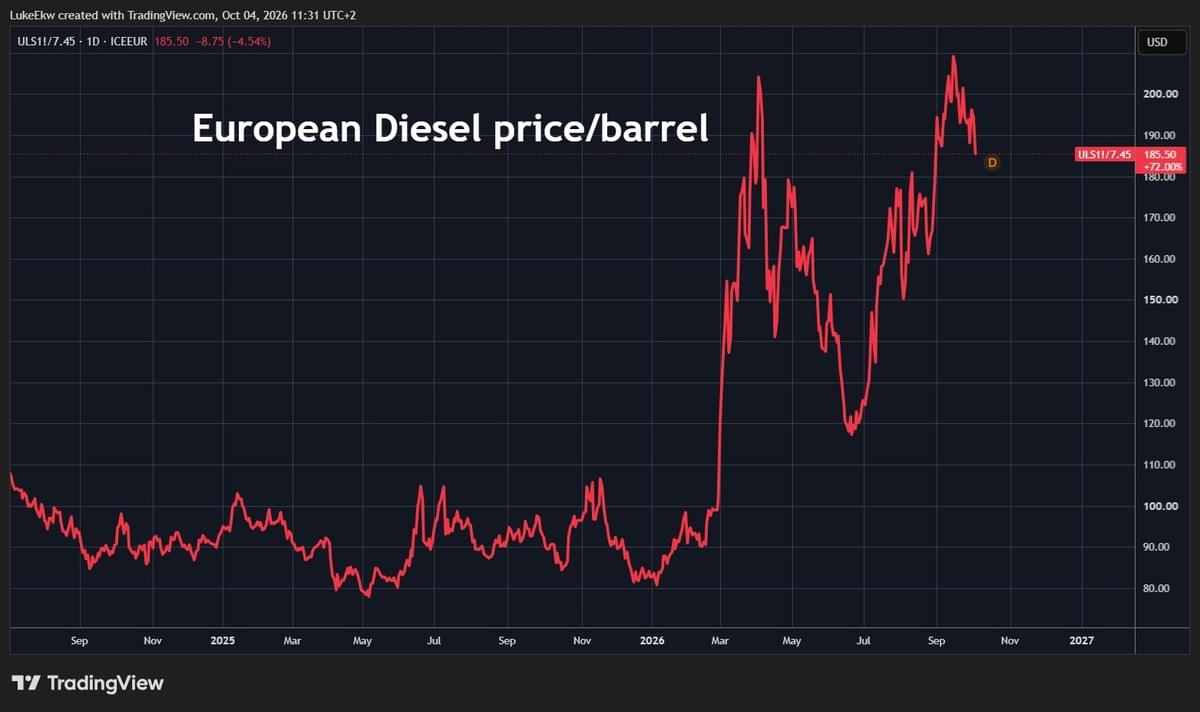
Lukas Ekwueme : « La crise du diesel dans l'UE en résumé... le diesel est à 186 $ le baril
Depuis 2009, l'Europe a fermé environ 30 raffineries.
La production nationale de diesel a chuté d'environ 800 kb/j.
L'Europe est donc devenue de plus en plus dépendante des importations.
Puis ils ont sanctionné la Russie... historiquement leur plus important fournisseur étranger de diesel.
Maintenant :
La Russie prolonge son interdiction d'exporter du diesel.
La Chine suspend ses exportations de carburant.
Et les Houthis continuent d'attaquer les infrastructures de raffinage saoudiennes.
L'Europe a délibérément réduit sa capacité à produire du diesel sur son territoire, s'est coupée de son plus grand fournisseur extérieur et est devenue de plus en plus dépendante d'un marché mondial du diesel qui est aujourd'hui en train de se disloquer.
L'UE est sur la voie du suicide économique. »
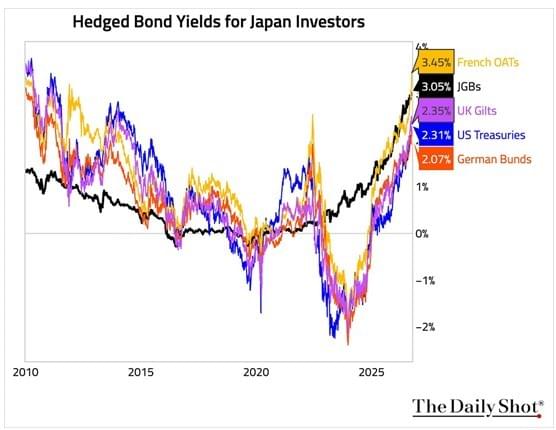
The Daily Shot : « Le taux français à 10 ans couvert contre le risque de change n'offre qu'un surcroît d'environ 40 points de base par rapport au taux domestique japonais (pour un investisseurs japonais NDLR). »
Robin Brooks : « Une autre journée brutale sur les marchés obligataires mondiaux, la France dépassant son précédent plus haut sur son taux à 10 ans atteint il y a une semaine. Le reste de l'Europe fortement endettée est entraîné vers le haut avec la France. L'addition pour 15 ans de report continuel des problèmes arrive à échéance... »
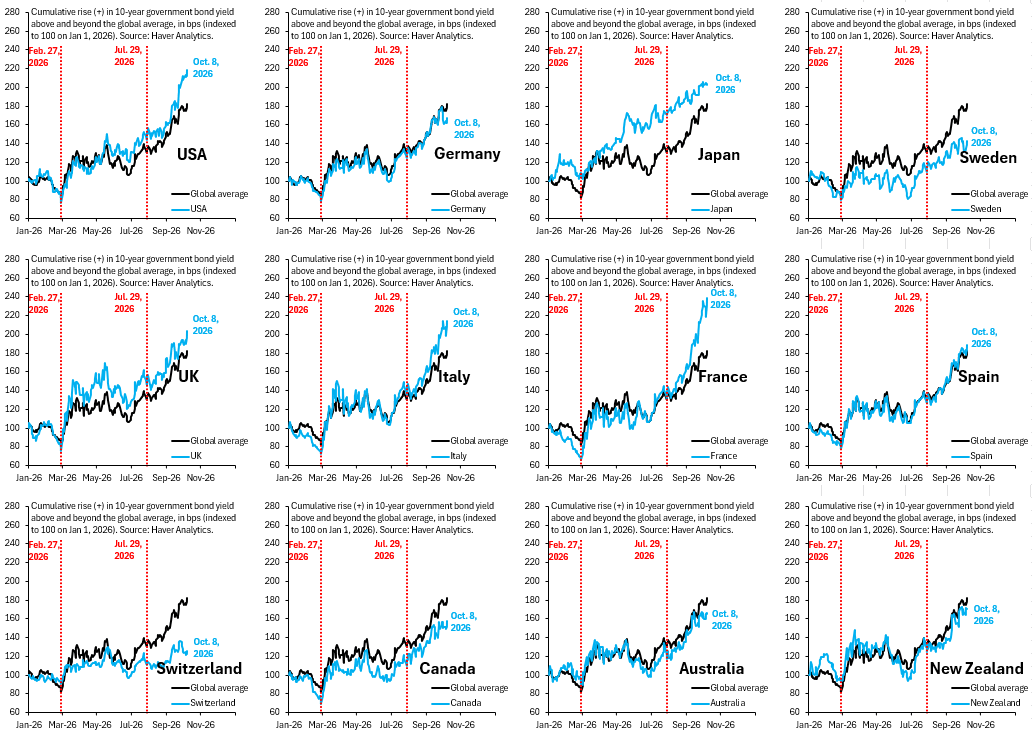
Un marché obligataire globalement à l'agonie
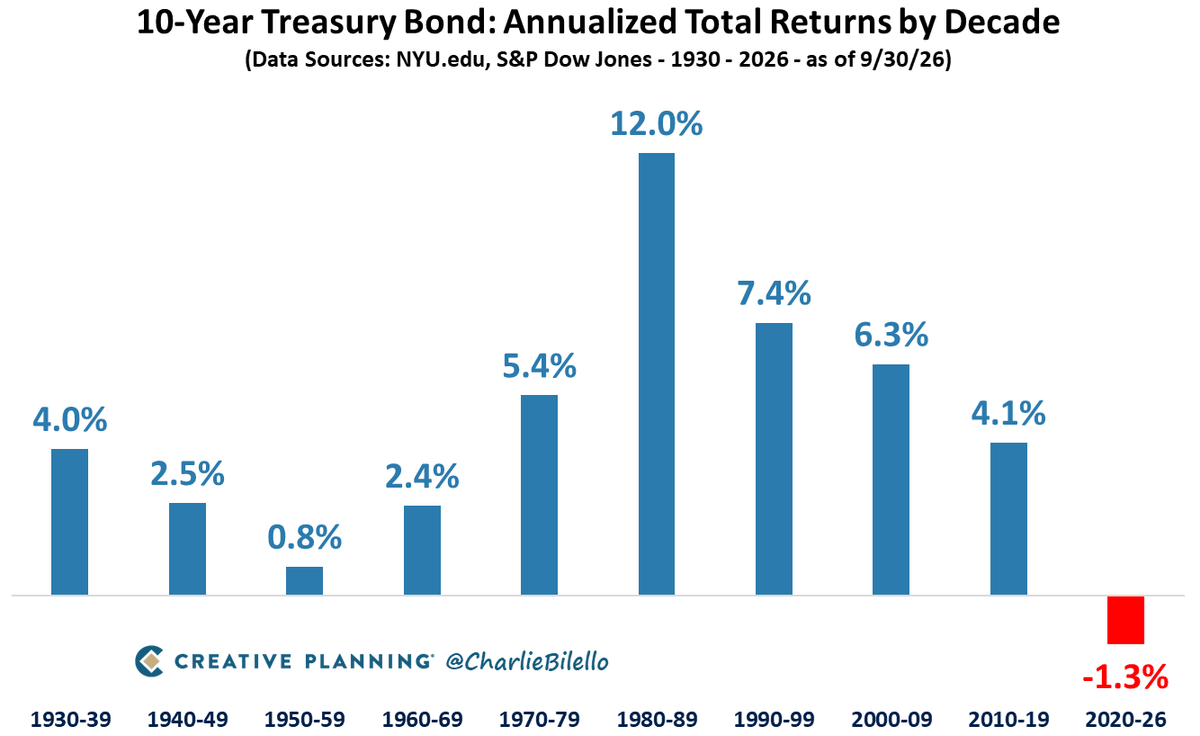
Charlie Bilello : « Les années 2020 sont en passe de devenir la pire décennie de l'histoire pour l'obligation du Trésor à 10 ans.
Rendement total annualisé jusqu'à présent : -1,3 %
Un bon rappel qu'être « sûr » face au risque de défaut ne signifie pas être en sécurité face au risque de taux d'intérêt et d'inflation. »
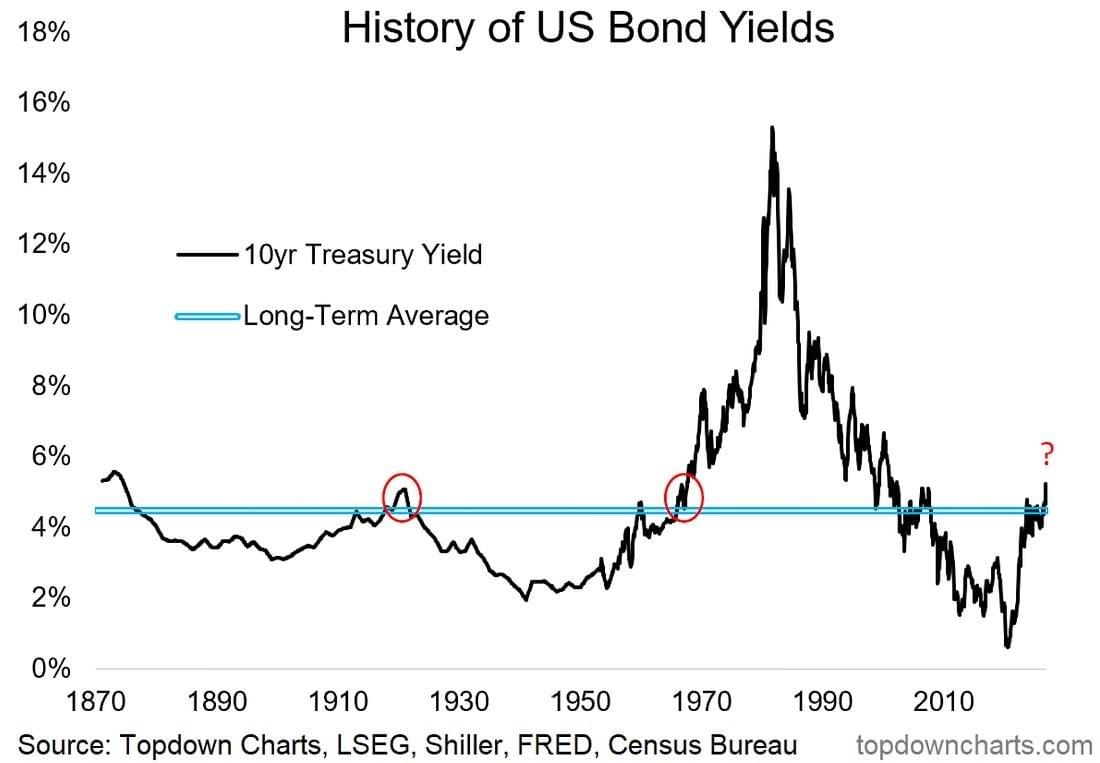
Lukas Ekwueme : « Le marché haussier obligataire de 40 ans est terminé.
Nous sommes passés des taux d'intérêt les plus bas de l'histoire des États-Unis à un taux à 10 ans américain supérieur à sa moyenne de long terme en un temps record.
Le ratio dette/PIB des États-Unis est proche de son record de l'après-Seconde Guerre mondiale et les déficits restent énormes.
Explosion de la dette + explosion des taux = charges d'intérêts insoutenables
Si quelque chose ne peut pas durer éternellement, cela s'arrêtera....
Tôt ou tard, les États-Unis devront copier la stratégie de l'après-Seconde Guerre mondiale.
À l'époque, le ratio dette/PIB avait culminé à 106 % avant de retomber à seulement 23 % dans les années 1970, les États-Unis ayant effacé la dette par l'inflation.
Ce n'est qu'APRÈS l'effondrement du fardeau de la dette que Volcker a finalement pu augmenter les taux de manière suffisamment agressive pour tuer l'inflation.
Aujourd'hui, nous ne sommes pas dans la phase Volcker du cycle...
Nous sommes dans la phase où l'on efface la dette par l'inflation.
Préparez-vous à l'inflation. »
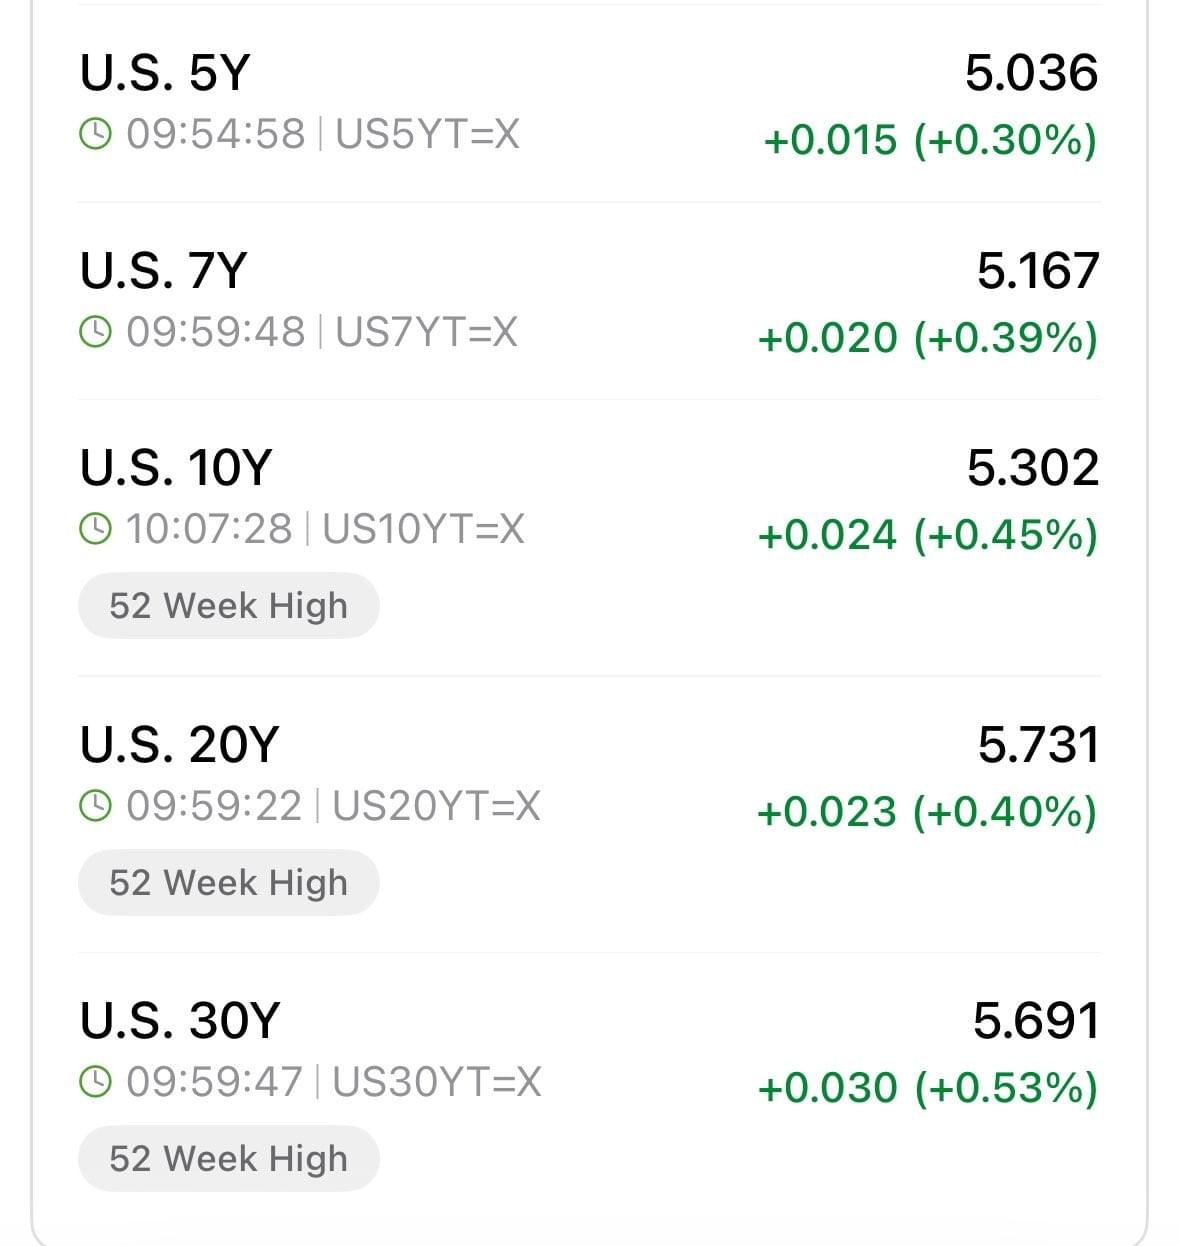
JustDario : « Les ventes japonaises se poursuivent aujourd'hui – je ne peux imaginer à quel point Bessent doit être furieux à ce sujet »
Et des effets concrets qui se font sentir !
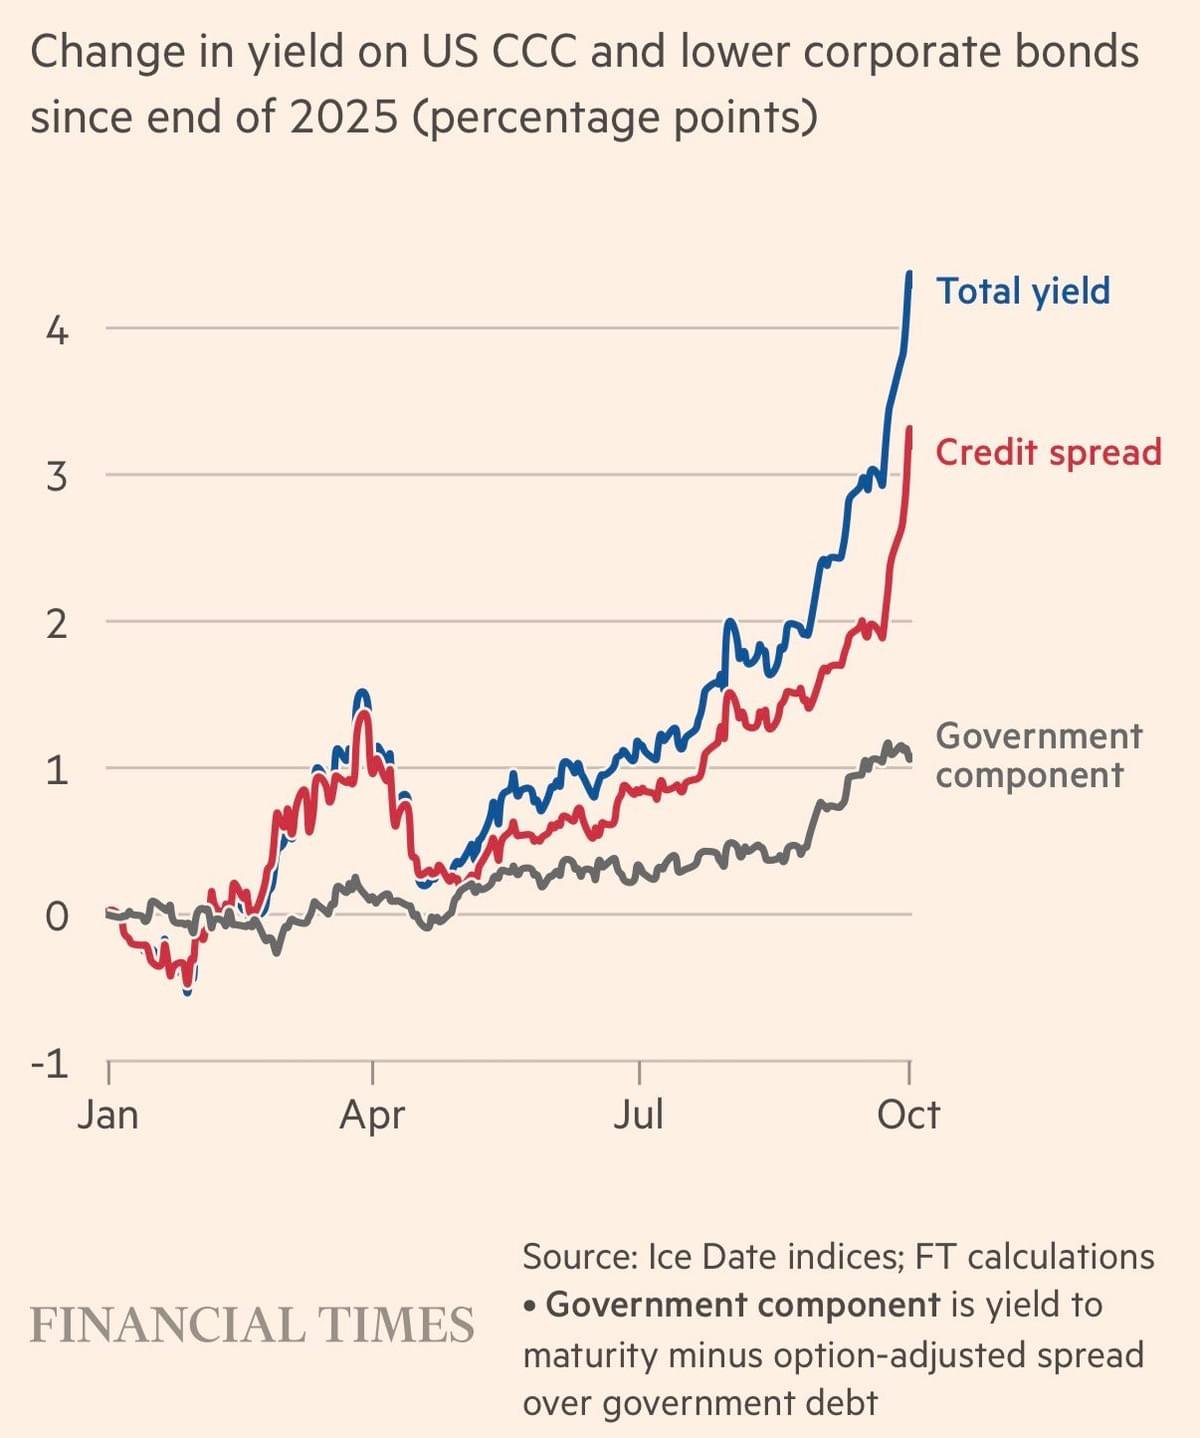
JustDario : « Je parie qu'ils discutent déjà d'une sorte de mécanisme de sauvetage ou de soutien de liquidité pour le crédit privé parrainé par la Fed – n'hésitez pas à mettre ceci en favori pour référence future.
Philip Pilkington : Le spread de crédit pour la dette spéculative s'envole. Les prêts dans cette partie du marché semblent déjà se gripper. »
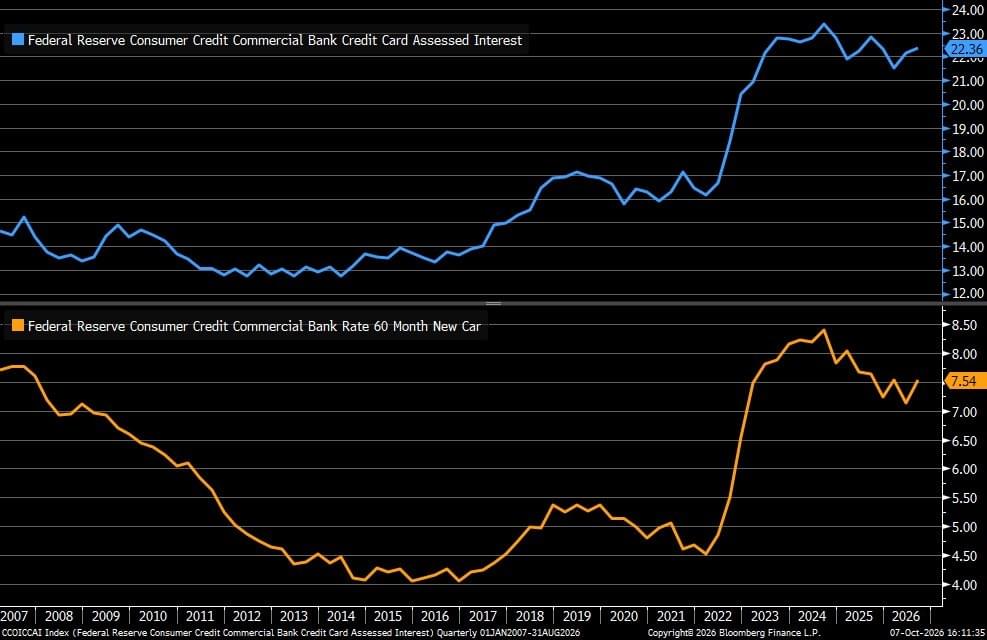
Liz Ann Sonders : « Les coûts de financement ont augmenté en août… le taux d'intérêt moyen sur les cartes de crédit soumises à intérêts a atteint 22,36 % ; le taux d'intérêt moyen sur un prêt auto neuf de 5 ans a grimpé à 7,54 % »
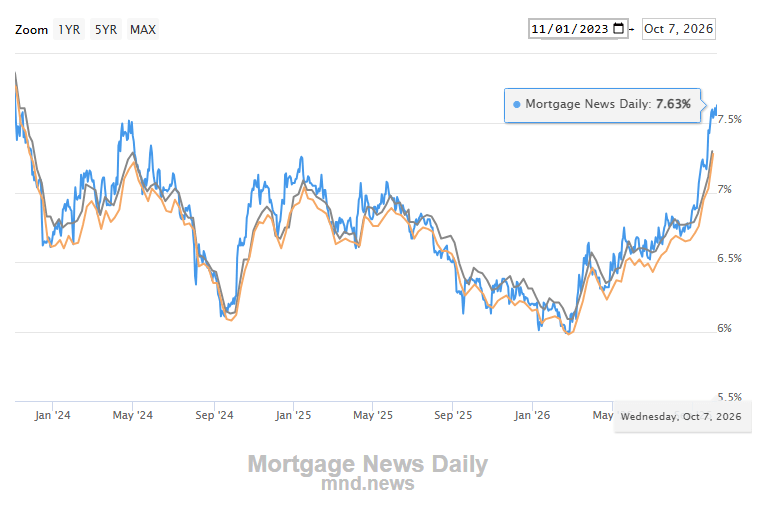
Barchart : « Le taux hypothécaire à 30 ans grimpe à 7,63 %, son niveau le plus élevé depuis novembre 2023 »
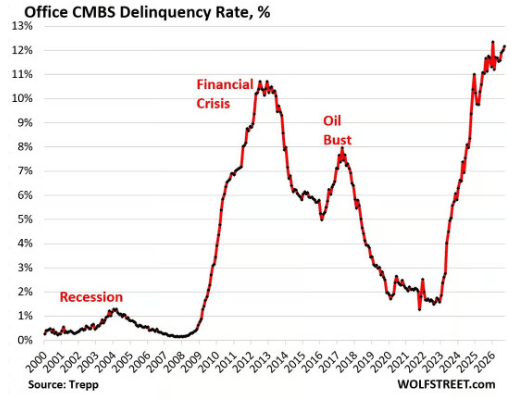
Barchart : « Immobilier commercial
Les taux d'impayés sur les bureaux se sont envolés pour atteindre leur niveau le plus élevé de l'histoire, dépassant même le pic de la crise financière mondiale »
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.