Wall Street avance sous haute surveillance
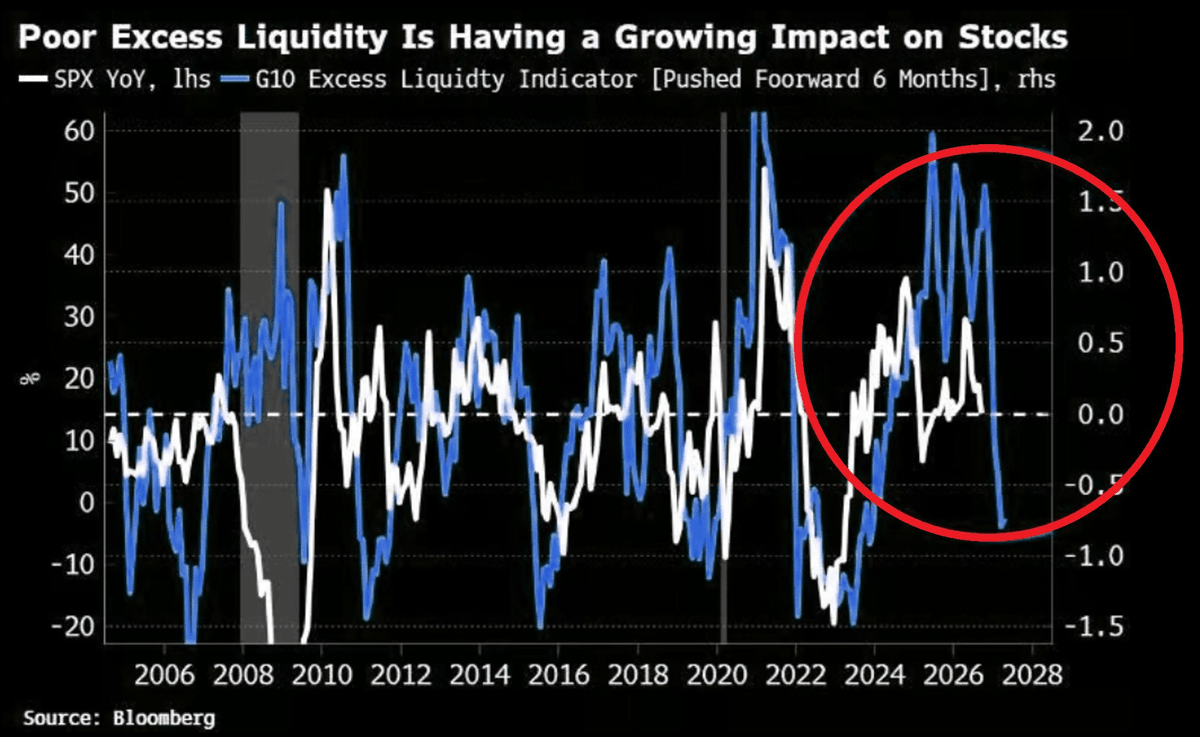
Global Markets Investor : l'indicateur d'excès de liquidité du G10, qui mesure l'écart entre la croissance de la masse monétaire M1 réelle et celle de l'économie et précède historiquement les actions de trois à six mois, est tombé à son plus bas depuis 2024. Le S&P 500 recule déjà de 4 % depuis son sommet de début octobre et fait du surplace depuis six mois, et le Nasdaq 100 a perdu 11 % ; si la relation se vérifie, une correction de 10 à 15 % devient de plus en plus probable dans les prochaines semaines.
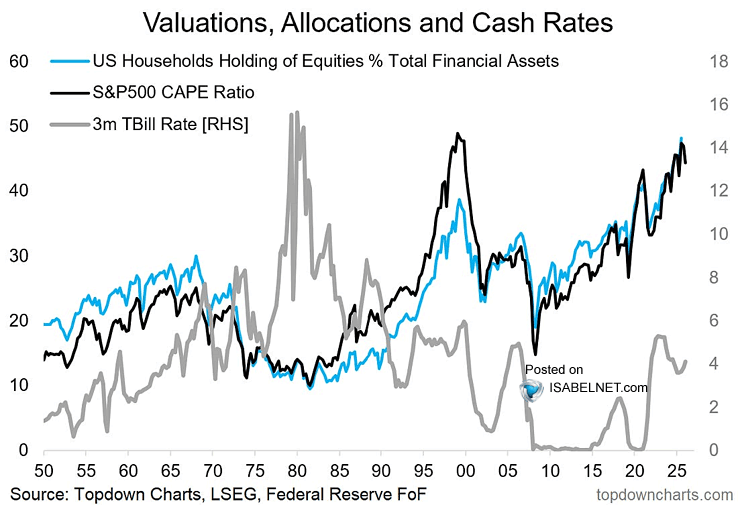
Isabelnet : le CAPE de Shiller du S&P 500 ramène les actions américaines vers des sommets de valorisation, près de son record de la bulle internet, tandis que la part des actions dans les actifs financiers des ménages américains bat des records. Les investisseurs peuvent profiter de la hausse, mais historiquement, des valorisations aussi élevées annoncent des performances futures plus faibles et davantage de risques de pertes.
Thomas Callum – ChartStorm : actions mondiales et américaines, tendance de fond toujours haussière mais marché bloqué dans une fourchette à court terme ; position globale sous surveillance, perspectives de plus en plus risquées.
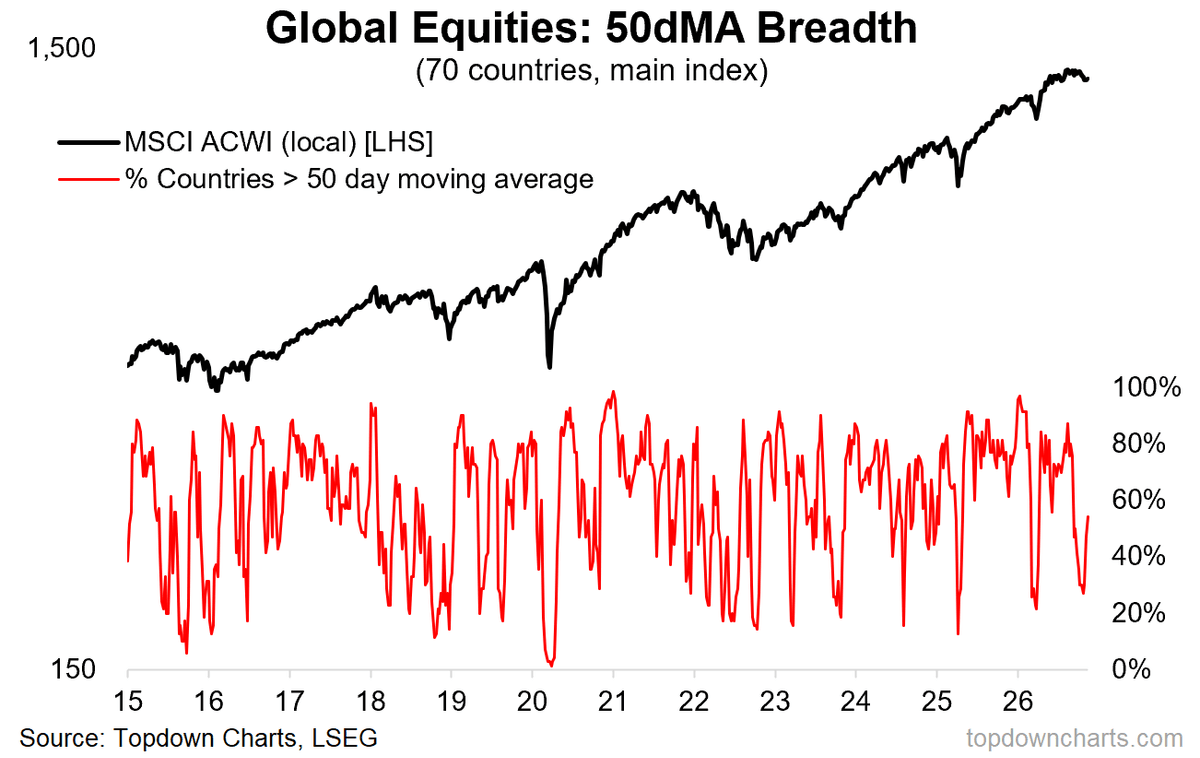
Thomas Callum – ChartStorm : les actions mondiales (MSCI ACWI) semblent avoir trouvé un support à court terme, et la part des 70 marchés nationaux dont l'indice principal dépasse sa moyenne mobile à 50 jours remonte depuis des niveaux de survente, comme fin 2024, début 2025 et plus tôt en 2026. Dans un marché haussier, cette configuration est un signal d'achat ; sans tendance nette ou en baisse, elle peut encore annoncer un rebond de court terme.
Source : Topdown Charts Pro
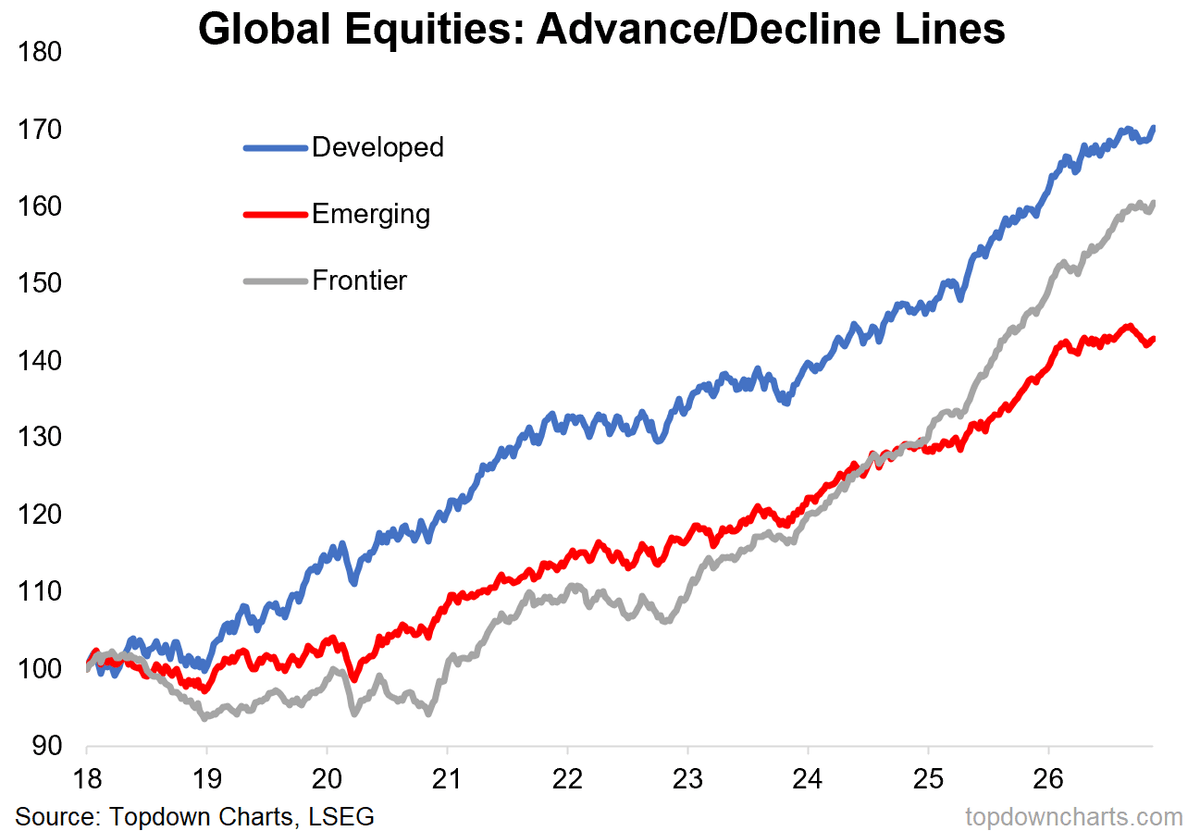
Thomas Callum – ChartStorm : côté actions mondiales, les courbes avance/déclin des marchés développés, frontières et émergents (base 100 en 2018, vers 170, 160 et 143) repartent à la hausse après avoir calé puis fléchi ces derniers mois. Sur le plan technique, la tendance haussière des actions mondiales reste intacte et les marchés semblent rebondir depuis des niveaux de survente : rien de baissier à ce stade.
Thomas Callum – ChartStorm : le Nasdaq 100 rebondit lui aussi depuis des niveaux de survente. Chaque fois que son RSI à 14 jours est passé sous 30 en novembre (1988, 2012, 2016), l'indice a ensuite progressé de 5 % en moyenne ; passé sous ce seuil le 5 novembre 2026, il a déjà repris exactement 5 % depuis cette clôture. Le rebond habituel est donc acquis, la suite reste à écrire.
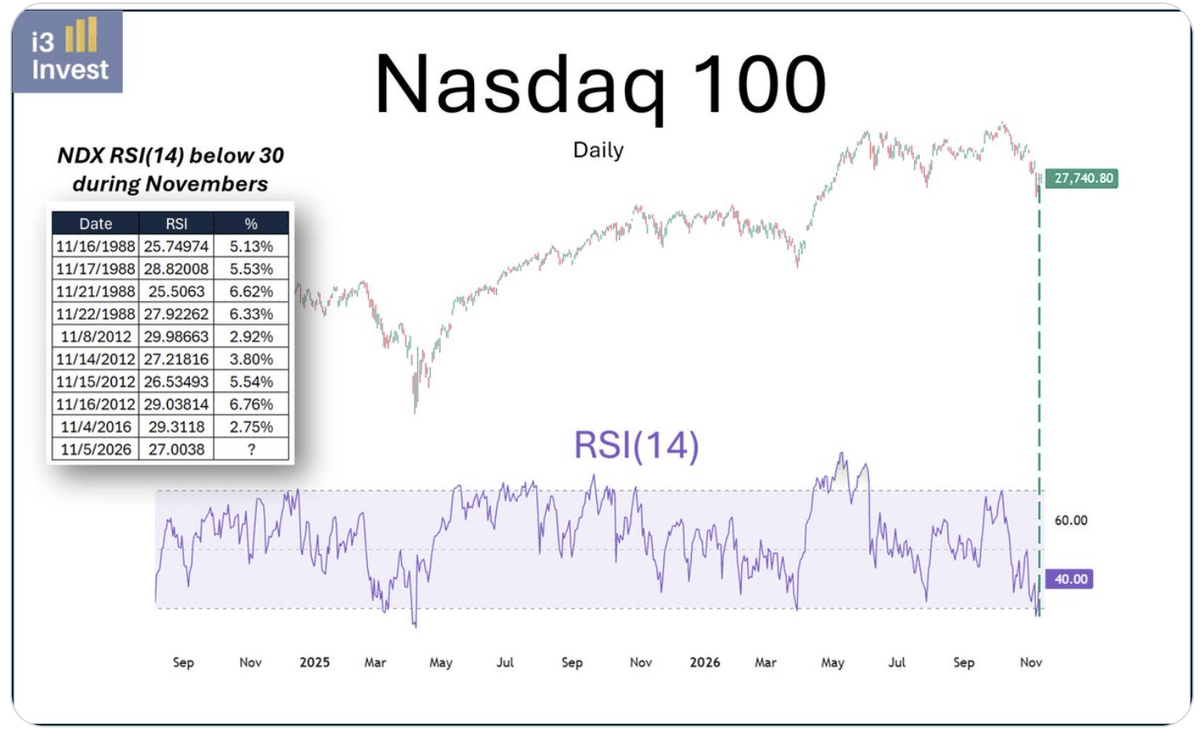
Source : @i3_invest
Thomas Callum – ChartStorm : longtemps parallèles, les actions des semi-conducteurs et celles des logiciels ont divergé avec l'essor de l'IA, qui a propulsé les semi-conducteurs. Depuis leur sommet de juin, ceux-ci ont perdu environ 30 % et reposent sur un support clé. Mise en garde de l'auteur : ce qui a déjà baissé de 30 % peut encore baisser de 30 % ; sans en faire une prévision, il rappelle qu'une forte baisse ne justifie pas à elle seule un achat.
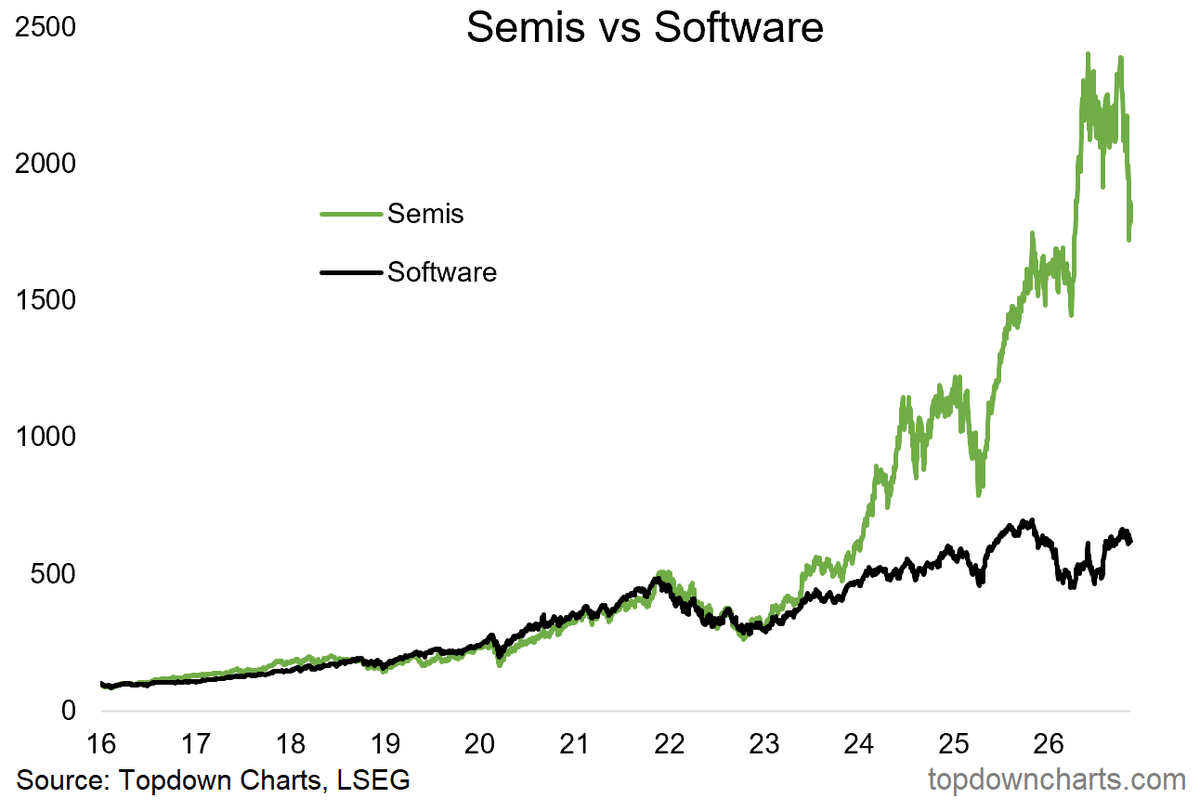
Source : Topdown Charts Professional
Thomas Callum – ChartStorm : le PER de l'indice des semi-conducteurs SOX, calculé sur les bénéfices attendus à deux ans, tombe sous 10, presque aussi bas qu'en 2011 et plus bas qu'en 2020 et en 2022. Le marché doute que ces bénéfices, tirés des prévisions des analystes, soient atteints ou durables : le boom de l'IA pourrait se retourner (la plupart des projections situent le pic des investissements en 2027), et un ralentissement ou un surinvestissement passager pèserait sur les résultats. Le même scepticisme régnait pourtant en 2022, juste avant l'un des plus forts marchés haussiers de ces dernières années.
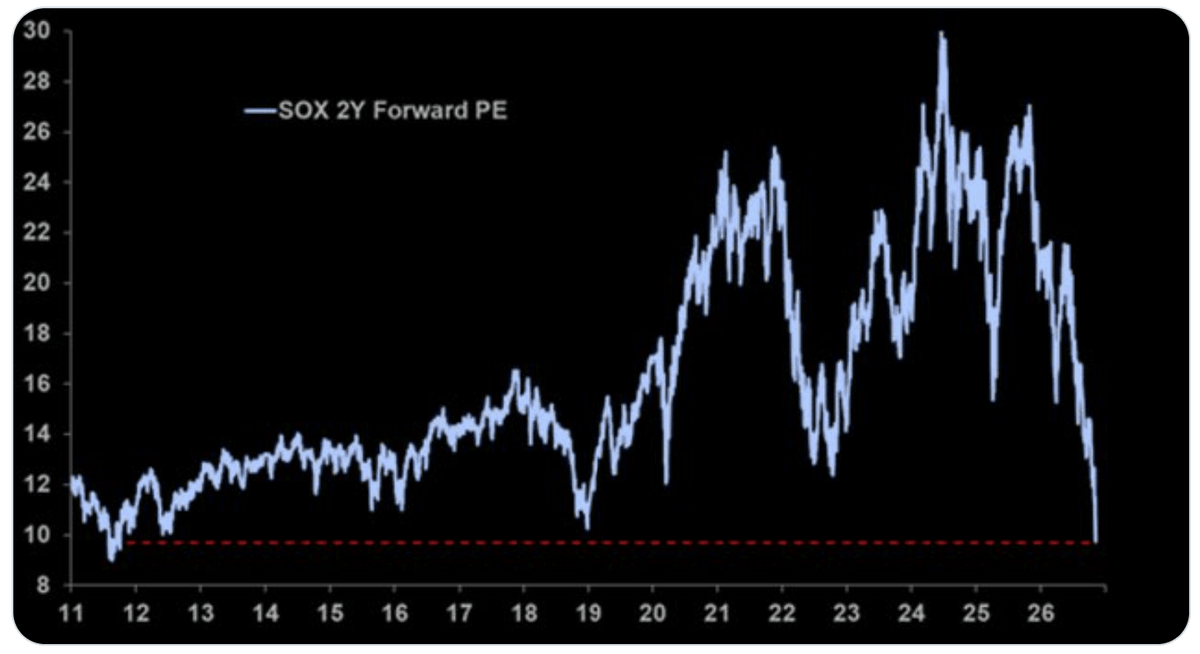
Source : @caprioleio
Thomas Callum – ChartStorm : d'après des simulations du modèle FRB/US de la Fed, la hausse des actions portée par l'IA a davantage soutenu l'économie américaine que la construction des centres de données : environ 0,6 % de PIB réel en plus en comptant la hausse des actions, contre 0,3 % pour les seuls centres de données. Les ménages n'ont jamais autant investi en actions, désormais plus qu'en immobilier, et cet effet de richesse pèse lourd ; c'est aussi pourquoi l'économie supporterait mal une forte baisse de la Bourse.
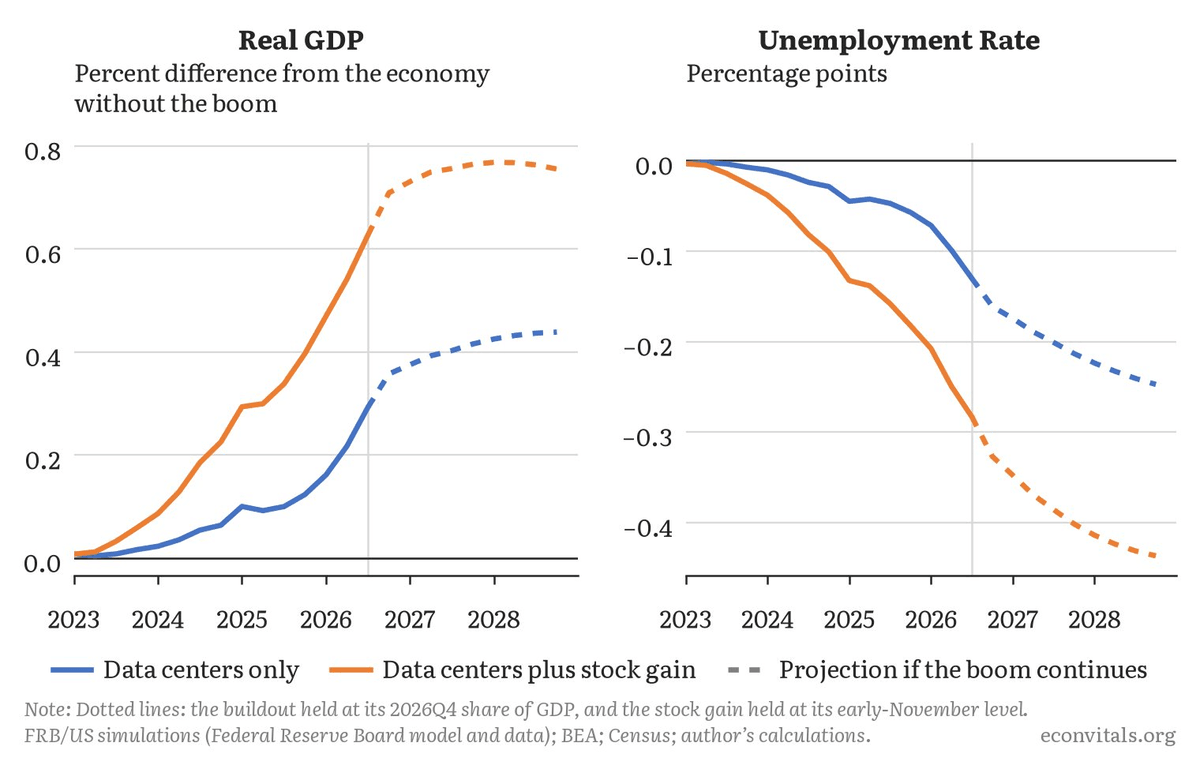
Source : @jasonfurman
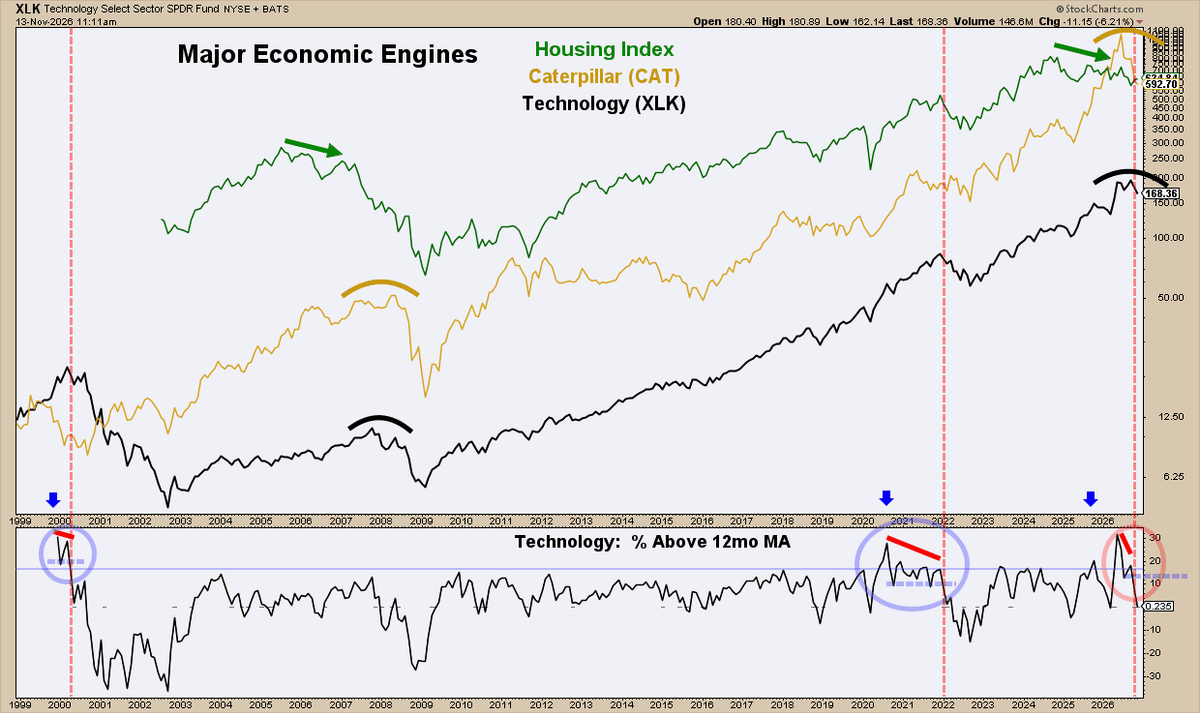
Thomas Callum – ChartStorm : selon Jim Knarr, l'indice du logement américain, l'action Caterpillar et l'ETF technologique XLK, trois baromètres de l'économie américaine, de l'économie mondiale et de la croissance, dessinent des sommets majeurs comparables à ceux de 2000, 2008 ou 2022. Un trio à surveiller de près, alors que les indicateurs avancés commencent à se dégrader.
Source : @ChartMonitor
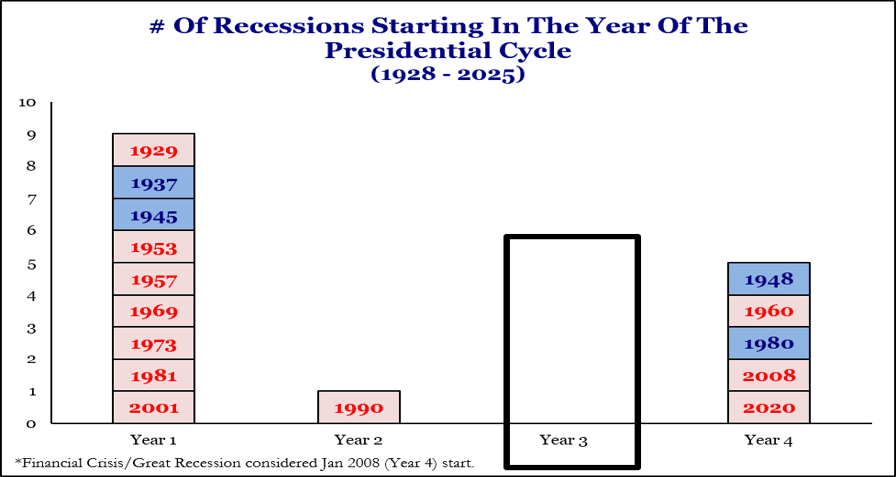
Thomas Callum – ChartStorm : de 1928 à 2025, aucune récession américaine n'a commencé la troisième année du mandat présidentiel, contre 9 la première année, 1 la deuxième et 5 la quatrième. Rien n'empêche pourtant une récession de démarrer en troisième année : le graphique décrit le passé, il ne donne aucune probabilité. L'auteur juge ce risque supérieur à zéro, même si ses indicateurs avancés situent le pire du ralentissement plus tard, peut-être en 2028.
Source : @BairdStrategas via @RyanDetrick
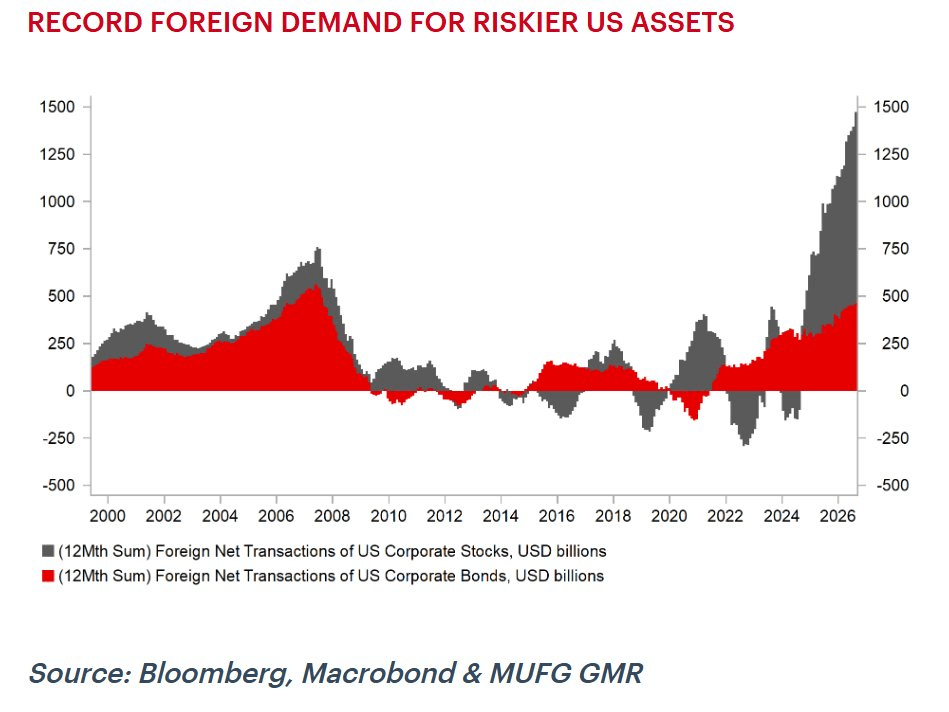
Thomas Callum – ChartStorm : les étrangers se ruent sur les actifs américains, et leur demande d'actions et d'obligations d'entreprises américaines (achats nets sur douze mois) atteint un record.
Source : @TheStalwart
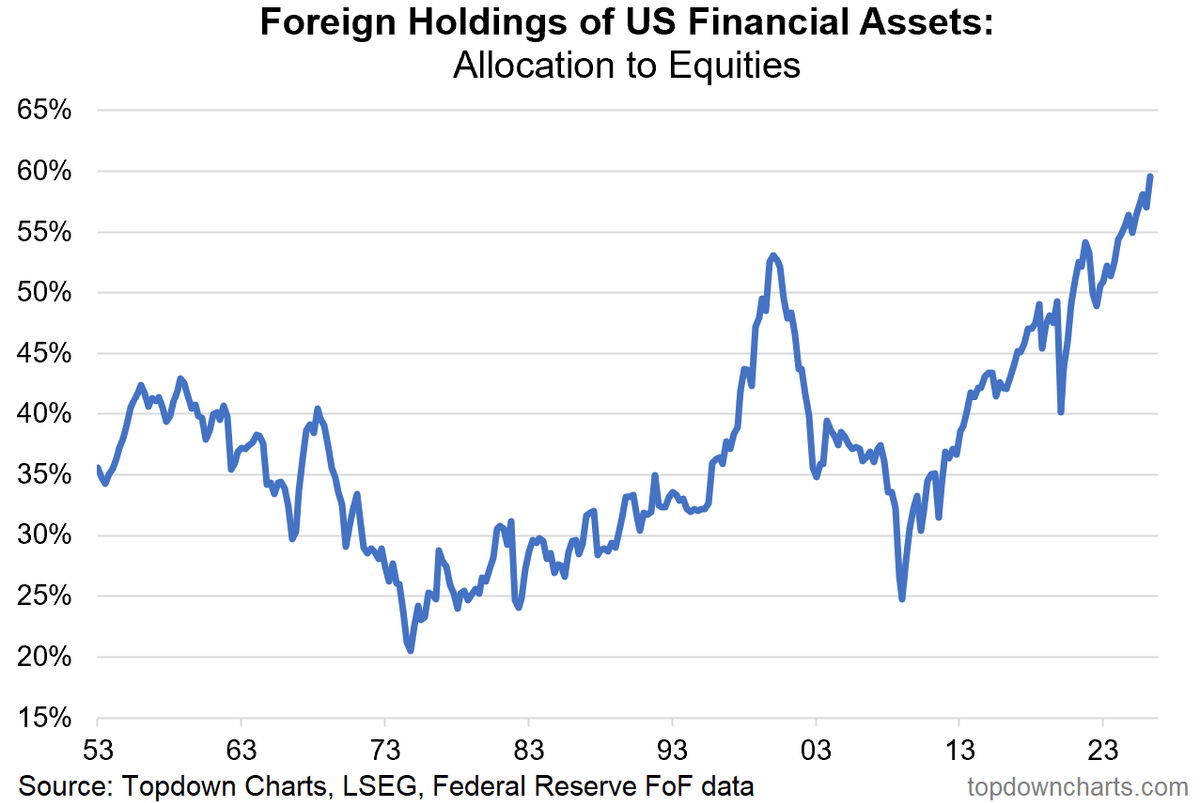
Thomas Callum – ChartStorm : sous l'effet de ces achats et de la hausse des marchés, la part des actions dans les actifs financiers américains détenus par les étrangers approche 60 %, un record depuis 1953, au-delà du pic de 2000 (environ 53 %). Un signal de plus qui rappelle la bulle internet.
Source : Topdown Charts Professional
Perspectives du marché boursier américain : cadre à 5 facteurs
Thomas Callum – ChartStorm : pour les actions américaines, le contexte de risque reste préoccupant, avec des valorisations chères, un positionnement tendu, un sentiment très optimiste (signal contrarien défavorable) et une politique monétaire qui devient un frein. Pour l'instant, la macroéconomie et les bénéfices restent porteurs et la tendance haussière est intacte, mais l'analyse technique est suivie de près pour jauger le risque et le calendrier ; position globale sous surveillance, perspectives de plus en plus risquées.
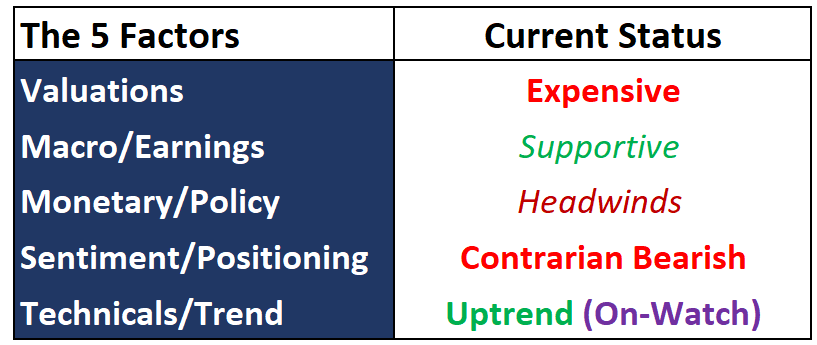
Source : cadre à 5 facteurs de Topdown Charts
Facteur à la loupe : analyse technique
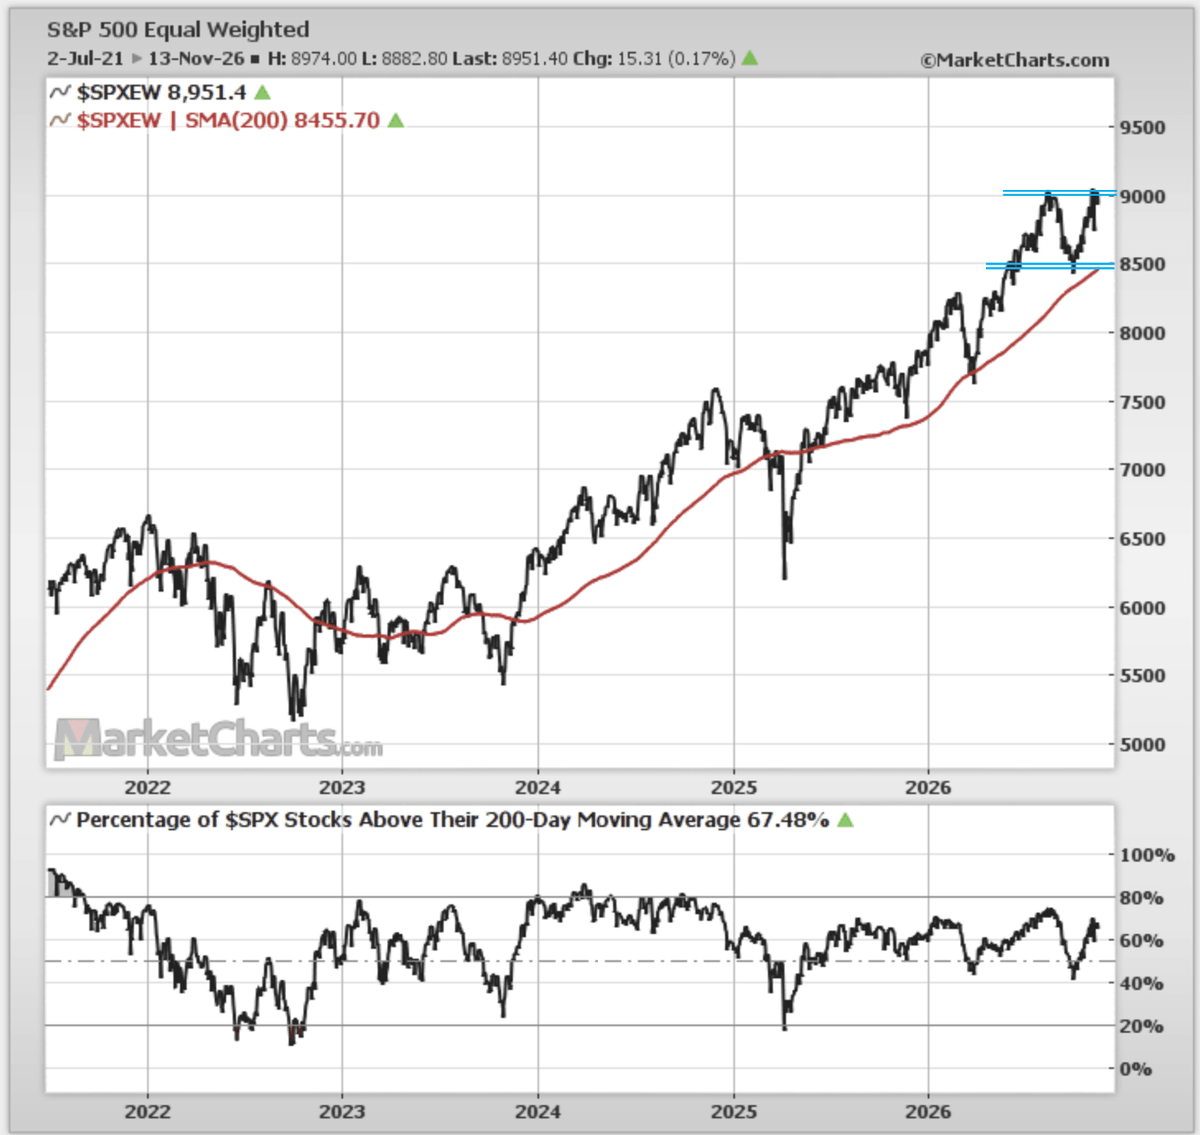
Thomas Callum – ChartStorm : reflet du marché dans son ensemble, au-delà des dix plus grosses capitalisations, le S&P 500 équipondéré (8 951 points le 13 novembre) reste en nette tendance haussière : sommets et creux de plus en plus hauts, cours au-dessus de sa moyenne mobile à 200 jours (8 456 points), elle-même orientée à la hausse, et 67,5 % des valeurs du S&P 500 au-dessus de la leur. À court terme, franchir la forte résistance des 9 000 points serait clairement haussier, alors que casser le support des 8 500 points serait un très mauvais signe pour le cycle. L'auteur accorde le bénéfice du doute à la hausse, tout en restant attentif au risque de baisse à court terme.
Faut-il vraiment craindre l'inflation américaine ?
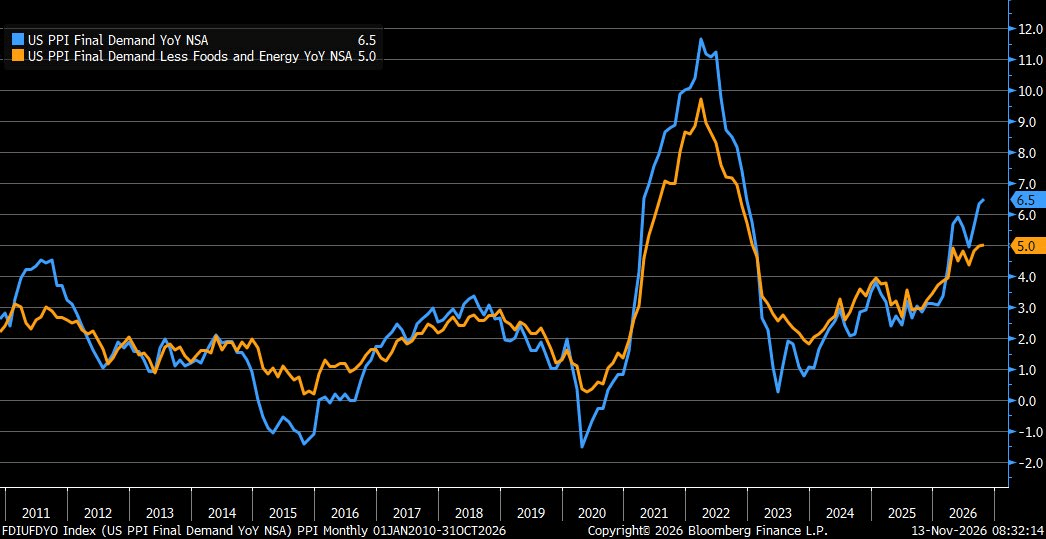
Liz Ann Sonders : en octobre, les prix à la production américains progressent de 6,5 % sur un an (6,6 % attendu, 6,3 % le mois précédent), et de 5,0 % hors alimentation et énergie, comme attendu et comme le mois précédent.
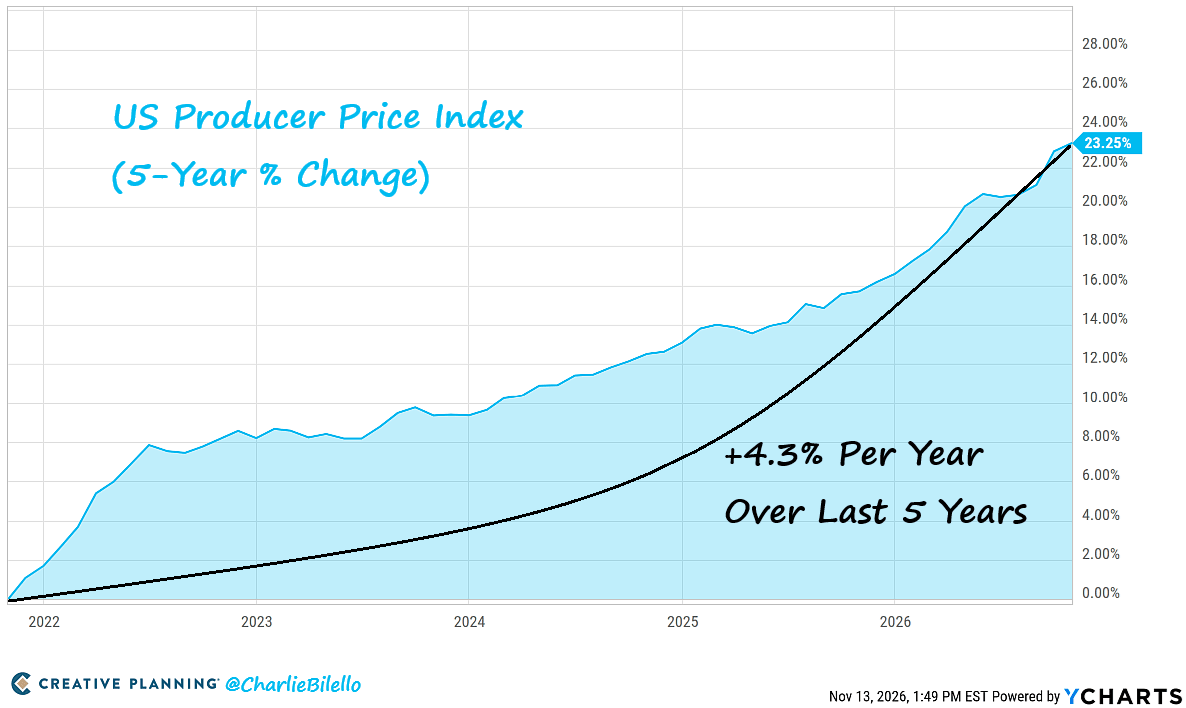
Charlie Bilello : les prix à la production américains ont augmenté de 6,5 % sur un an et de 4,3 % par an sur les cinq dernières années (+23,25 % au total). Pour lui, l'inflation à 2 % est un mythe et la Fed a perdu toute crédibilité dans la lutte contre l'inflation.
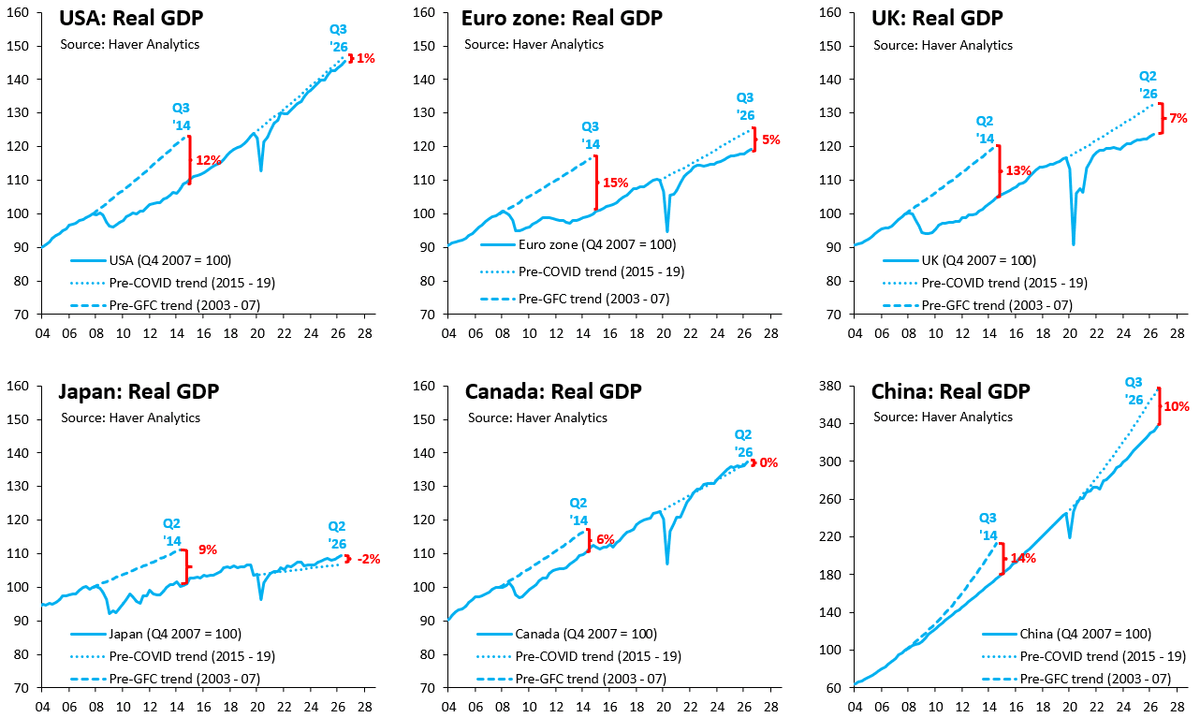
Robin J. Brooks : le PIB réel reste inférieur à sa tendance d'avant la pandémie dans presque toutes les grandes économies, de 1 % aux États-Unis, 5 % dans la zone euro, 7 % au Royaume-Uni et 10 % en Chine ; le Canada est à son potentiel et le Japon le dépasse de 2 %, sans risque de surchauffe vu sa stagnation. Faute de surchauffe, le choc pétrolier ne peut pas se diffuser durablement aux autres prix : pour l'auteur, la forte hausse de l'inflation américaine de cette semaine n'est qu'un bruit de fond et la fermeté affichée par la Fed est trompeuse. Avec un Brent en baisse de plus de 20 % depuis début novembre, la hausse du dollar ne devrait pas durer, et l'or et les autres métaux précieux devraient rebondir.
Source : brunobertez.com
Taux et crédit sous tension
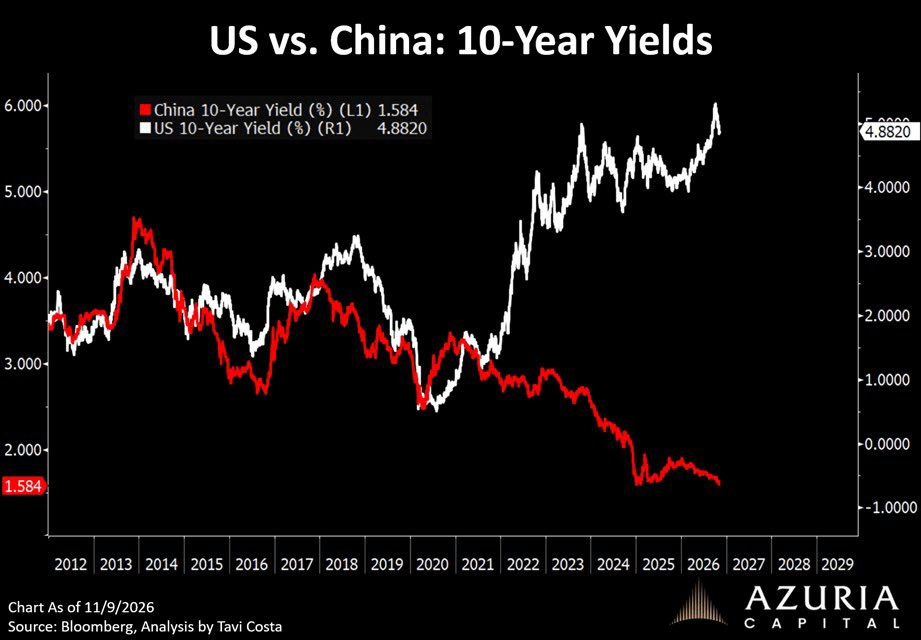
Otavio (Tavi) Costa : depuis 2021, le taux à 10 ans américain (4,88 % au 9 novembre) et le taux à 10 ans chinois (1,58 %) divergent nettement. Probablement la divergence macroéconomique la plus importante entre deux superpuissances engagées dans une course à l'IA, avec des dépenses dignes d'une économie de guerre.
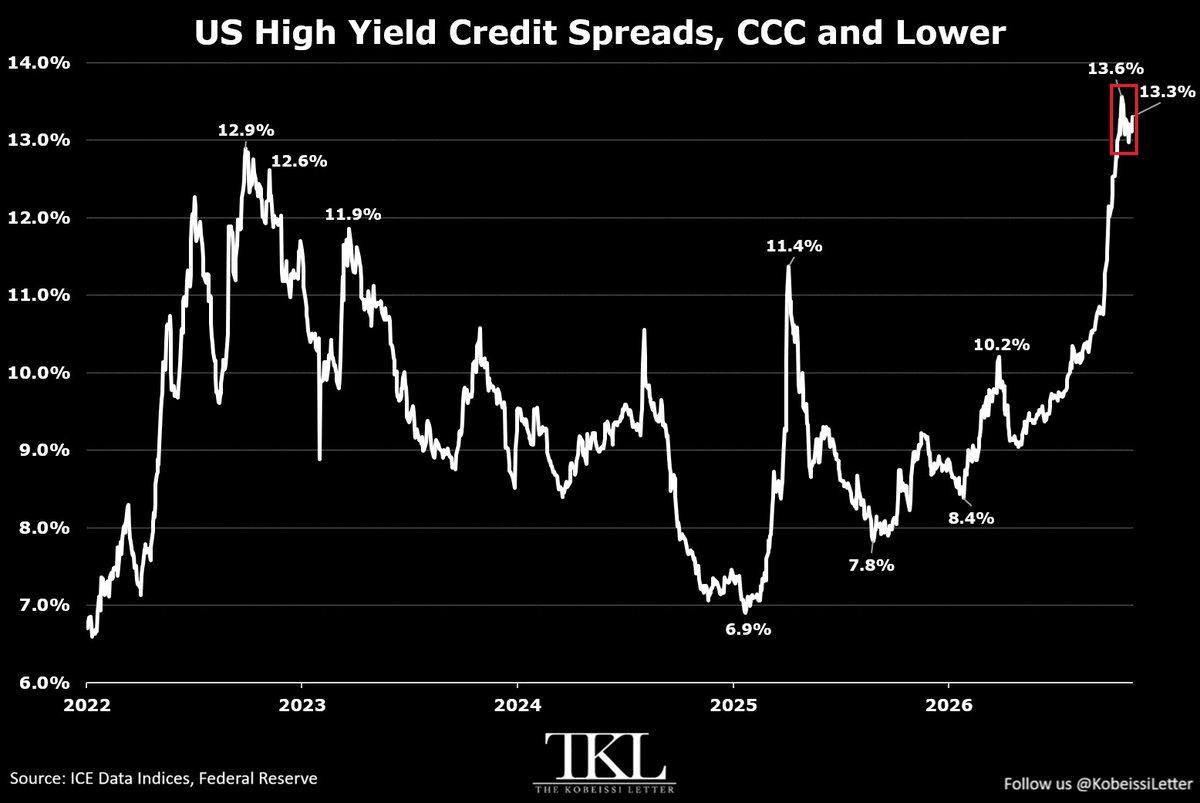
The Kobeissi Letter : les écarts de taux des obligations d'entreprises américaines notées CCC et moins atteignent 13,3 %, près de leur plus haut depuis la pandémie de 2020 et au-delà du pic de 12,9 % du marché baissier de 2022, après une hausse de 490 points de base depuis janvier 2026. L'écart avec la dette notée BBB, environ 1 200 points de base, est au plus large depuis au moins cinq ans : les tensions se propagent rapidement dans le crédit de moindre qualité.
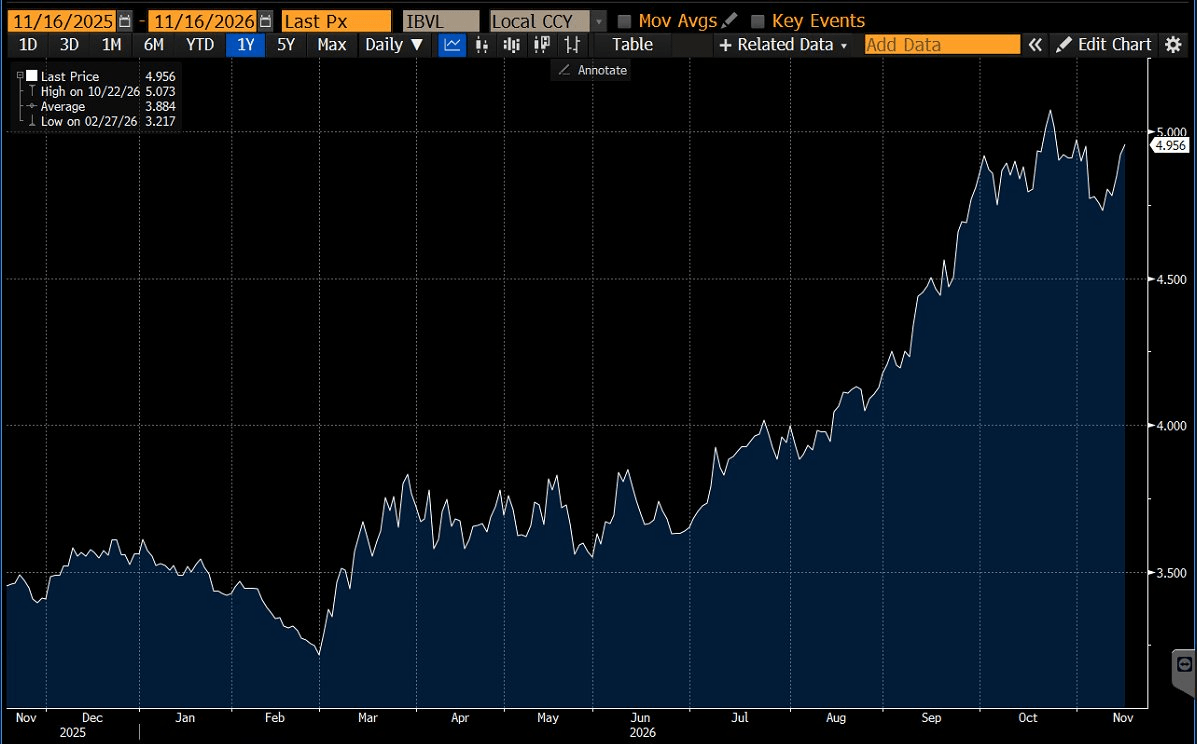
Karel Mercx : le taux à 10 ans français remonte rapidement, à 4,96 %, et se rapproche de son plus haut sur un an (5,07 % le 22 octobre), contre 3,22 % au plus bas de fin février.
1 400 milliards de dollars d'intérêts par an
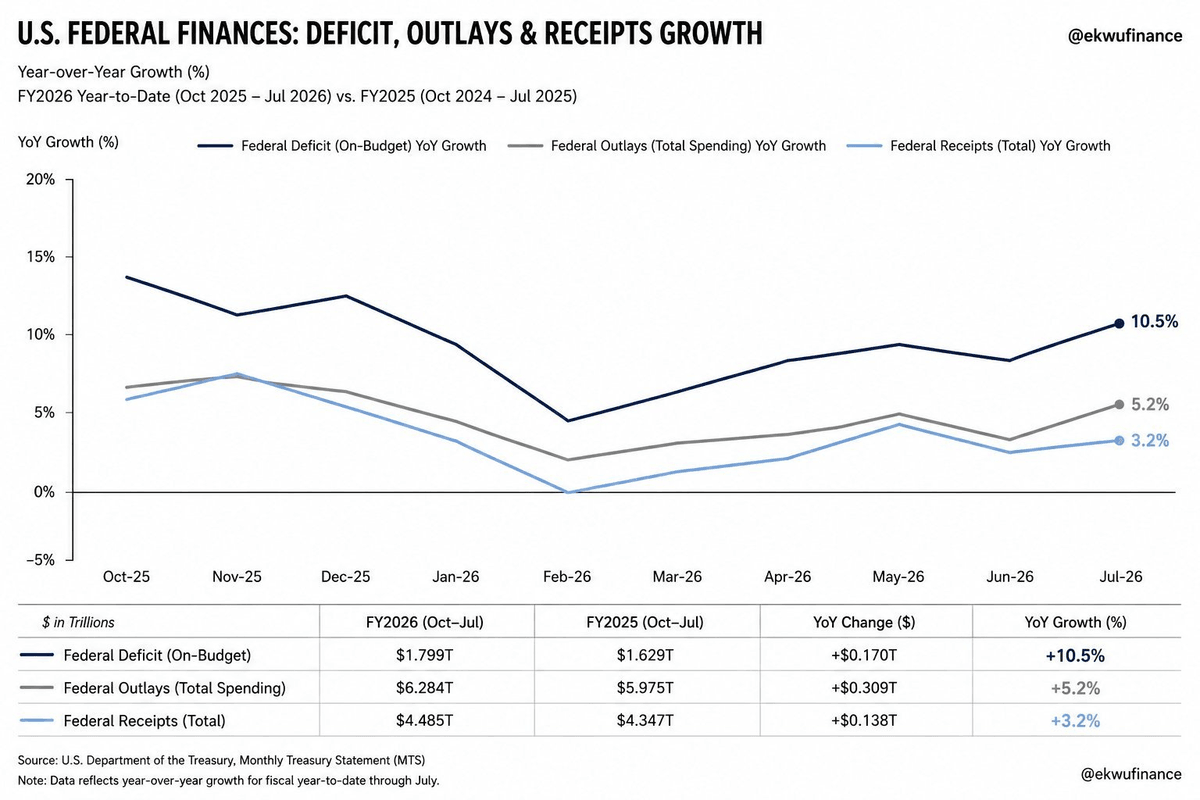
Lukas Ekwueme : sur les dix premiers mois de l'exercice budgétaire 2026 (octobre 2025 à juillet 2026), le déficit fédéral américain augmente de 10,5 % sur un an, à 1 799 milliards de dollars, plus de trois fois plus vite que les recettes (+3,2 %), tandis que les dépenses progressent de 5,2 %. Pour l'auteur, les États-Unis ne sortiront pas de leur dette par la croissance, d'autant que des recettes fiscales record sont dopées par un boom de l'IA qu'il juge insoutenable ; seule issue selon lui, la répression financière, des taux maintenus sous l'inflation pour éroder la dette.
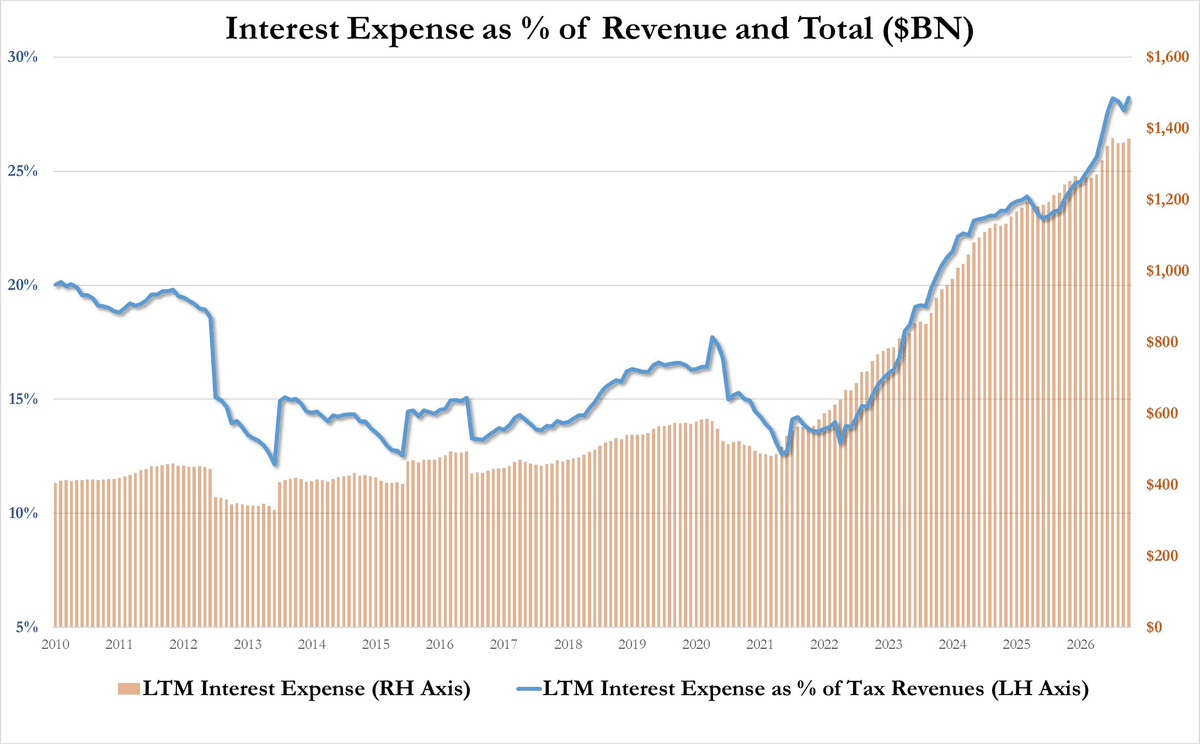
zerohedge : les États-Unis consacrent désormais 28 cents de chaque dollar d'impôts collecté aux seuls intérêts de leur dette publique, qui atteindra 41 000 milliards de dollars d'ici quatre à six semaines ; sur douze mois glissants, la charge d'intérêts approche 1 400 milliards de dollars.
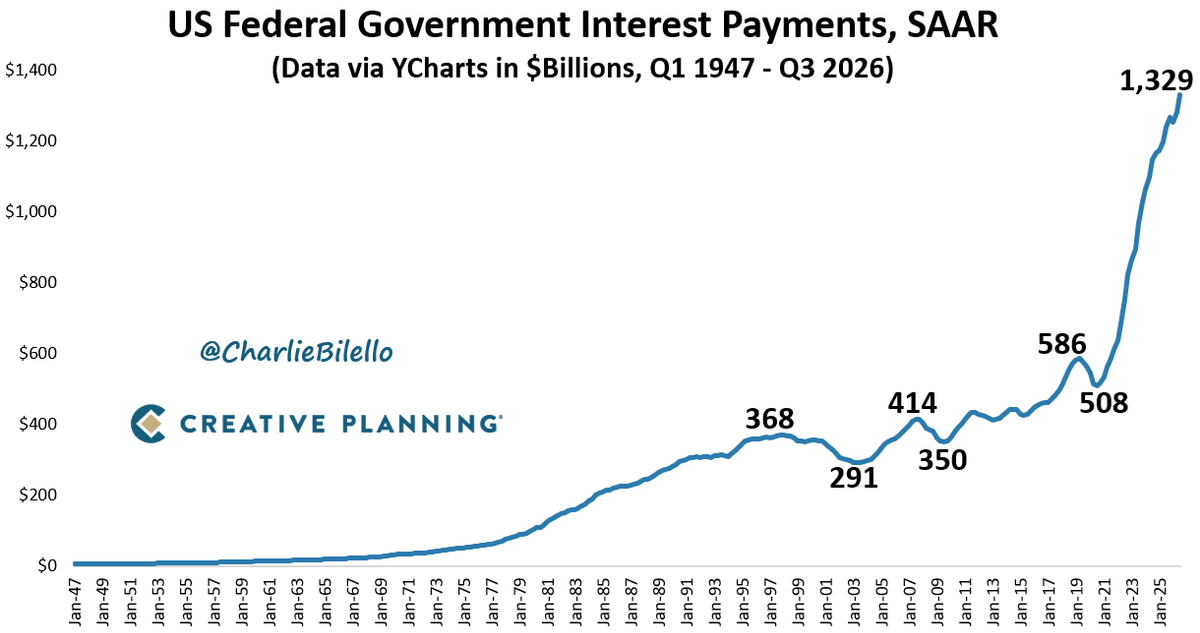
Charlie Bilello : les intérêts payés sur la dette publique américaine atteignent un nouveau record, 1 329 milliards de dollars en rythme annuel au troisième trimestre 2026. À ce rythme, ils deviendront bientôt le premier poste du budget fédéral, devant la Social Security, le système public de retraite.
L'or face à la dérive des monnaies
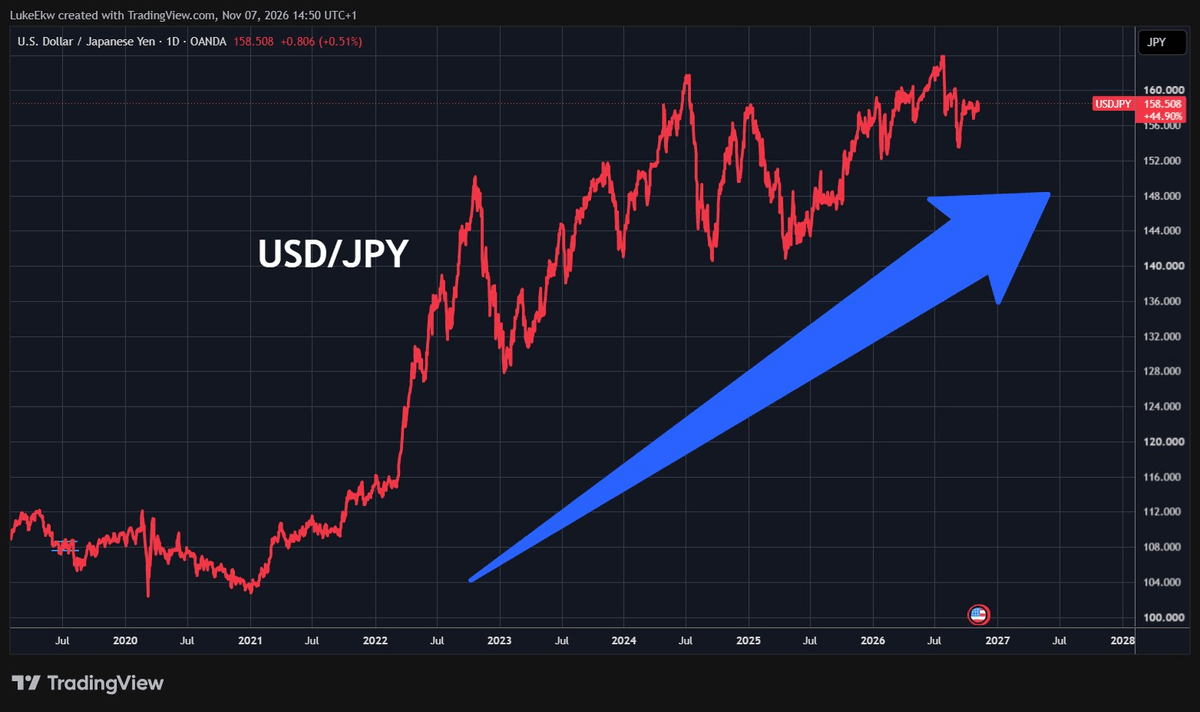
Lukas Ekwueme : le yen a perdu environ 30 % en cinq ans face au dollar (158,5 yens pour un dollar sur le graphique). Pour le défendre, le Japon devrait relever fortement ses taux, ce que sa dette, supérieure à 200 % du PIB, ne permet pas, alors que des dépenses records et des baisses d'impôts prévues poussent déjà les taux à la hausse ; contenir les taux par un contrôle de la courbe pour éroder la dette affaiblirait encore le yen, d'où sa conviction qu'on ne détient pas assez d'or.
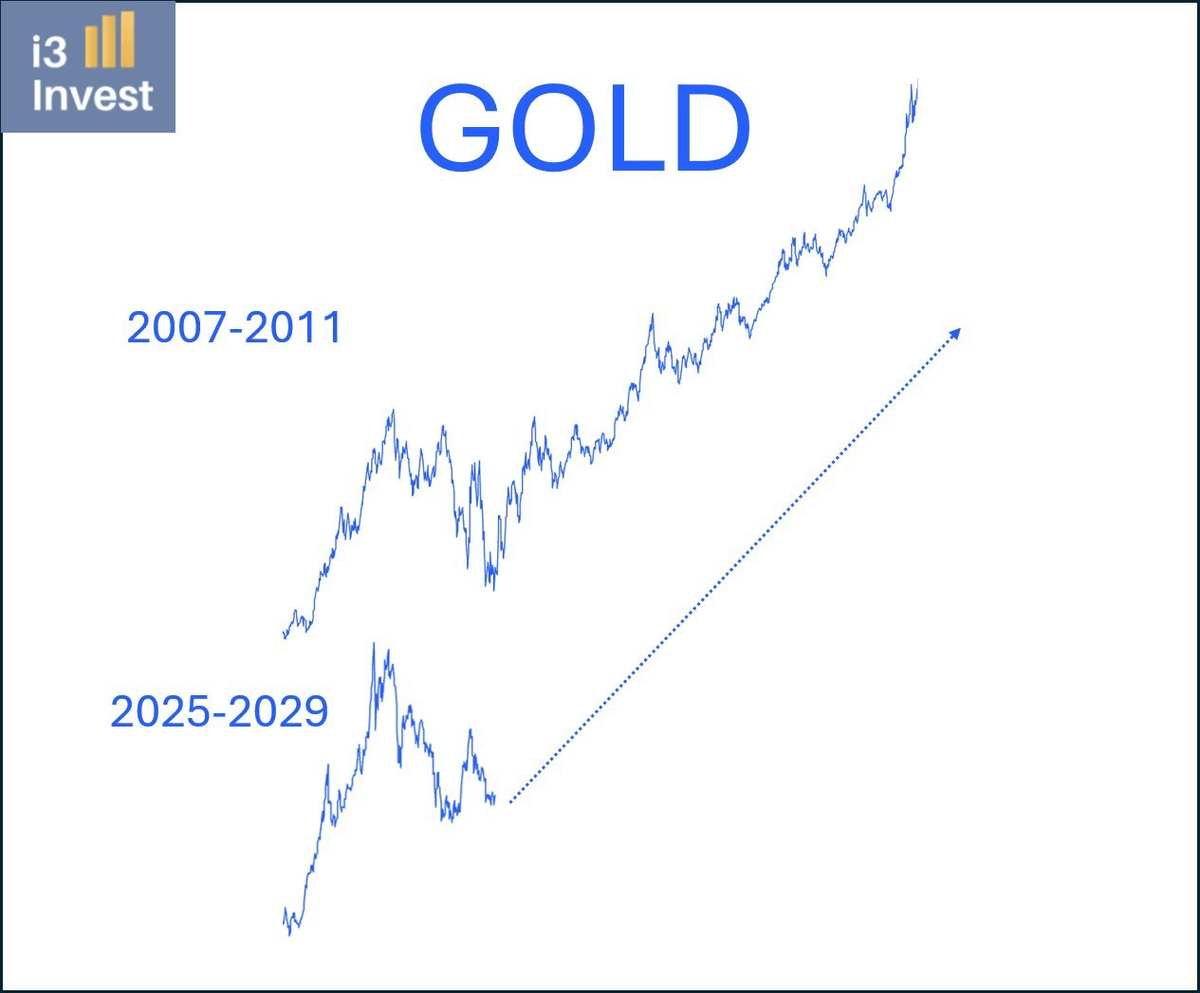
Lukas Ekwueme : la correction actuelle de l'or, d'environ 31 %, rappelle celle de 2008 (environ 34 %), qui n'avait pas mis fin au marché haussier : l'or avait ensuite encore progressé de 170 %. Le contexte serait aujourd'hui plus favorable : les banques centrales sont acheteuses nettes d'or alors qu'elles en vendaient lors des cycles précédents, et avec une inflation élevée et des États surendettés, il n'est plus possible de relever fortement les taux comme en 1980 ; laisser l'inflation filer pour alléger la dette deviendrait la solution.
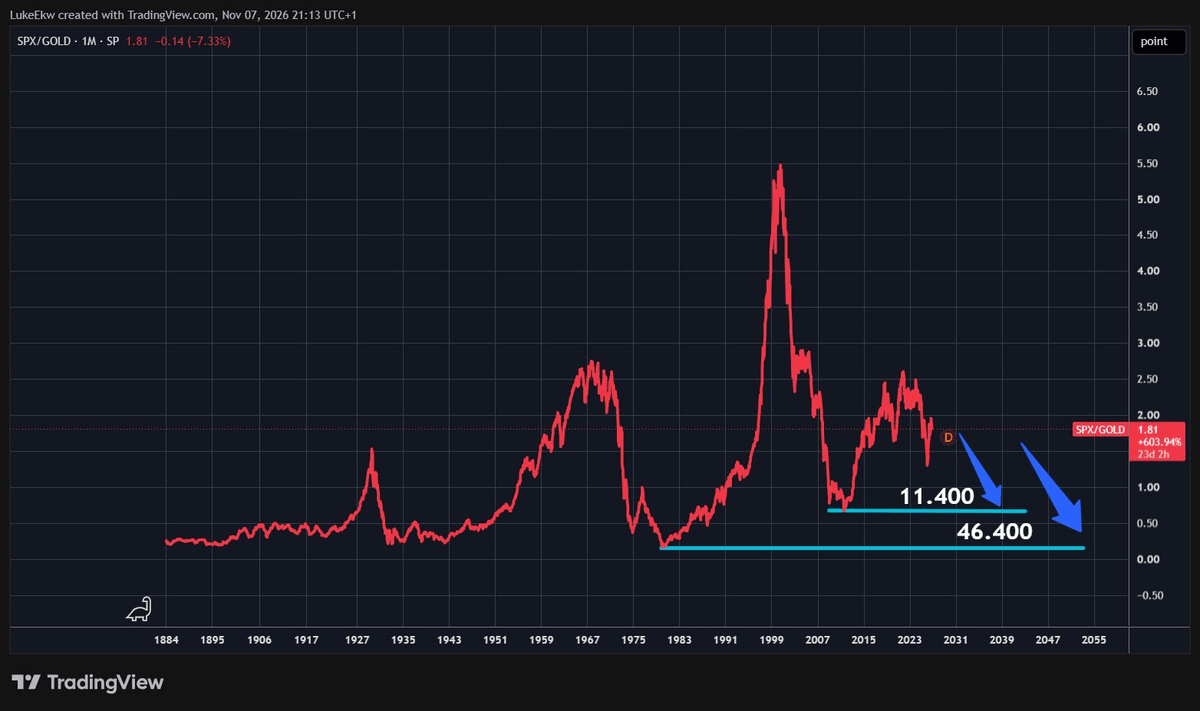
Lukas Ekwueme : le ratio S&P 500/or (1,81) reste très au-dessus de ses précédents points bas de cycle ; à S&P 500 inchangé, un retour aux plus bas de 2009 porterait l'once d'or vers 11 400 dollars, et aux plus bas de 1980 vers 46 400 dollars. Pour lui, le marché haussier de l'or est loin d'être terminé, entre des États surendettés, une inflation élevée et des achats massifs des banques centrales.
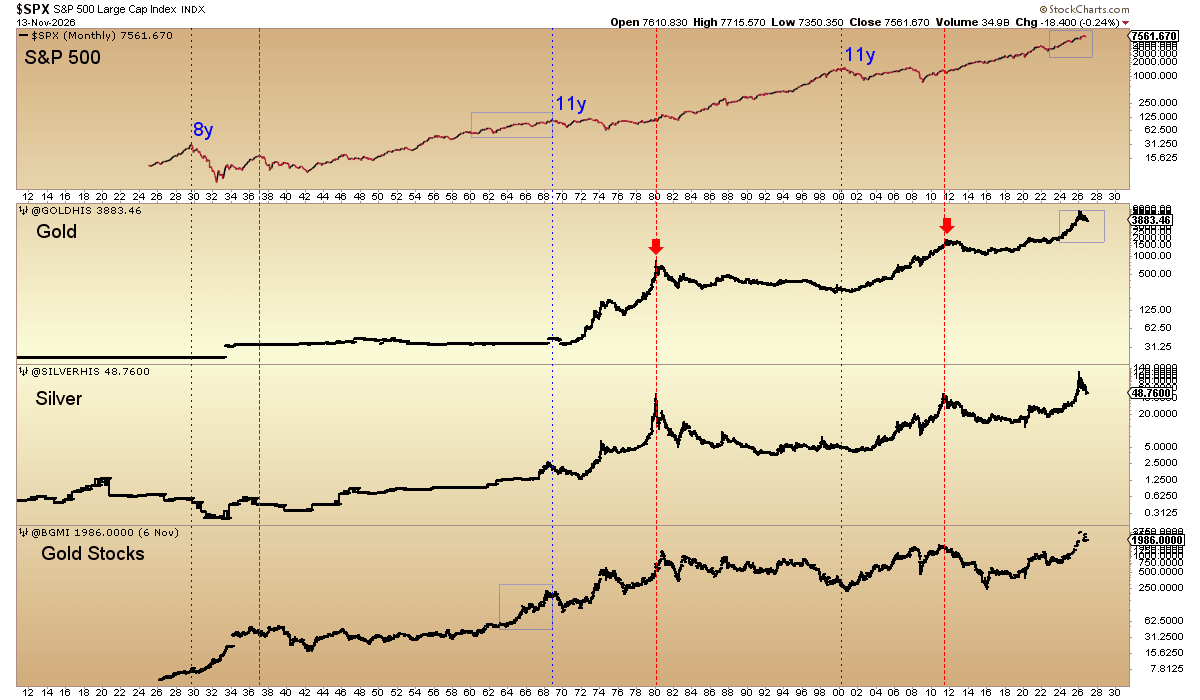
Jordan Roy-Byrne CMT, MFTA : le marché haussier séculaire de l'or et des matières premières a encore de nombreuses années devant lui ; l'or et l'argent ont culminé 11 ans après chacun des deux derniers sommets séculaires des actions (fin des années 1960 et 2000), et les actions n'ont pas encore atteint le leur. L'allocation aux métaux précieux reste très faible et le contexte rappelle les années 1960, avec un marché baissier séculaire des obligations et une percée historique des métaux précieux ; la fin des hausses de taux de la Fed sert de déclencheur, mais il faudra un marché baissier des actions et une récession pour préparer la prochaine grande hausse durable.
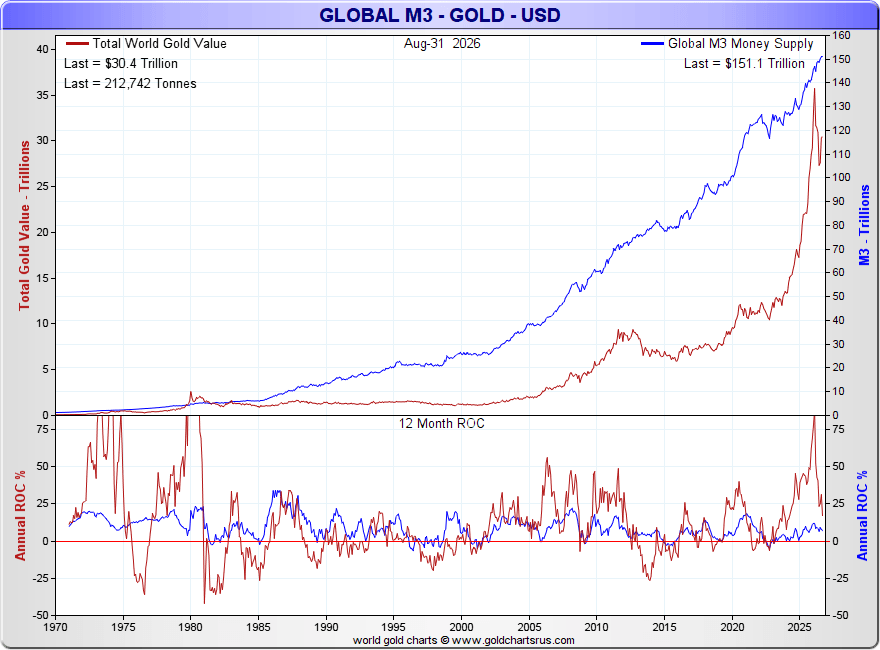
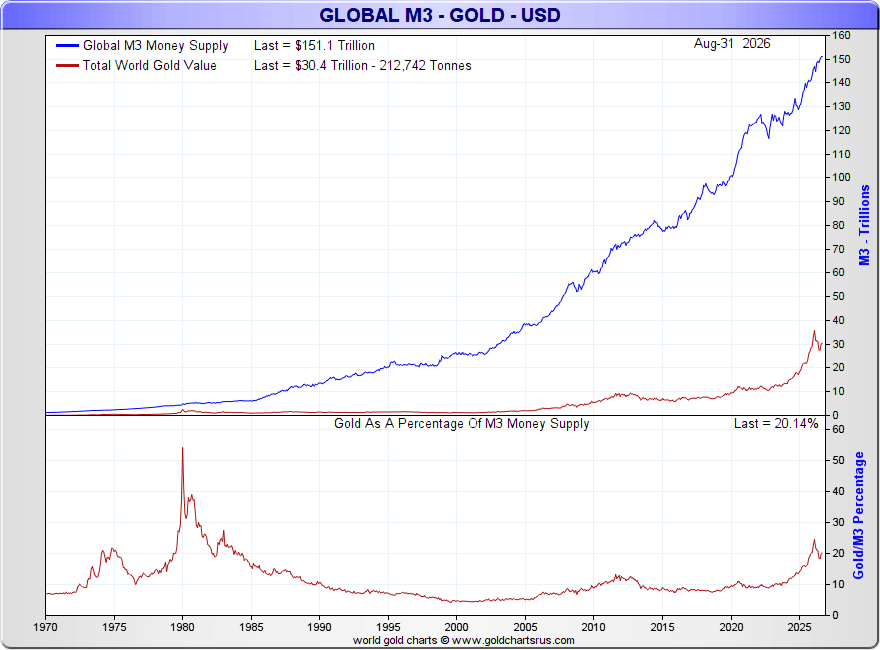
GoldFish Charts : fin août 2026, la valeur de l'or mondial (212 742 tonnes) atteint 30 400 milliards de dollars, face à une masse monétaire mondiale M3 de 151 100 milliards ; l'or représente ainsi 20,14 % de M3, contre plus de 50 % au pic de 1980.
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.