Anthropic entre en Bourse sur un marché sous tension
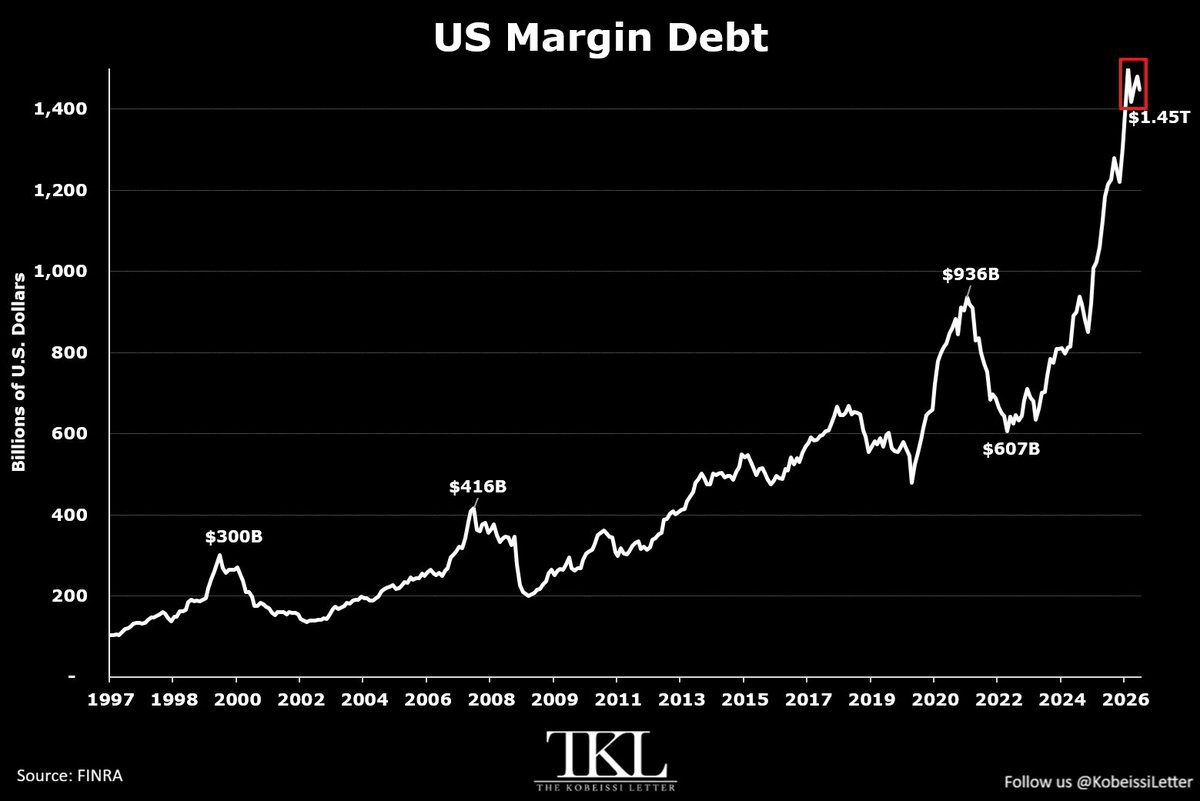
The Kobeissi Letter : la dette sur marge des investisseurs américains (source FINRA) recule de 32 milliards de dollars en octobre, à 1 450 milliards, mais reste à son quatrième plus haut historique ; elle a progressé de 223 milliards (+18 %) depuis janvier et de 842 milliards (+139 %) depuis le creux du marché baissier de 2022. Rapportée à la masse monétaire M2, elle atteint 6,2 %, sa troisième valeur la plus élevée depuis la bulle internet de 2000 (6,4 %) : malgré la volatilité récente, le marché reste très endetté.
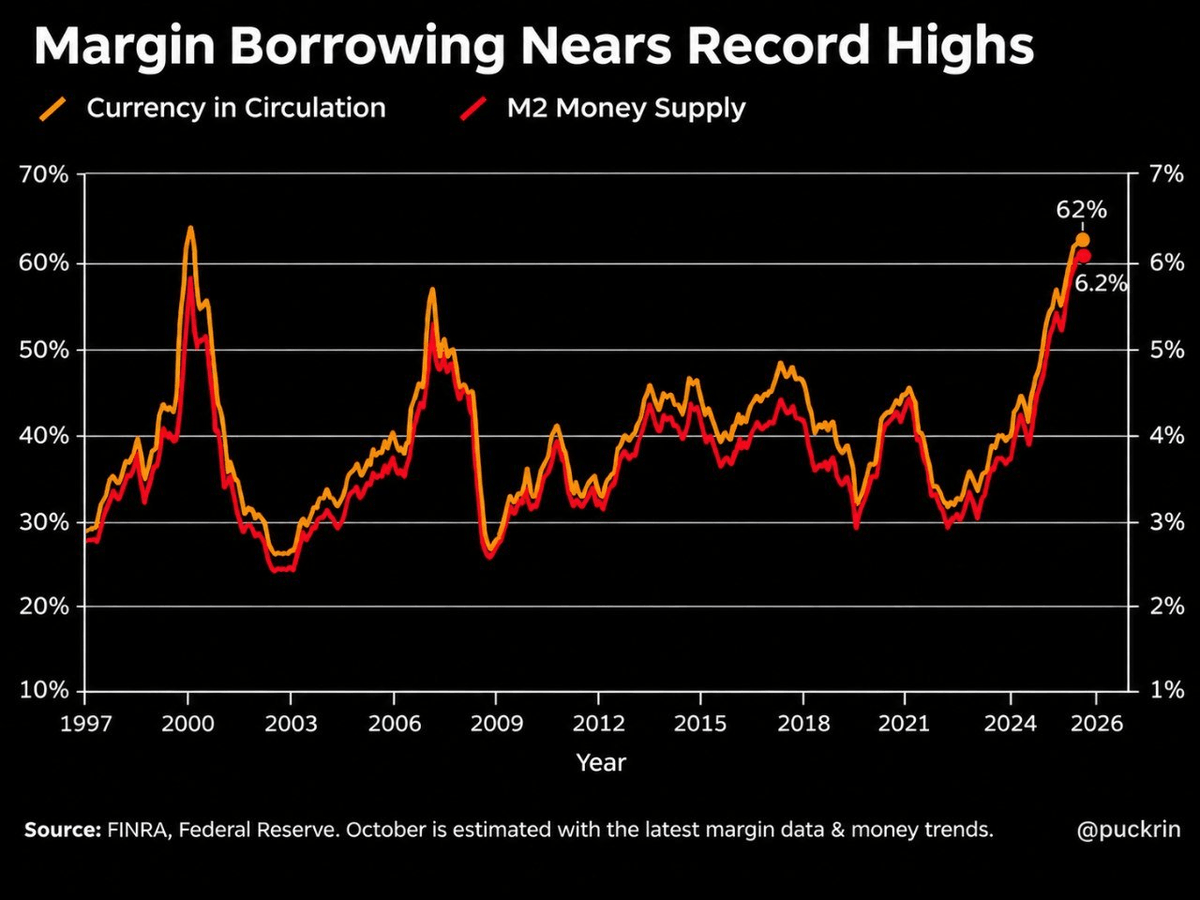
Nic : la dette sur marge des investisseurs américains représente désormais 62 % de la monnaie en circulation et 6,2 % de la masse monétaire M2, des niveaux proches de leurs records (le premier ratio culminait à environ 64 % en 2000). L'auteur s'interroge sur ce qui se passerait si cet effet de levier devait être liquidé.
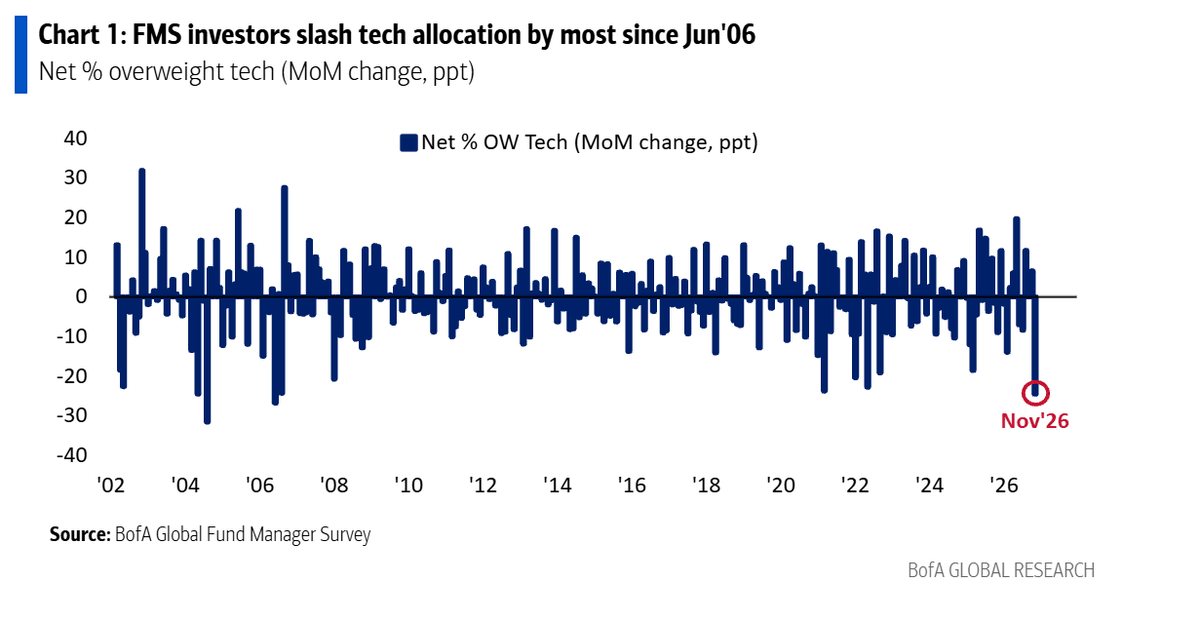
Lisa Abramowicz : dans l'enquête mensuelle de Bank of America auprès des gérants de fonds internationaux, la surpondération des valeurs technologiques chute d'environ 24 points en novembre, sa plus forte baisse depuis juin 2006.
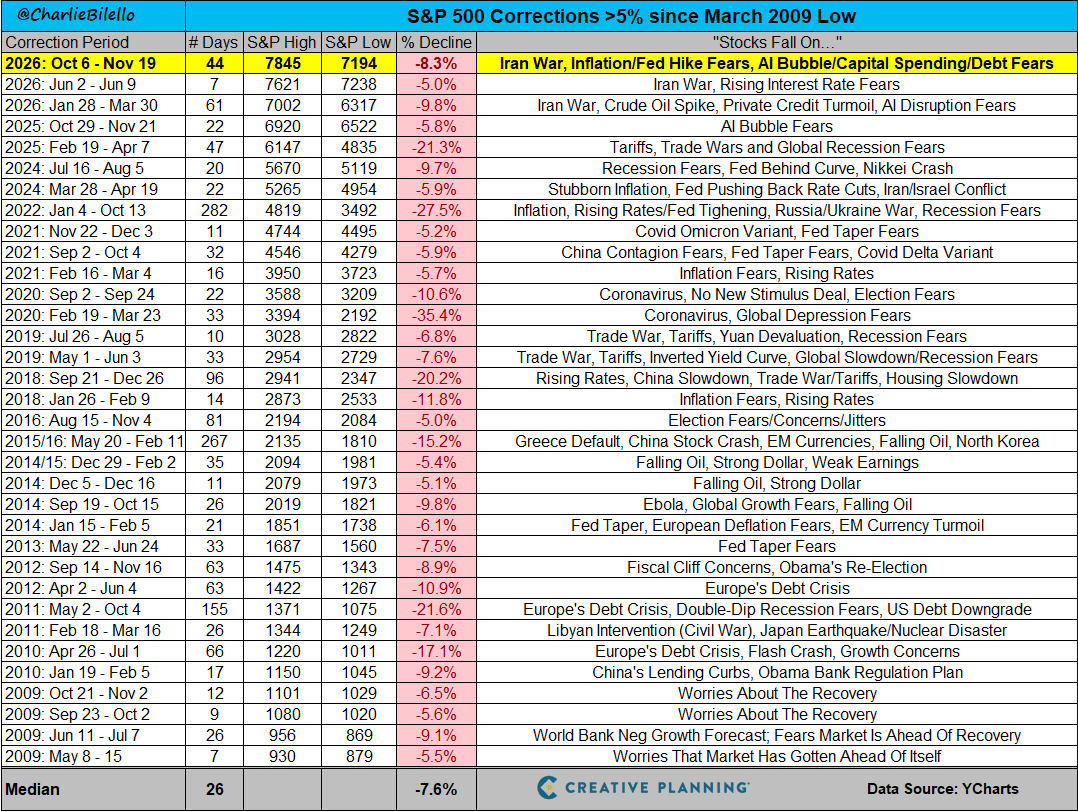
Charlie Bilello : le S&P 500 recule désormais de 8,3 % depuis son record du 6 octobre (7 845 points), son troisième repli de l'année et le plus important depuis mars ; c'est la 34e correction de plus de 5 % depuis le point bas de mars 2009, pour un repli médian de 7,6 %. Guerre en Iran, craintes d'inflation et de hausses de taux, peur d'une bulle de l'IA : sur le moment, rappelle l'auteur, chacune de ces corrections a semblé annoncer la fin du monde.
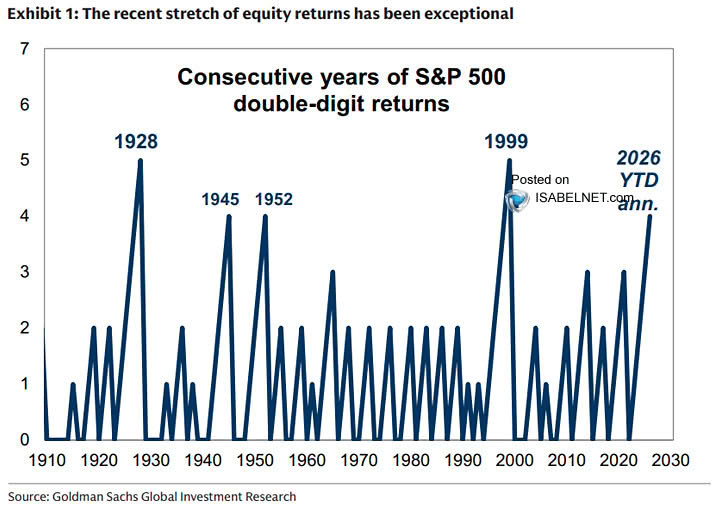
ISABELNET : si le S&P 500 termine l'année sur une hausse à deux chiffres, il enchaînera une quatrième année consécutive de performances à deux chiffres ; selon Goldman Sachs, seules les séries achevées en 1945 et 1952 (quatre ans), 1928 et 1999 (cinq ans) ont égalé ou dépassé ce parcours depuis 1910. Les actions ont rarement connu une telle embellie.
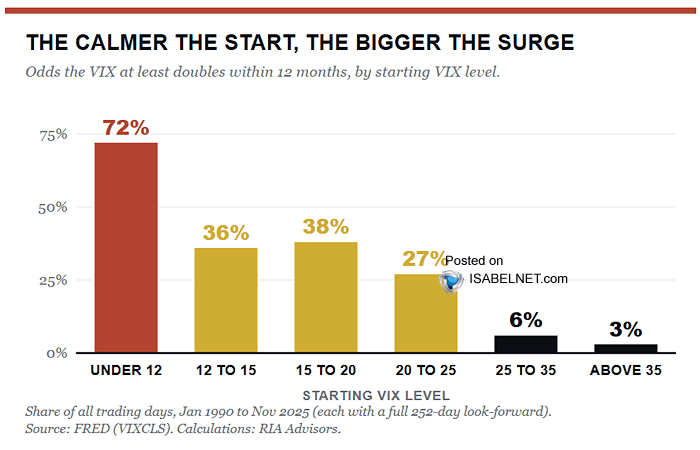
ISABELNET : depuis 1990, quand l'indice de volatilité VIX part d'un niveau inférieur à 12, il a au moins doublé dans les douze mois suivants dans 72 % des cas, contre 27 % à 38 % entre 12 et 25 et 3 % à 6 % au-delà de 25 (calculs de RIA Advisors). Quand le VIX se fait discret, les investisseurs se rassurent : c'est souvent là que la complaisance s'installe et que la protection coûte le moins cher, car une faible volatilité ne signifie pas que le risque a disparu.
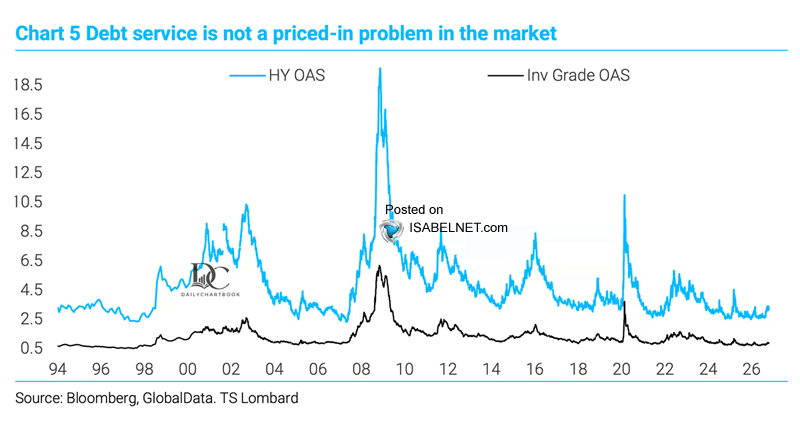
ISABELNET : le marché du crédit américain montre peu de signes de tension : l'écart de taux des obligations spéculatives (high yield), autour de 3 points, reste bas au regard de son historique depuis 1994 et à peine plus large que celui des obligations de bonne qualité (investment grade), selon TS Lombard. Les investisseurs paraissent relativement sereins face au risque de défaut, sans pour autant l'ignorer.
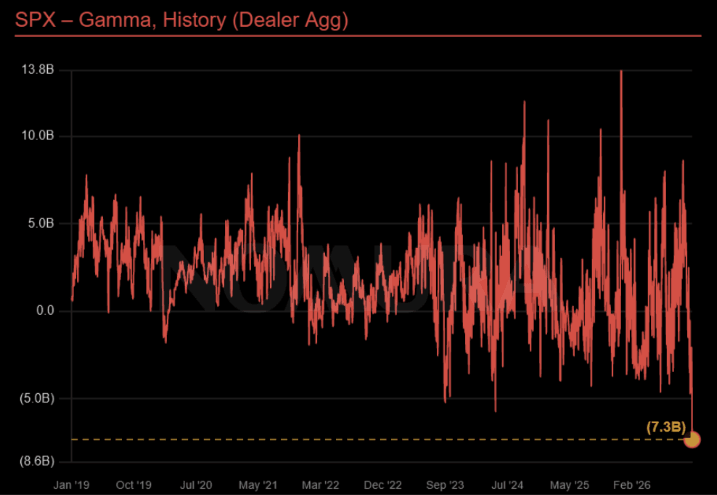
Barchart : le gamma agrégé des teneurs de marché sur les options du S&P 500 tombe à -7,3 milliards de dollars, l'un des niveaux les plus négatifs jamais enregistrés, ce qui pourrait amplifier la volatilité dans les semaines à venir.
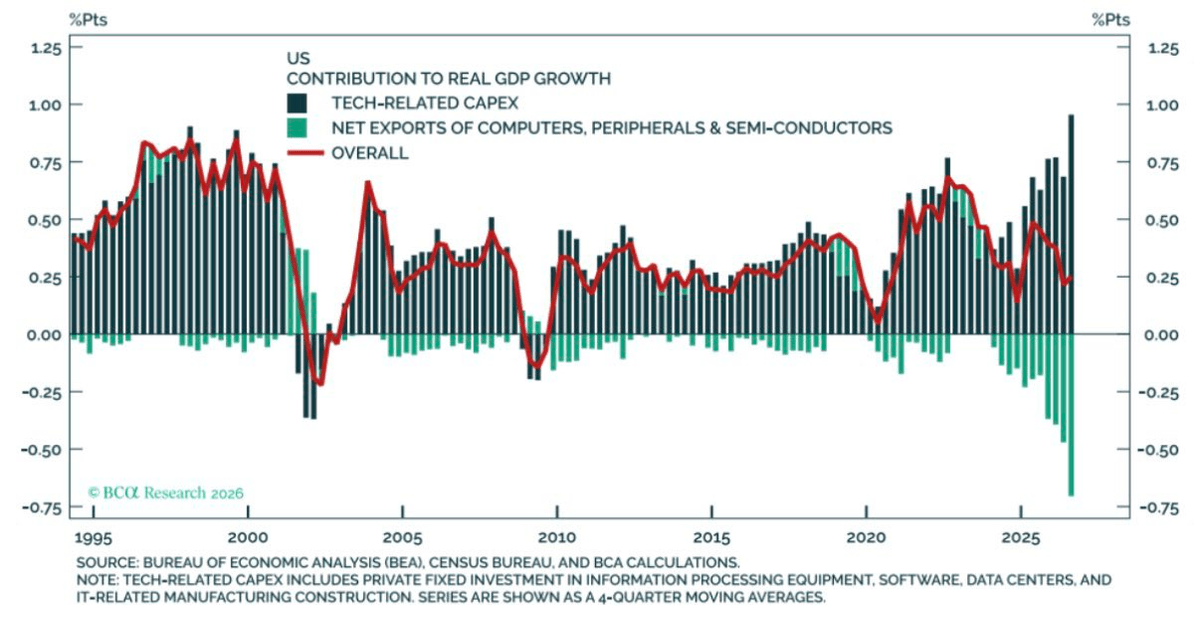
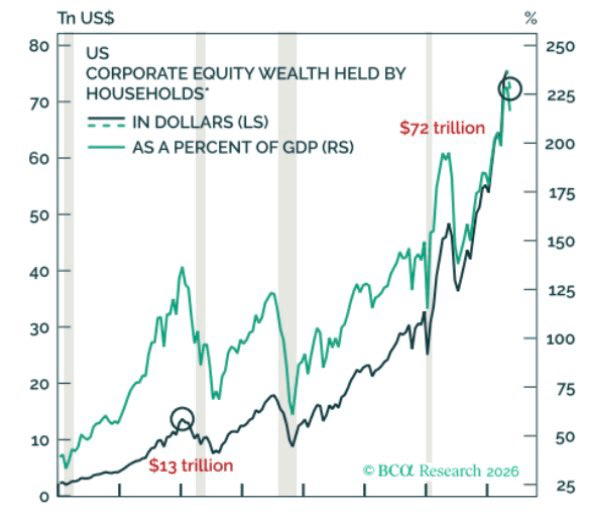
Peter Berezin : les investissements technologiques apportent près d'un point à la croissance du PIB réel américain (moyenne sur quatre trimestres), mais les importations d'ordinateurs et de semi-conducteurs en retranchent près de 0,7, si bien que leur contribution nette retombe à environ 0,25 point. Pour l'auteur, l'impact le plus important est passé par l'effet richesse : les actions détenues par les ménages américains valent désormais 72 000 milliards de dollars, environ 230 % du PIB, contre 13 000 milliards au sommet de 2000.
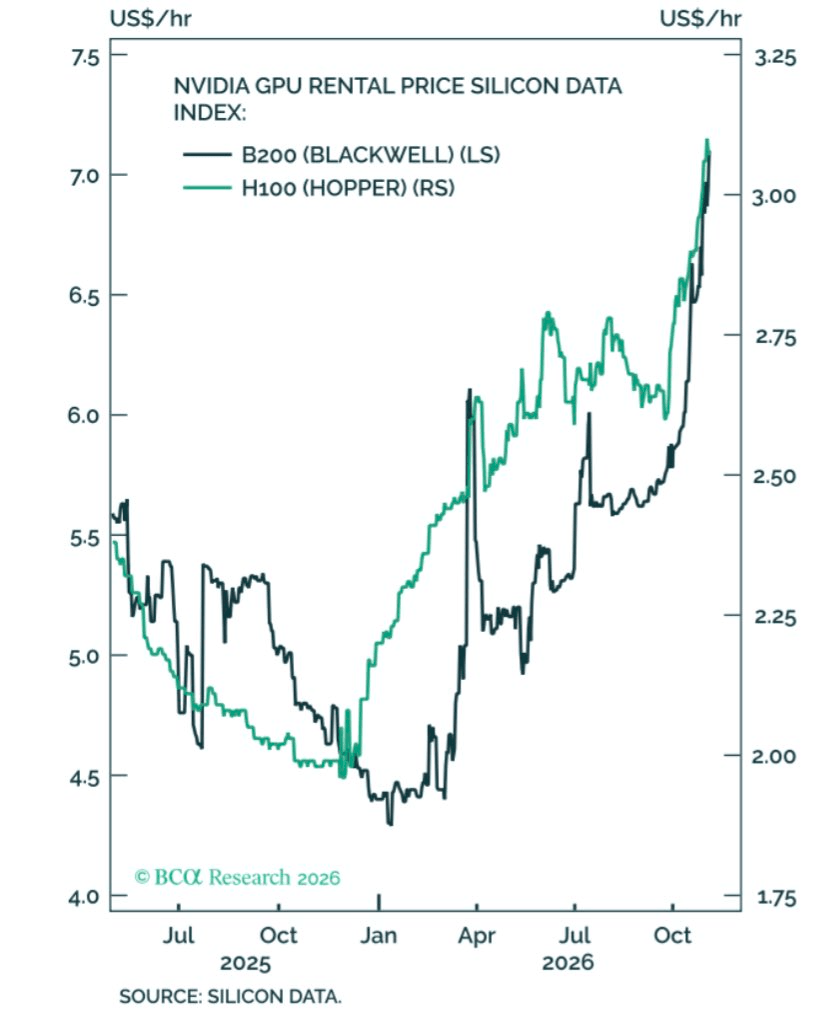
Peter Berezin : les tarifs de location des puces graphiques de Nvidia continuent de grimper, y compris pour les anciennes générations : environ 7 dollars de l'heure pour une B200 (Blackwell), contre 4,3 dollars au creux de janvier, et environ 3,1 dollars pour une H100 (Hopper), contre moins de 2 dollars fin 2025 (indice Silicon Data). Un signal haussier ? s'interroge l'auteur.
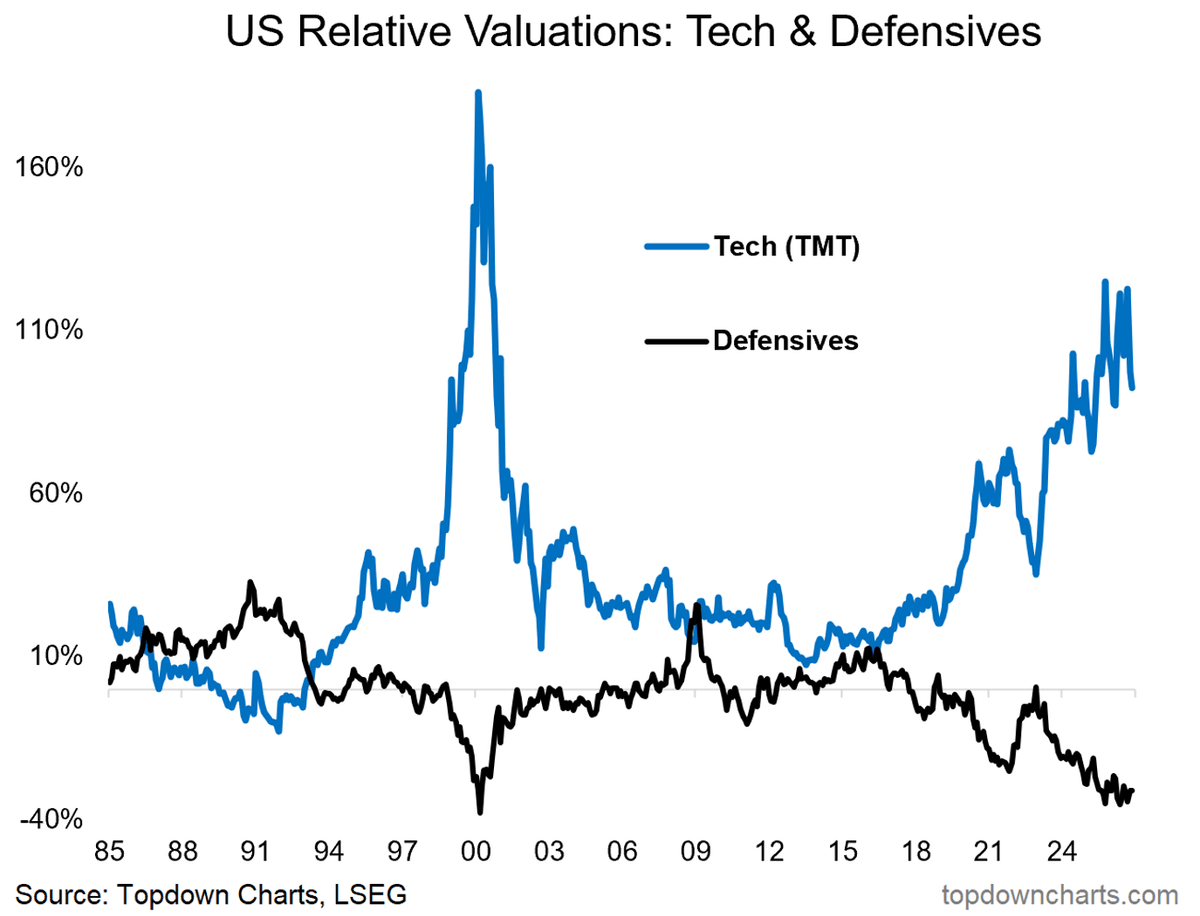
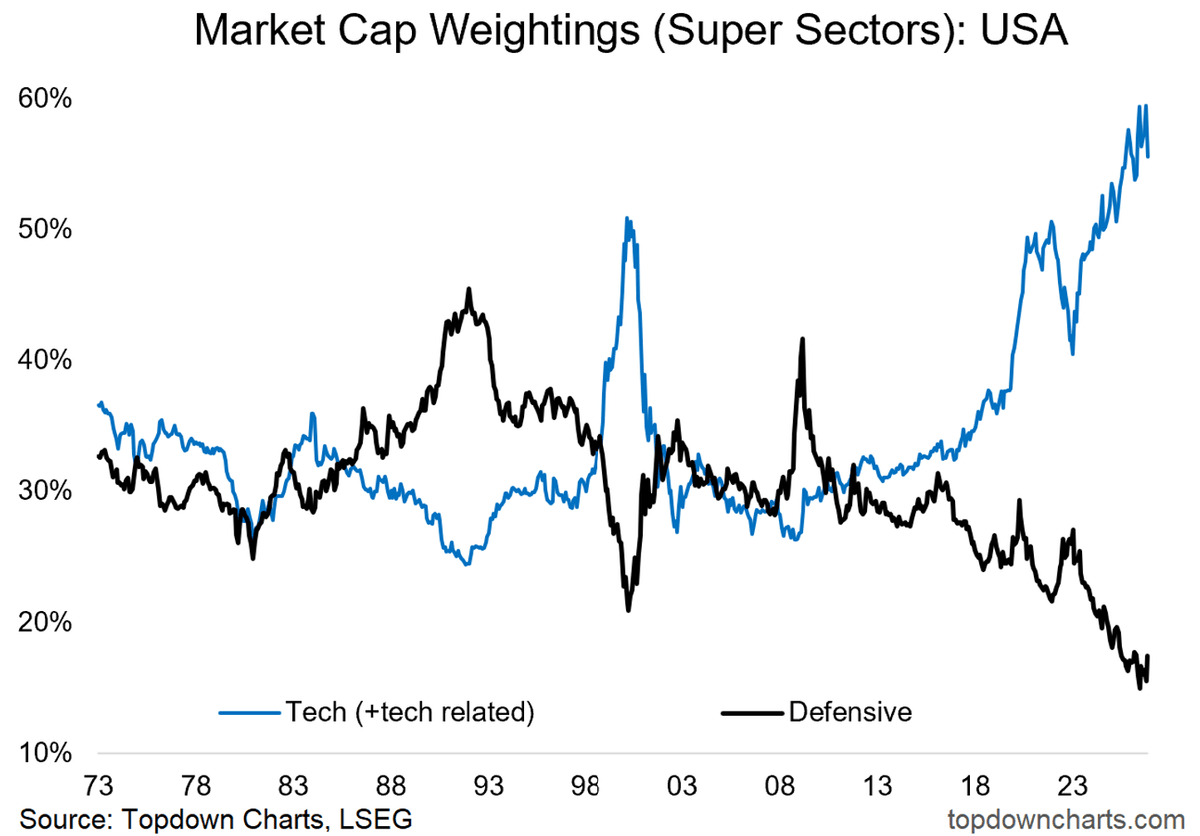
Thomas Callum – Topdown Charts : aux États-Unis, les valeurs technologiques (technologie, médias, télécoms) se paient environ 90 % plus cher que l'ensemble du marché, tandis que les valeurs défensives (consommation de base, santé, services aux collectivités) affichent une décote d'environ 30 %, du jamais vu depuis 2000. Au-delà du risque de baisse pour la tech et du potentiel de rattrapage relatif des défensives, ces écarts signalent selon lui un marché en fin de cycle haussier, où plus personne ne veut de valeurs défensives. Une diversification bien faite paraît souvent un mauvais choix pendant les marchés haussiers, rappelle-t-il, et ne devient attrayante que lorsqu'on en a le plus besoin, généralement trop tard.
Thomas Callum – Topdown Charts : les valeurs défensives ne pèsent plus qu'environ 17 % de la capitalisation boursière américaine, leur plus bas depuis au moins 1973, contre près de 56 % pour la technologie et les secteurs qui lui sont liés. Au sommet de la bulle internet, quand le marché était le plus risqué, leur poids était déjà au plus bas ; au creux de la crise financière, quand la peur était maximale, il avait doublé. Pour l'auteur, l'investisseur indiciel moyen est aujourd'hui presque entièrement exposé à la tech et très peu aux valeurs défensives.
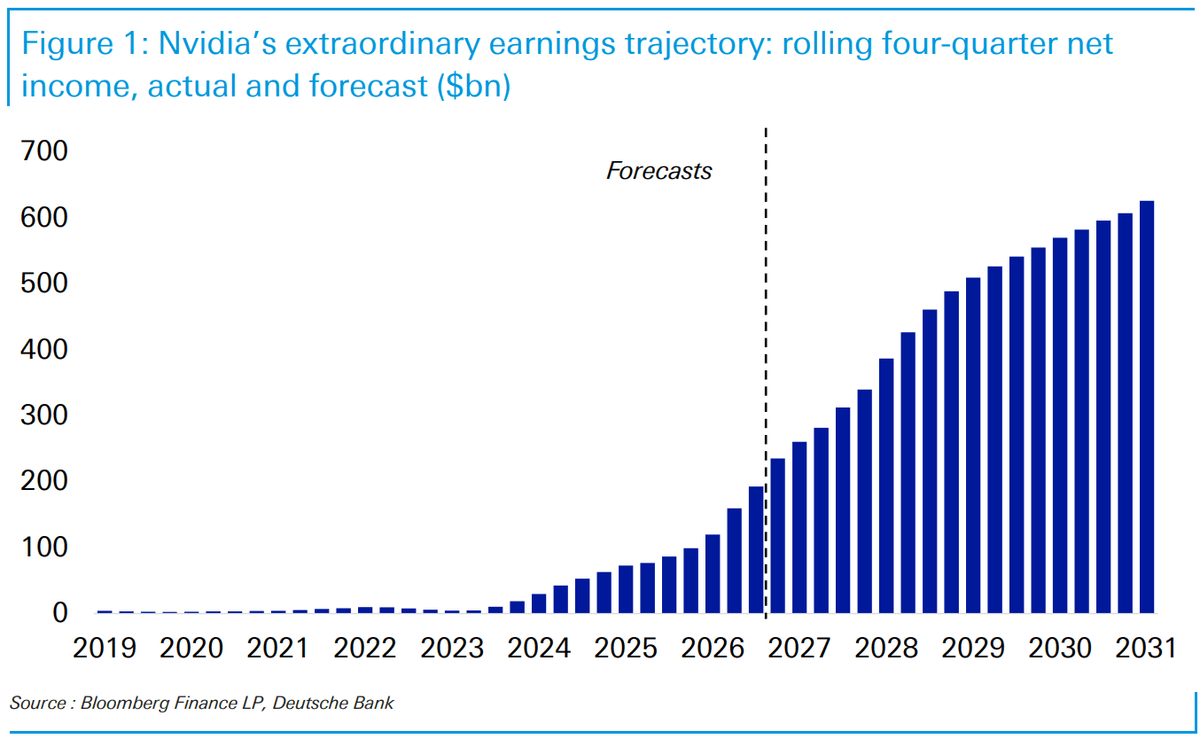
Jim Reid - Deutsche Bank : écrite le 17 novembre, juste avant la publication des résultats trimestriels de Nvidia, sa note rappelle l'une des transformations les plus extraordinaires de l'histoire des entreprises. Au lancement de ChatGPT, en novembre 2022, Nvidia gagnait environ 5 milliards de dollars par an ; avec le trimestre attendu ce soir-là, son bénéfice net sur quatre trimestres glissants devait approcher 240 milliards, déjà plus que le record annuel de Saudi Aramco (environ 160 milliards en 2022). Le consensus l'attend vers 625 milliards en 2031, l'équivalent du PIB annuel de la Thaïlande, des Émirats arabes unis ou de l'Autriche, pour quelque 42 000 salariés.
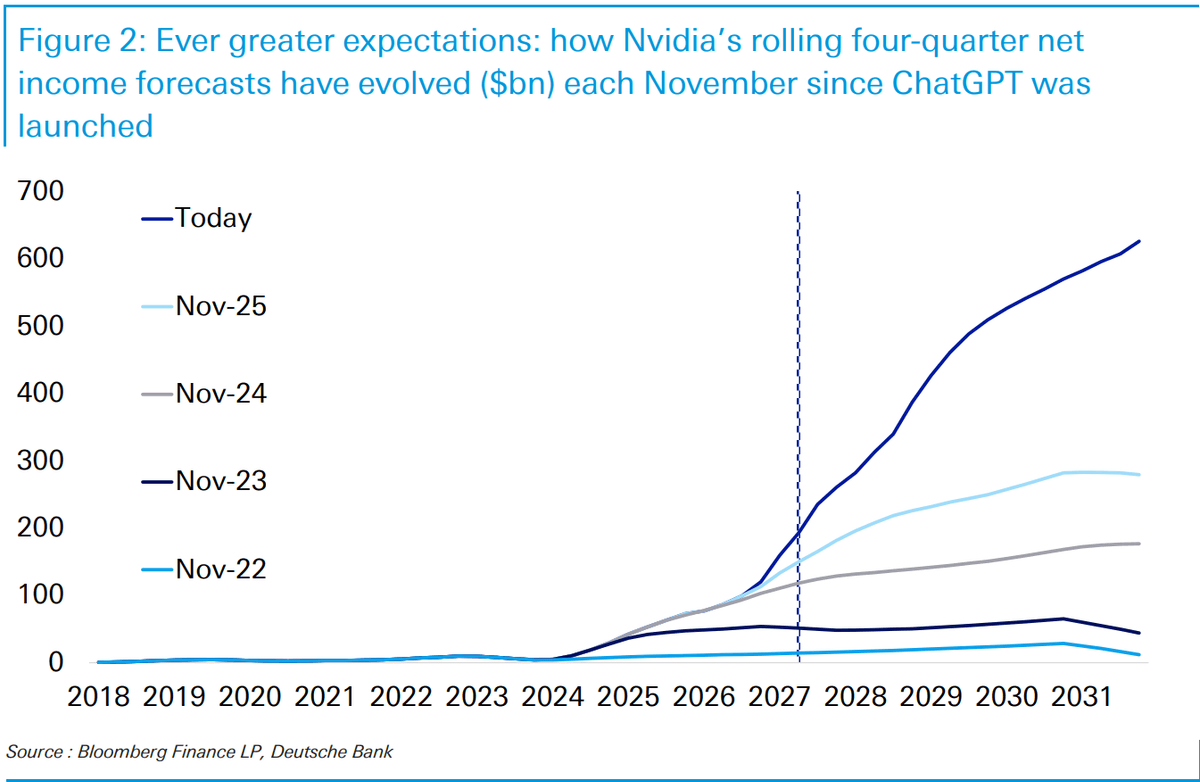
Jim Reid - Deutsche Bank : les prévisions de bénéfice de Nvidia pour 2031 n'ont cessé d'être relevées, d'un peu plus de 10 milliards de dollars en novembre 2022 à environ 50 milliards en 2023, 175 milliards en 2024, 280 milliards en 2025 et environ 625 milliards aujourd'hui. Pourtant, le titre a perdu environ 35 % depuis son record de début octobre et 16 % sur douze mois : le marché doute que les géants du cloud puissent maintenir ce rythme d'investissement et craint que la concurrence et les puces sur mesure ne rognent les marges. Si ces 625 milliards se vérifient, Nvidia ne vaut qu'environ 6 fois ses bénéfices potentiels de 2031 ; à 16 fois, un multiple encore modeste selon l'auteur, elle deviendrait la première entreprise de l'histoire à 10 000 milliards de dollars.
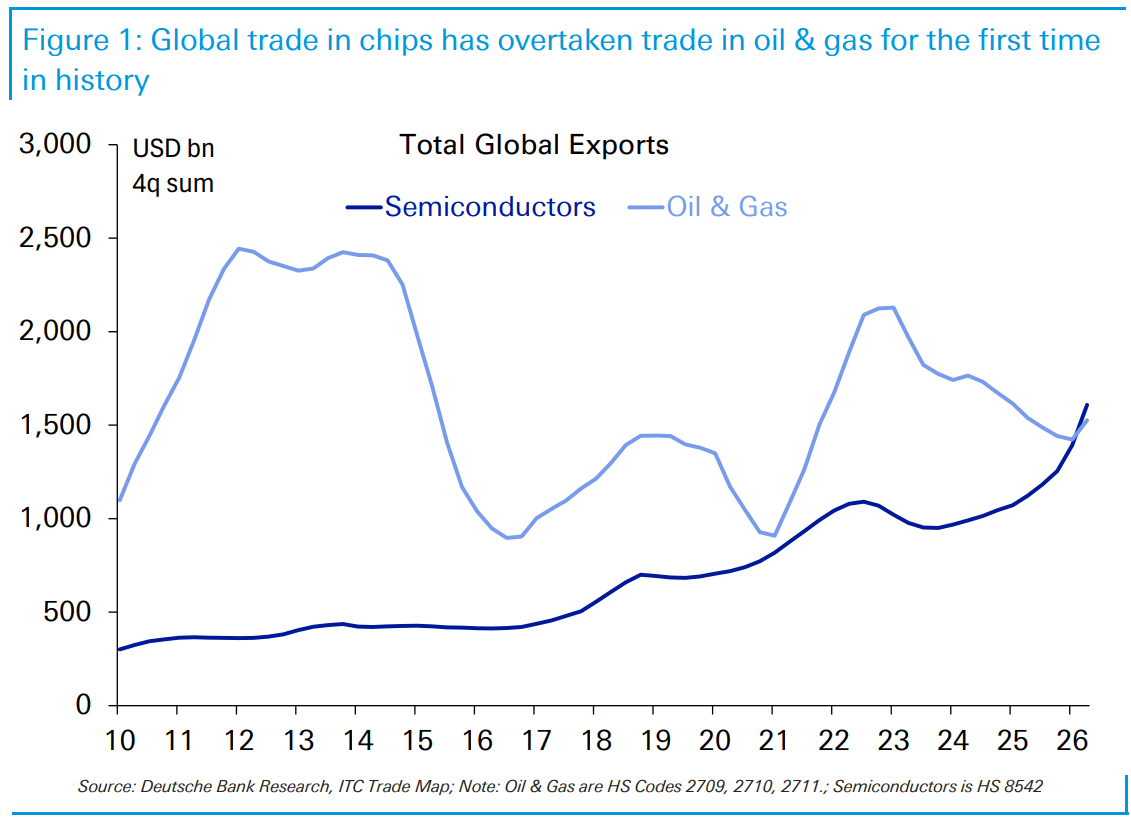
Jim Reid - Deutsche Bank : au lendemain de résultats de Nvidia à nouveau spectaculaires (chiffre d'affaires trimestriel de 115,8 milliards de dollars, +103 % sur un an, et environ 130 milliards visés au trimestre suivant), la valeur des exportations mondiales de semi-conducteurs (environ 1 600 milliards de dollars sur quatre trimestres) dépasse pour la première fois celle du pétrole et du gaz (un peu plus de 1 500 milliards). Selon l'étude de Mallika Sachdeva, les excédents pétroliers du Golfe étaient recyclés en bons du Trésor, ce qui contenait les taux américains, alors que ceux des pays asiatiques exportateurs de puces se dirigent davantage vers les actions américaines, le capital-risque et les centres de données. Bienvenue dans l'ère du dollar des puces, conclut-il : potentiellement plus de croissance, plus d'enthousiasme, plus de volatilité et des taux structurellement plus élevés.
Taux à 10 ans au-dessus de 5 % : la facture de la dette s'envole
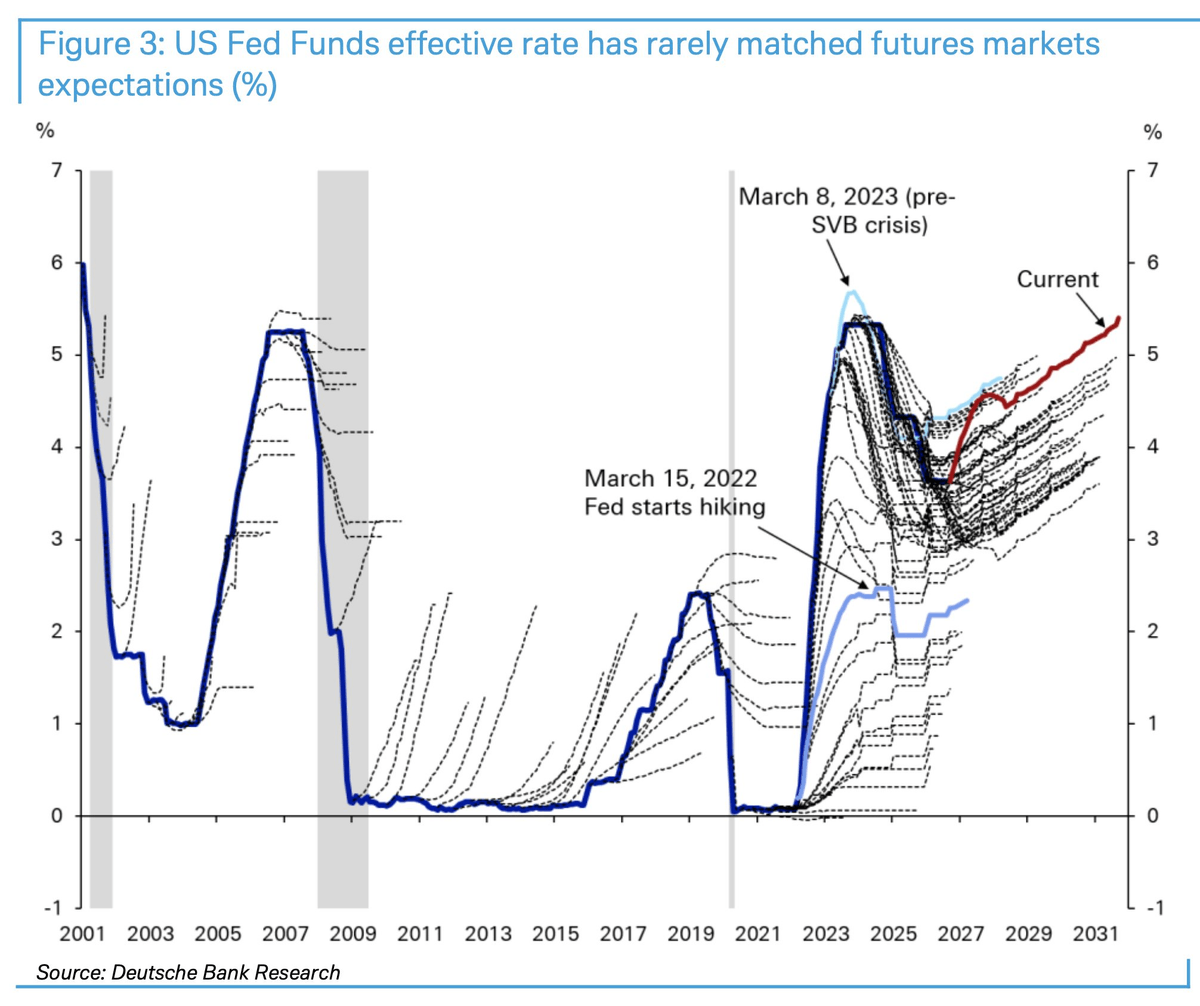
Oliver Groß : depuis 2001, le taux effectif des fonds fédéraux américains (courbe bleue) a rarement suivi le chemin anticipé par les marchés à terme (pointillés). En mars 2022, au premier relèvement de la Fed, les marchés n'attendaient qu'environ 2,5 % ; le taux a dépassé 5,3 %. Les anticipations actuelles, en rouge, le voient remonter vers 5,4 % d'ici 2031 : à retenir, selon l'auteur, personne ne sait rien.
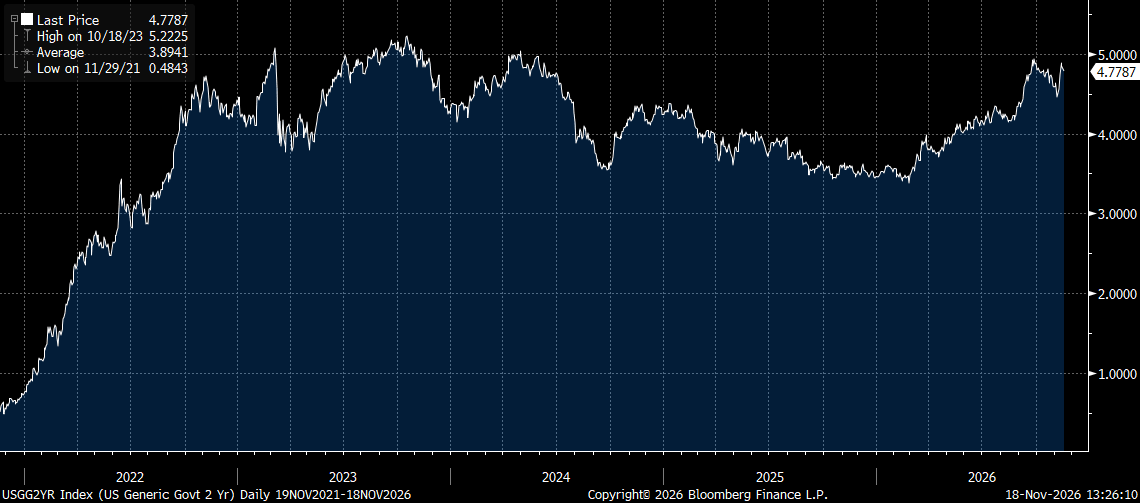
Garrett Goggin, CFA & CMT : le taux de l'emprunt d'État américain à 2 ans s'établit à 4,78 %, après avoir buté à plusieurs reprises sur les 5 % depuis trois ans (pic à 5,22 % en octobre 2023). Pour l'auteur, il ne dépassera pas ce seuil : l'économie ne le supporterait pas, la Fed le sait et fera tout pour l'en empêcher, y compris par des rachats d'actifs (QE) ou un contrôle de la courbe des taux.
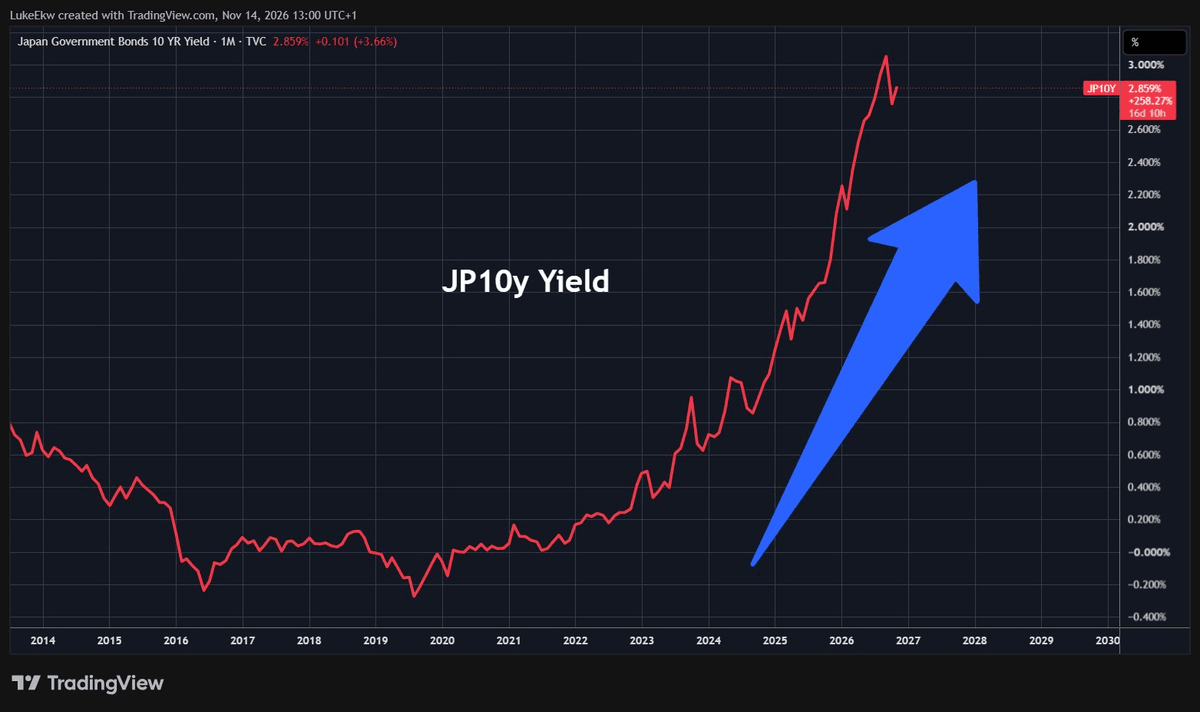
Lukas Ekwueme : le taux de l'emprunt d'État japonais à 10 ans atteint 2,86 %, après avoir dépassé 3 % cette année, alors qu'il était encore négatif en 2019 et 2020. Les assureurs vie, premiers acheteurs privés avec 15 % de la dette publique japonaise, accumulent plus de 188 milliards de dollars de moins-values latentes, dix fois plus qu'il y a trois ans, et Tokyo prépare un assouplissement comptable pour leur éviter de les constater. Pour l'auteur, les États devront inciter le secteur privé à absorber toujours plus de dette, puis, si cela ne suffit pas, les banques centrales imprimeront la différence.
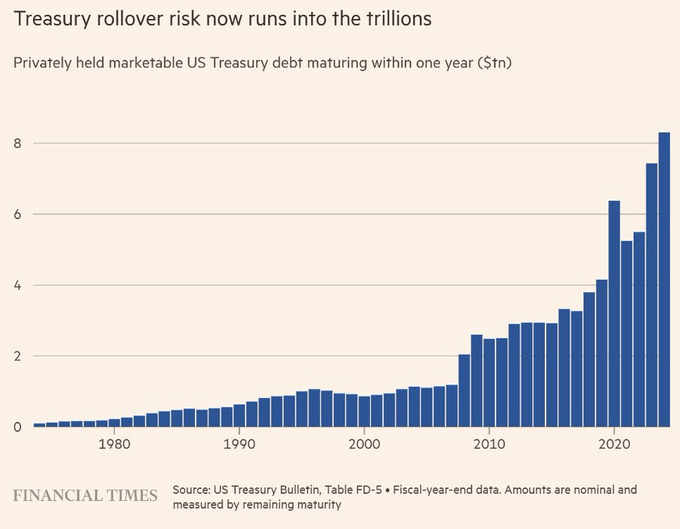
Lukas Ekwueme : quelque 8 000 milliards de dollars de dette fédérale américaine arriveront à échéance dans les douze prochains mois ; refinancés au taux à 10 ans actuel (environ 5 %) au lieu d'un coupon moyen de 3,3 %, ils alourdiraient la charge d'intérêts d'environ 136 milliards par an, avant même le déficit annuel de 2 000 milliards. Pour l'auteur, les États-Unis ne peuvent pas se permettre des taux plus élevés : Volcker avait pu briser l'inflation parce que celle-ci avait d'abord ramené la dette d'environ 120 % à 30 % du PIB, or elle est revenue vers 120 %. On efface d'abord la dette par l'inflation, on relève ensuite les taux, et nous sommes encore, selon lui, dans la phase d'inflation.
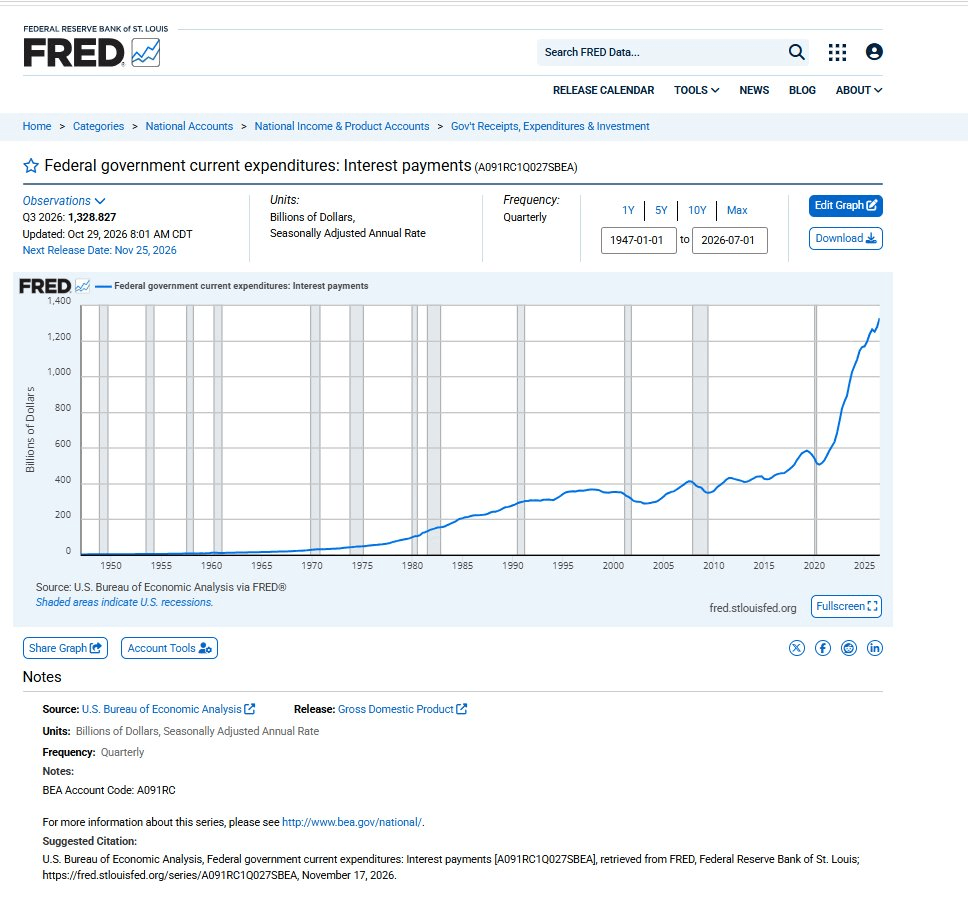
David Sommers : les intérêts versés par l'État fédéral américain atteignent 1 328,8 milliards de dollars en rythme annuel au troisième trimestre 2026, plus du triple de leur niveau d'il y a dix-neuf ans, avant la crise financière. Avec une dette fédérale de 40 662 milliards de dollars et un taux à 10 ans repassé au-dessus de 5 % (5,11 %), l'auteur s'attend à ce que cette courbe devienne quasi verticale, et s'interroge sur la réaction de la Fed.
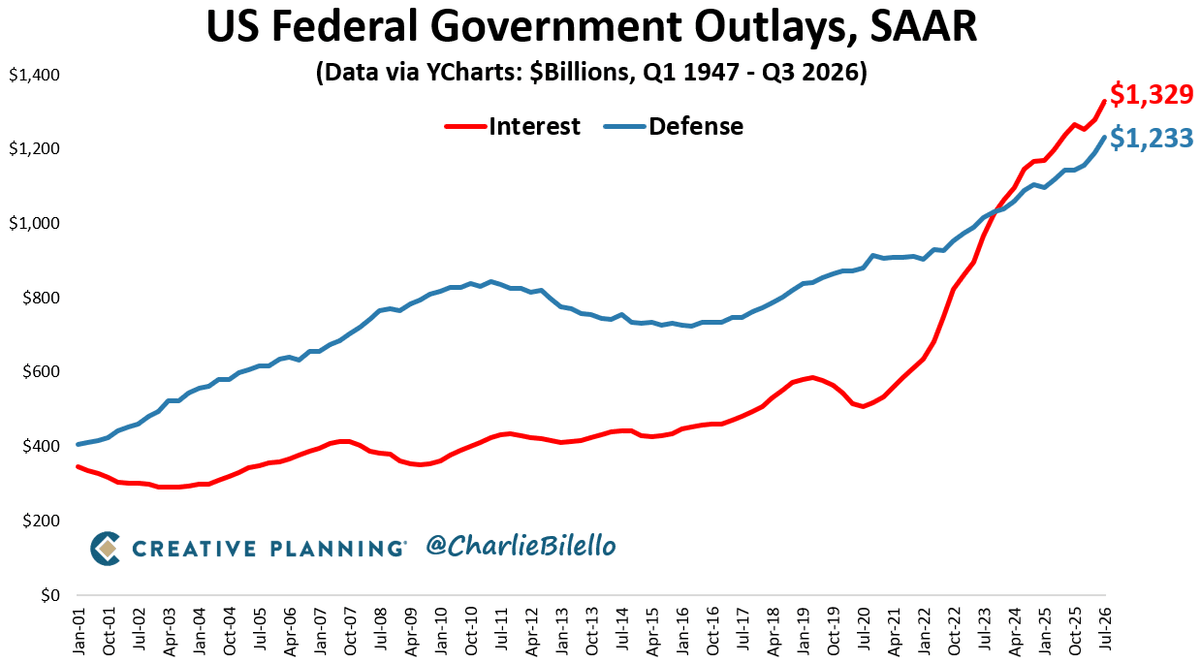
Peter Mallouk : les États-Unis consacrent désormais davantage aux intérêts de leur dette (1 329 milliards de dollars en rythme annuel au troisième trimestre 2026) qu'à leur défense (1 233 milliards). Pour l'auteur, le coût de la dette passée dépasse celui de la protection du pays : la facture de décennies d'emprunts est arrivée.
Avant la Fed de décembre, l'inflation inquiète toujours
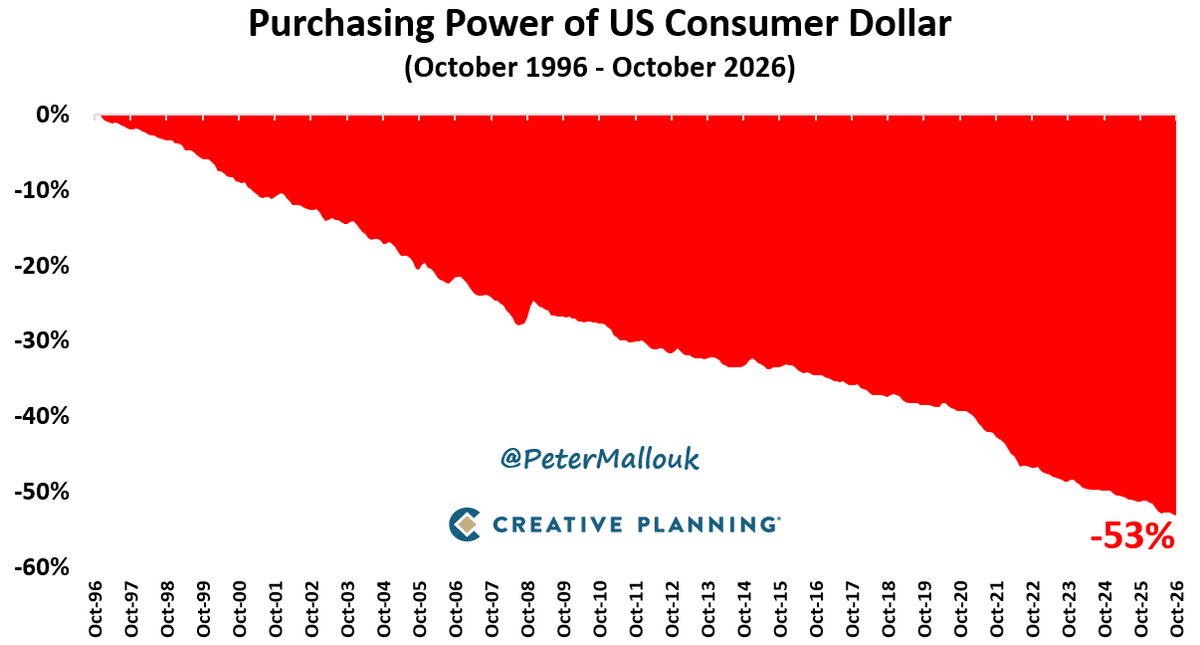
Peter Mallouk : en trente ans, d'octobre 1996 à octobre 2026, le dollar a perdu 53 % de son pouvoir d'achat pour le consommateur américain : un dollar achète aujourd'hui moins de la moitié de ce qu'il achetait. Ce n'est pas une théorie du complot, insiste l'auteur : la Réserve fédérale et l'État fédéral travaillent bel et bien de concert à rogner le pouvoir d'achat des Américains.
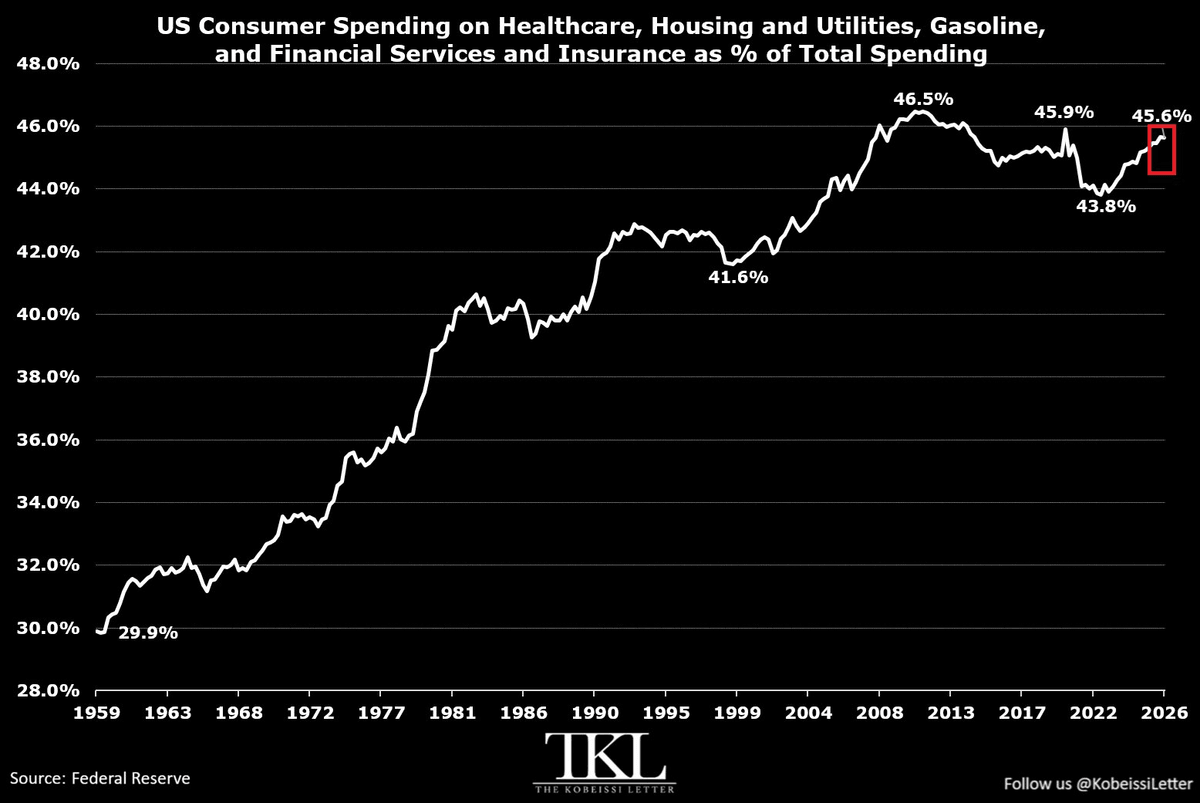
The Kobeissi Letter : santé, logement et services collectifs, carburant, services financiers et assurance absorbent 45,6 % des dépenses de consommation des ménages américains, près du record de 46,5 % atteint en 2010 après la crise financière, contre 29,9 % en 1959 et jamais plus de 40 % entre les années 1960 et 1980. Leur part a gagné 1,8 point en quatre ans depuis son plus bas depuis 2004 (43,8 %) : les dépenses contraintes pèsent de plus en plus sur le budget des ménages.
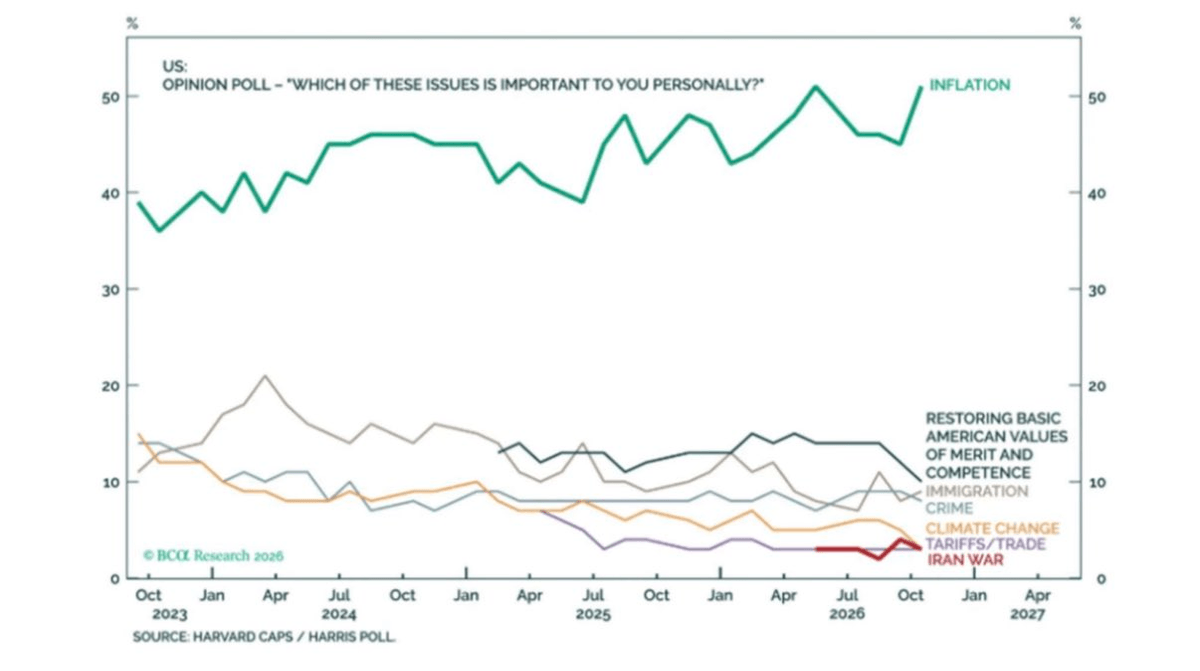
Peter Berezin : selon le sondage Harvard CAPS / Harris, l'inflation est la préoccupation personnelle de 51 % des Américains en octobre 2026, loin devant l'immigration, la criminalité ou la guerre en Iran (10 % ou moins). Beaucoup d'investisseurs obligataires pensent que Washington finira par pousser la Fed à effacer la dette par l'inflation ; pour l'auteur, les électeurs la détestent trop, et il s'attend plutôt à ce qu'un Parti républicain devenu plus populiste se rallie à une hausse des impôts des plus riches, voire à un consensus des deux partis pour faire payer les riches.
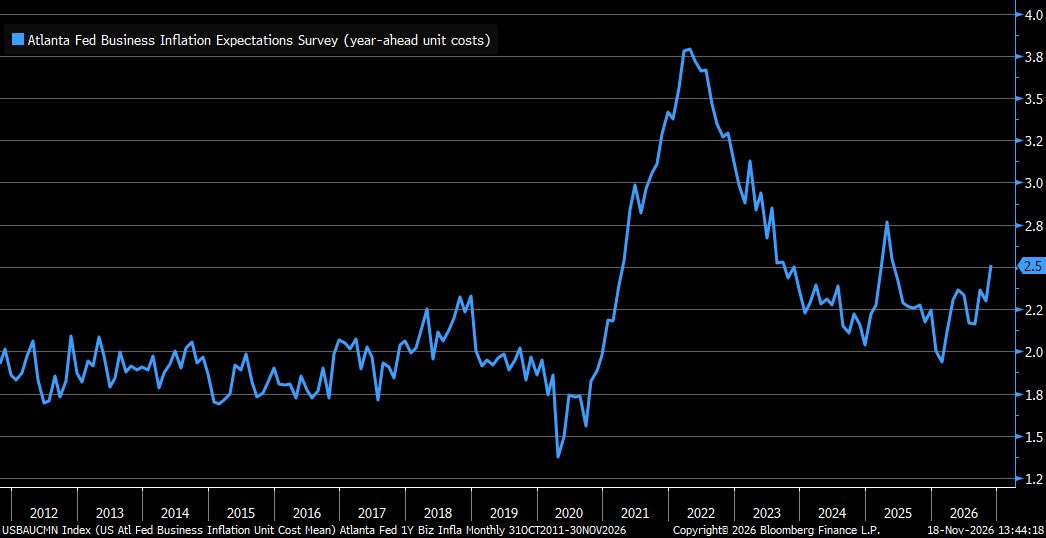
Liz Ann Sonders : les entreprises interrogées par la Fed d'Atlanta anticipent en novembre une hausse de leurs coûts unitaires de 2,5 % sur un an, contre 1,9 % au point bas de février.
L'or plonge sous les 3 700 dollars
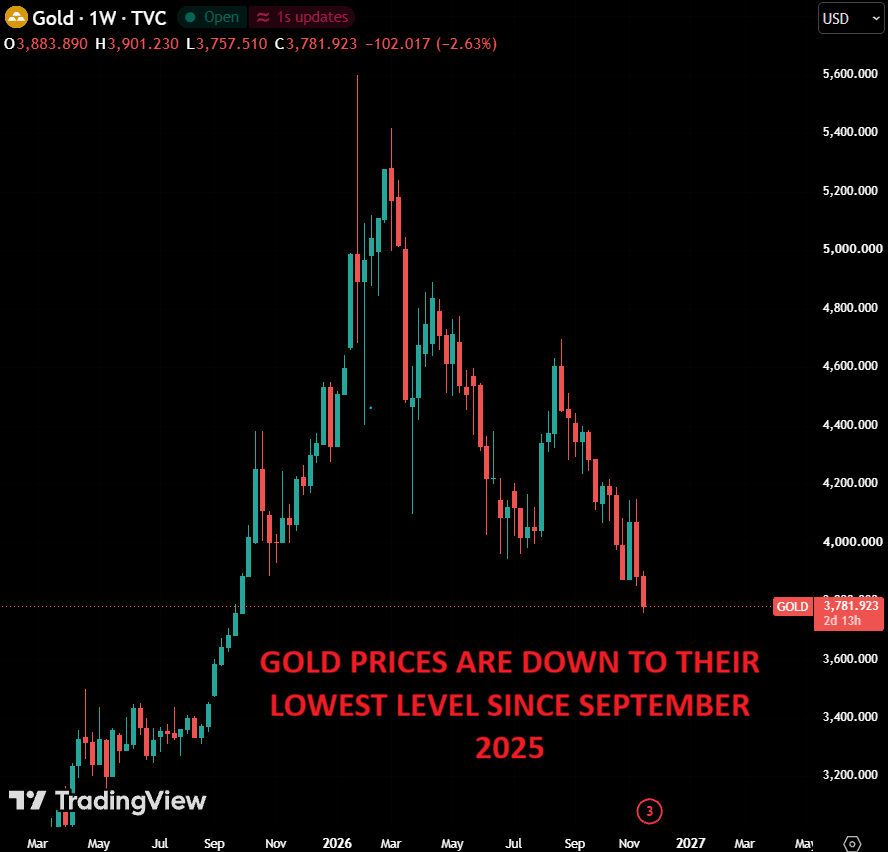
Global Markets Investor : l'or recule de 1,9 % et repasse sous 3 800 dollars l'once, une première depuis septembre 2025, pour une troisième séance de baisse d'affilée ; il a perdu plus de 25 % depuis le début de la guerre entre les États-Unis et l'Iran fin février, la hausse des prix de l'énergie ayant ravivé l'inflation et poussé les banques centrales à durcir leur politique. Les marchés anticipent désormais des hausses de taux de la Fed de 0,25 point en décembre et en janvier, puis en avril, mais les banques centrales achètent de l'or au rythme le plus rapide depuis plus de trois ans : pour l'auteur, une belle occasion d'achat se profile sur les métaux précieux.
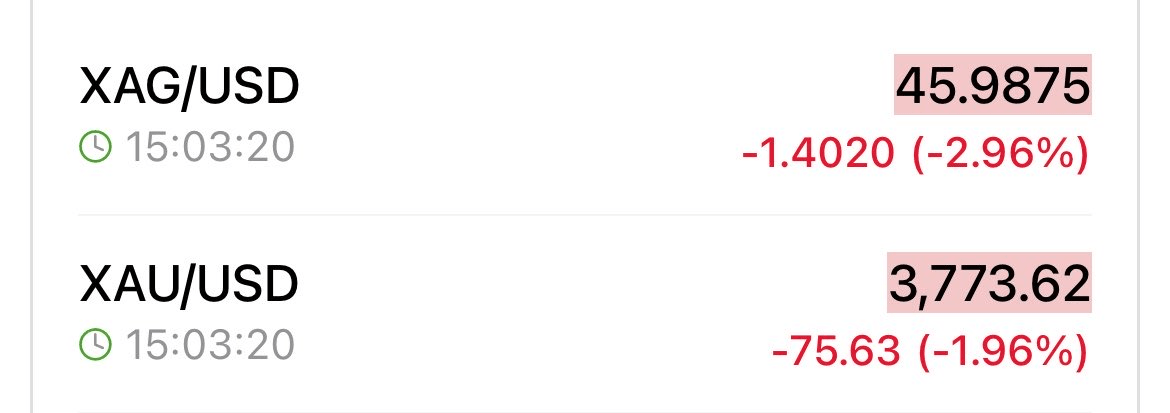
JustDario : l'once d'or recule de 1,96 %, à 3 773,62 dollars, et celle d'argent de 2,96 %, à 45,99 dollars. Pour l'auteur, les métaux précieux continuent d'alerter sur une masse de liquidités qui quitte rapidement les marchés financiers, un comportement qui annonce toujours, selon lui, de fortes poussées de volatilité.
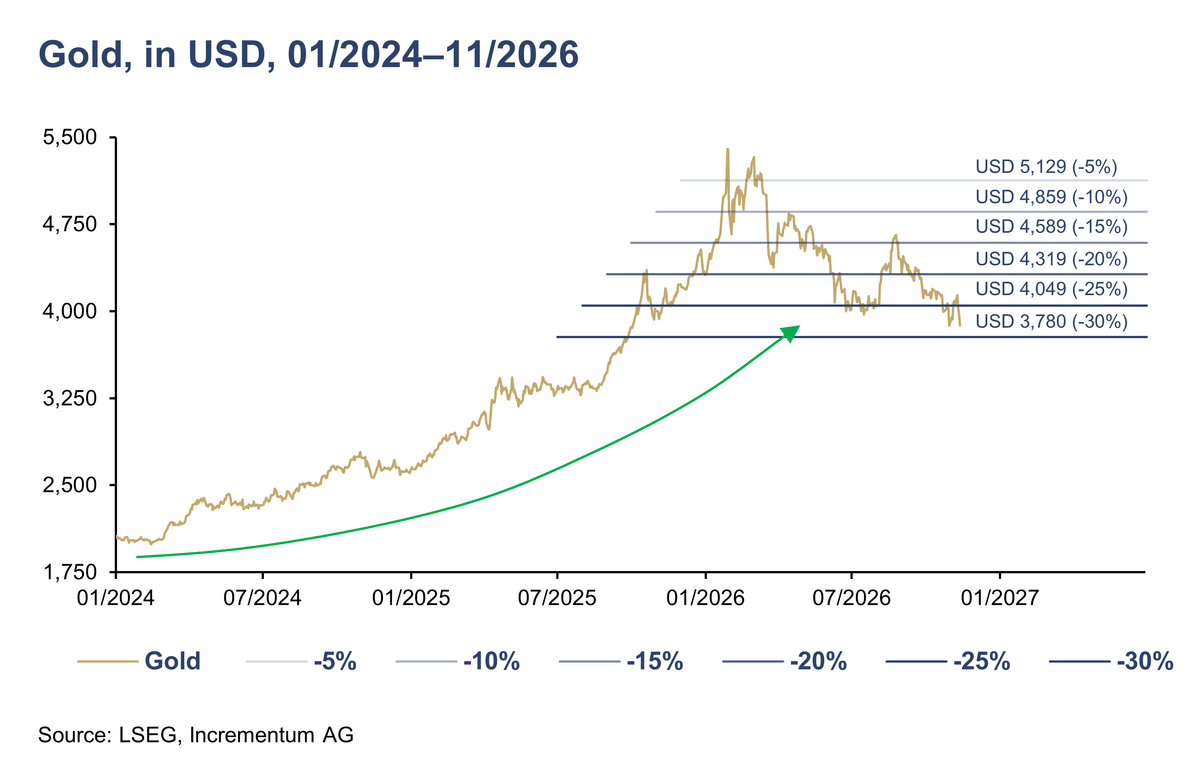
In Gold We Trust : l'or évolue désormais à plus de 30 % sous son record de janvier ; après le support de 3 860 dollars l'once, le seuil des -30 %, à 3 780 dollars, a lui aussi cédé. Prochain niveau selon les auteurs : environ 3 500 dollars, et pour inverser la tendance, l'or devra repasser au-dessus de 4 000 dollars. Deux dates à surveiller : l'échéance des options le 24 novembre et la réunion de la Fed des 8 et 9 décembre.
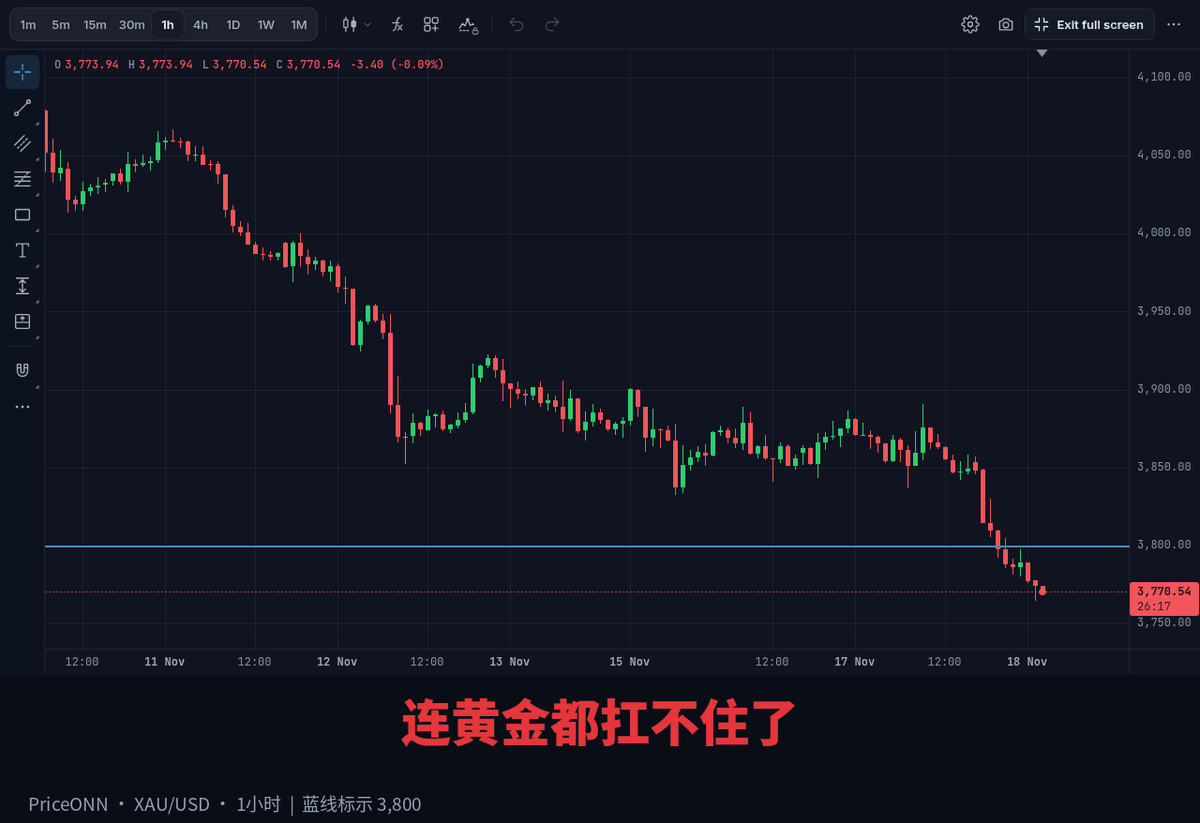
潮有信 : l'once d'or est passée sous 3 800 dollars (3 770,54 dollars le 18 novembre). Pour l'auteur, ce n'est pas un signal d'achat mais le signe d'une véritable crise de liquidité : même la valeur refuge par excellence est vendue, car le dollar fort et les anticipations de hausses de taux assèchent les liquidités et poussent les institutions à tout vendre pour lever du cash. Tant que la Fed n'aura pas clairement cessé de relever ses taux ou que l'inflation n'aura pas nettement reflué, chaque rebond est selon lui un piège, et la stratégie se résume à attendre en gardant ses liquidités.
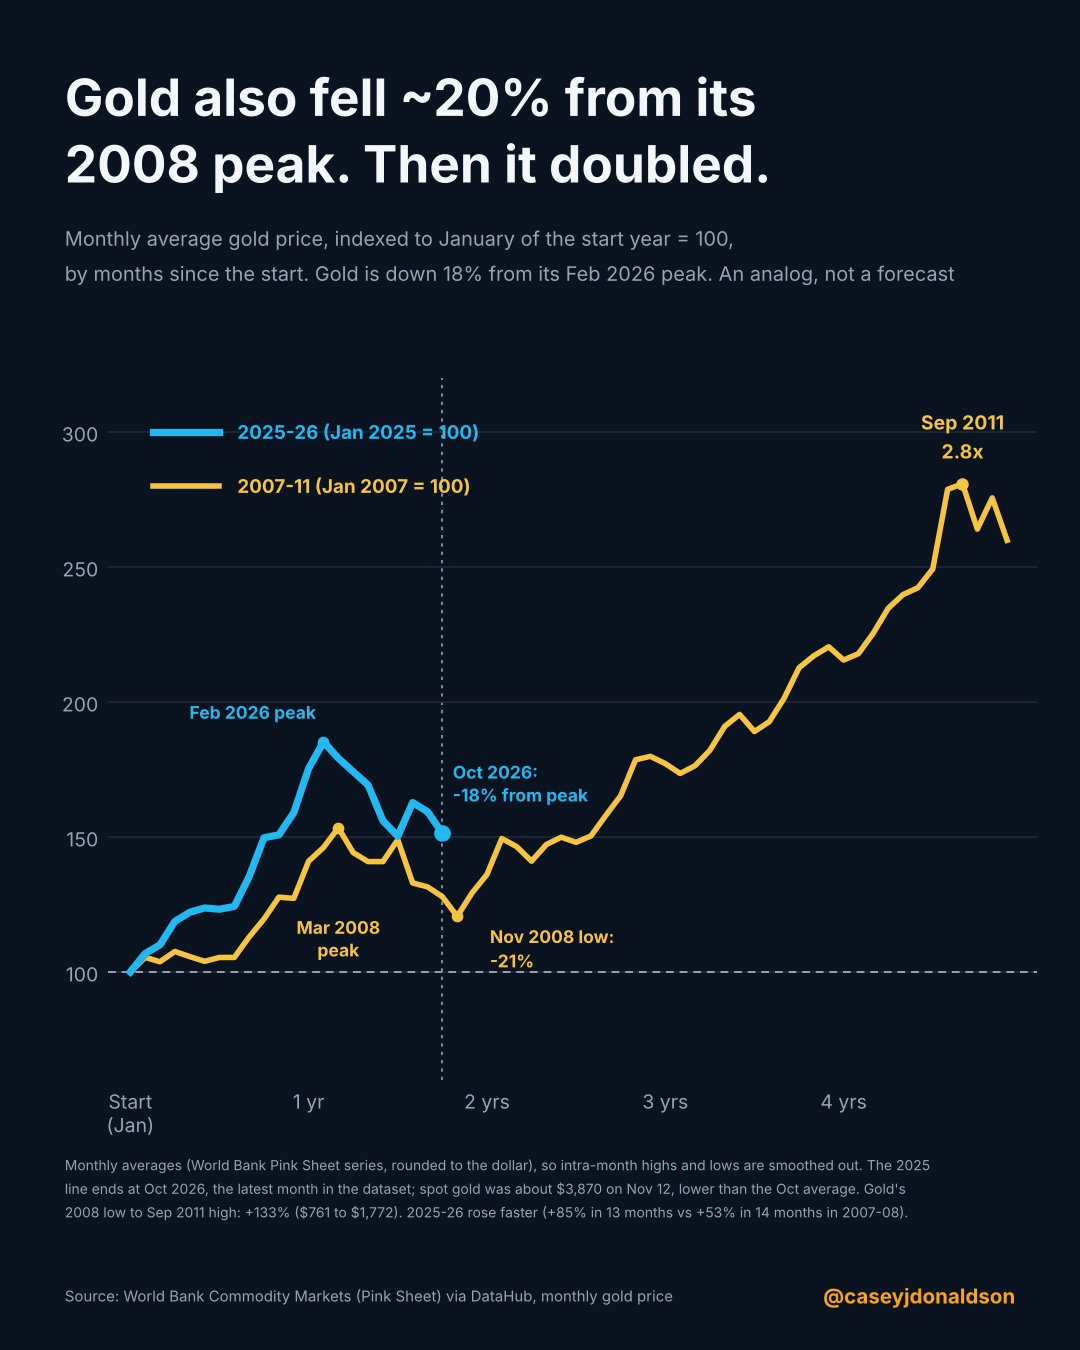
Casey Donaldson : en moyenne mensuelle, l'or a reculé de 18 % depuis son sommet de février 2026, une correction comparable à celle de 2008 (-21 % entre mars et novembre), après laquelle le métal avait gagné 133 % jusqu'à son record de septembre 2011. Simple analogie et non prévision, précise-t-il, mais il juge le contexte actuel encore plus favorable à l'or : banques centrales qui achètent malgré la chute des cours, inflation au plus haut depuis des décennies et pays occidentaux noyés sous la dette souveraine.
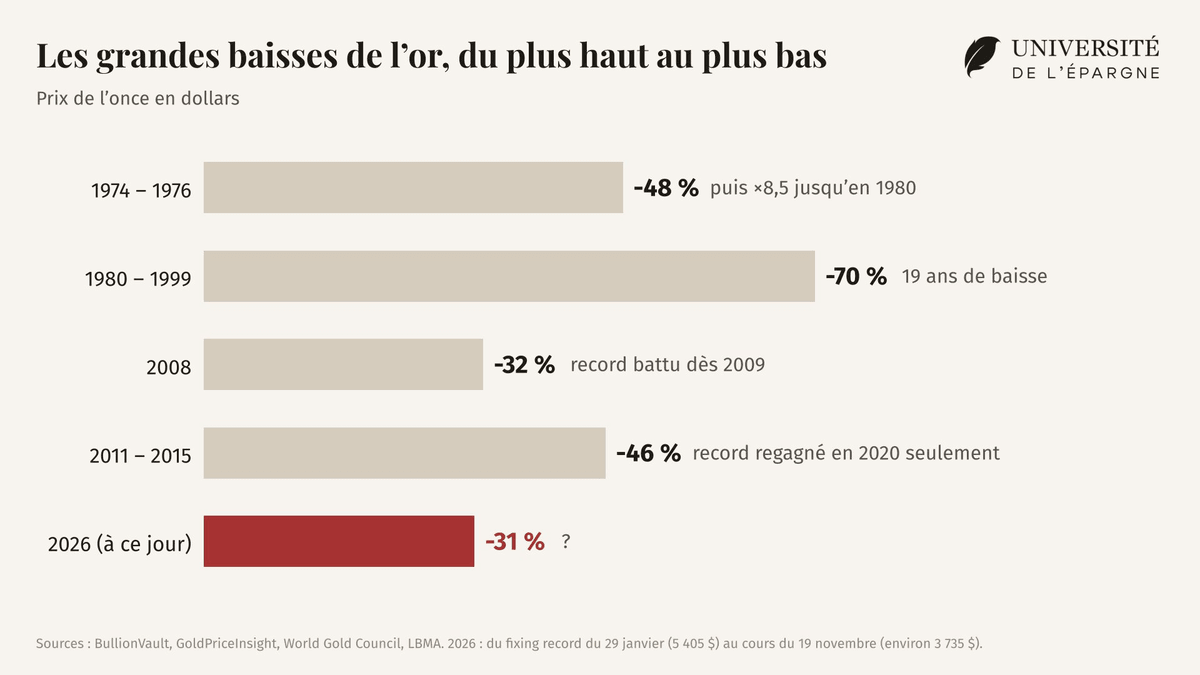
Emmanuelle G. : l'or a perdu 31 % depuis son record de janvier (fixing de 5 405 dollars le 29 janvier, environ 3 735 dollars le 19 novembre), autant qu'en 2008. Ses grandes baisses passées ont connu des issues opposées : -48 % de 1974 à 1976 avant une multiplication par 8,5 jusqu'en 1980, -32 % en 2008 et un nouveau record dès 2009, mais -70 % et dix-neuf ans de baisse entre 1980 et 1999. Pour l'autrice, tout dépend des taux réels : si l'inflation reste supérieure aux taux, l'or rebondit, si les banques centrales serrent vraiment la vis comme Volcker en 1980, il peut sommeiller des années ; elle penche pour un scénario à la 1975, ne voyant pas, vu la dette des États, qui aurait le courage d'être Volcker.
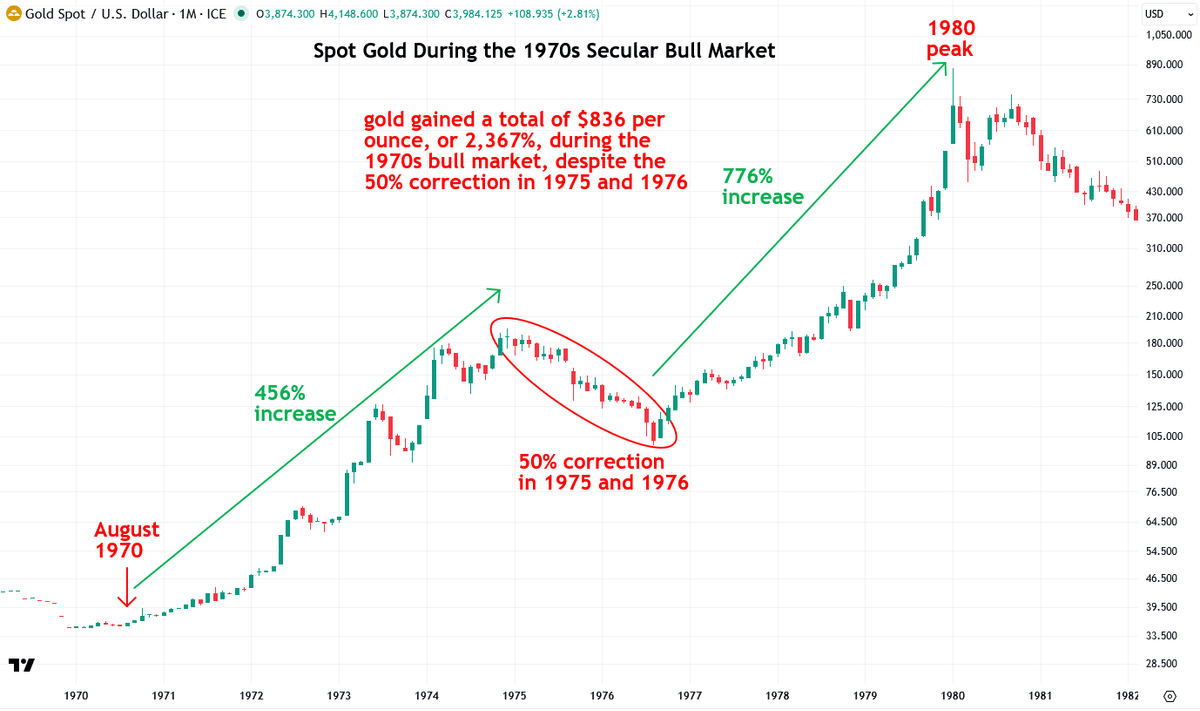
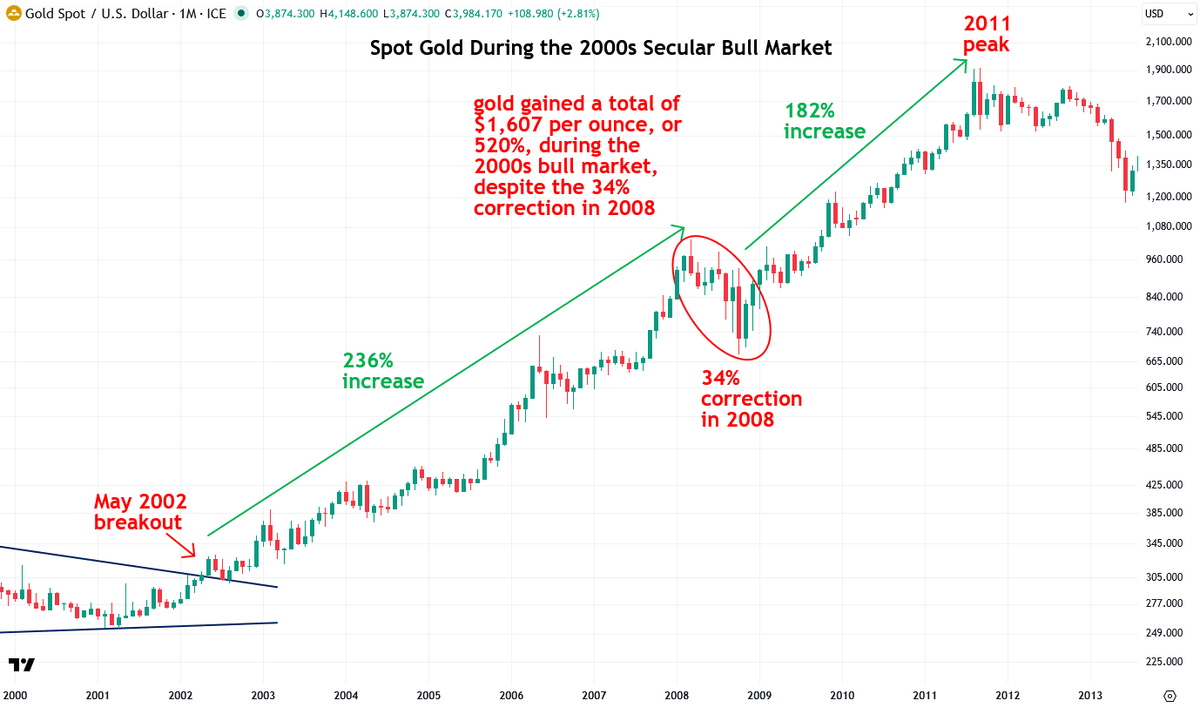
Jesse Colombo : pendant le grand marché haussier des années 1970, l'or a progressé de 456 % à partir d'août 1970, corrigé de 50 % en 1975 et 1976, puis bondi de 776 % jusqu'au sommet de 1980, soit +2 367 % au total. Pour l'auteur, chaque marché haussier séculaire des métaux précieux a connu une correction majeure avant des gains bien plus importants, et celle de 2026 est un signe encourageant, pas inquiétant : aucune raison de paniquer.
Jesse Colombo : même schéma dans les années 2000, avec +236 % pour l'or après la sortie par le haut de mai 2002, une correction de 34 % en 2008, puis +182 % jusqu'au sommet de 2011, soit +520 % (1 607 dollars l'once) sur l'ensemble du cycle.
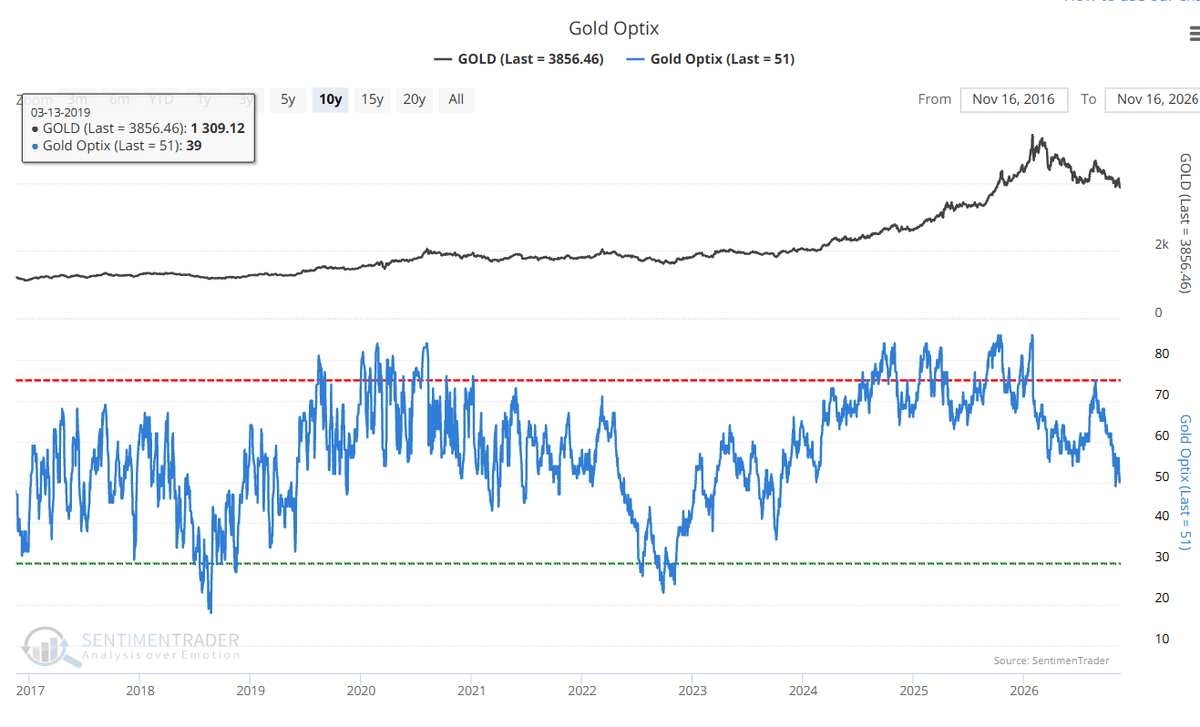
Gary Savage : l'indicateur de sentiment Gold Optix de SentimenTrader, qui mesure l'optimisme des investisseurs sur l'or, est retombé à 51, contre plus de 80 au début de 2026, mais reste loin de la zone de pessimisme extrême, sous 30 environ. Pour l'auteur, il ne faut pas croire ceux qui annoncent un rebond imminent des métaux : il faudra d'abord que la Fed recommence à baisser ses taux et que le dollar reparte à la baisse, et d'ici là, savoir être patient.
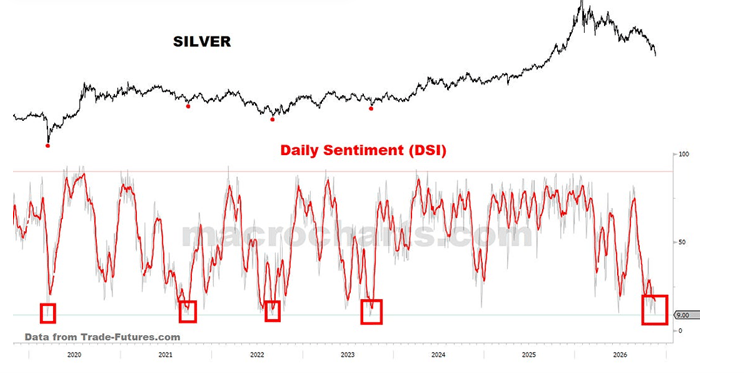
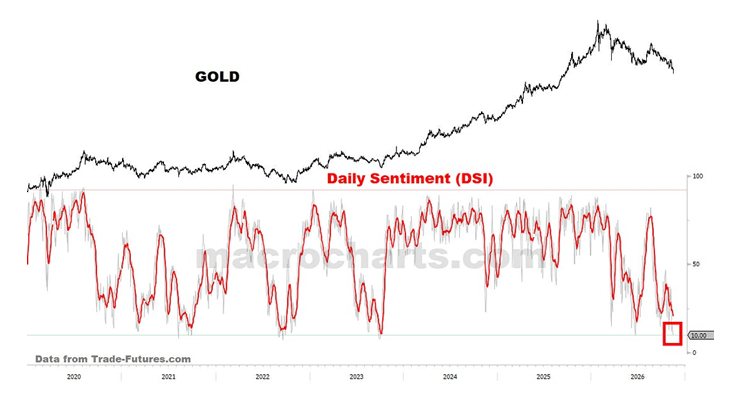
Ronnie Stoeferle : l'indice de sentiment quotidien (Daily Sentiment Index) tombe à 9 % sur l'argent et à 10 % sur l'or ; sur l'argent, les précédents passages à ces niveaux, en 2020, 2021, 2022 et 2023, ont coïncidé avec des points bas du cours. Pour l'auteur, c'est le type de capitulation que l'on souhaite voir à l'approche d'un creux (graphiques de Macro Charts).
Peter Schiff : "Si les opérateurs sur le marché de l’or ont raison, la Fed est non seulement sur le point de faire s’effondrer les marchés boursiers et immobiliers et de plonger l’économie dans une récession massive, mais elle refusera également de financer tout plan de sauvetage public, provoquant ainsi une crise financière sans précédent au cours de laquelle même les déposants bancaires perdront de l’argent.
Si les opérateurs sur le marché de l’or ont raison, la Fed est déterminée à mener sa plus grande bataille contre l’inflation depuis l’ère Volcker. Dans ce cas, les marchés des actions, des obligations et de l’immobilier s’effondreront, et la crise financière qui en résultera fera passer celle de 2008 pour une simple promenade de santé. C’est précisément pour cette raison qu’ils ont tort."
Jamais les gérants n'avaient jugé l'or aussi bon marché
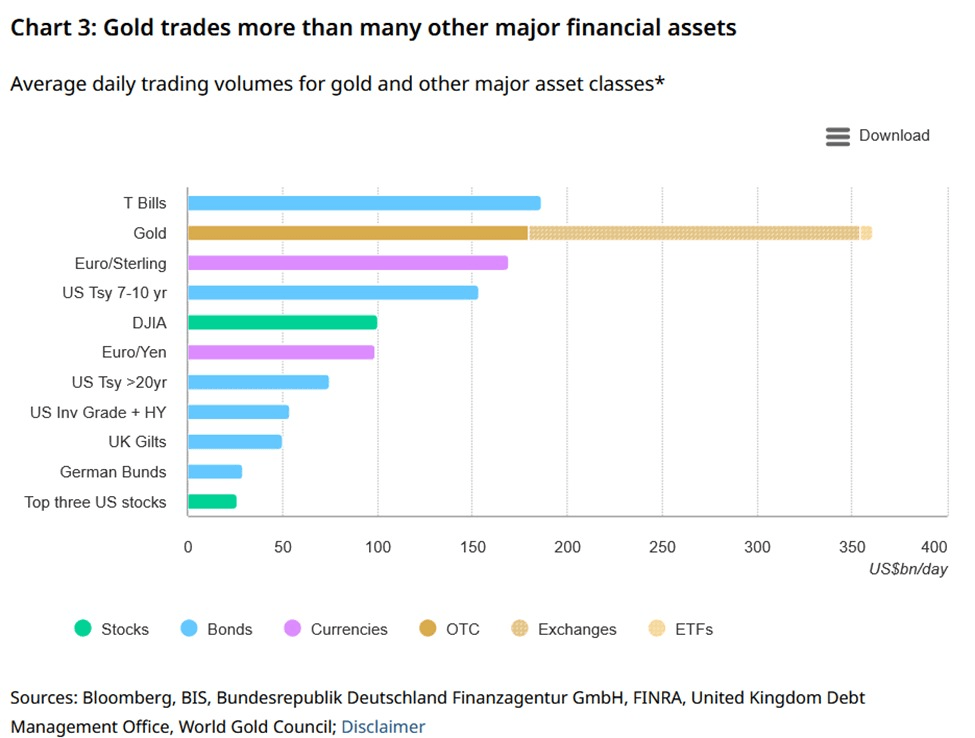
Paola Rojas : il s'échange en moyenne environ 361 milliards de dollars d'or par jour, davantage que de bons du Trésor américain (environ 185 milliards), d'euro contre livre sterling ou d'emprunts d'État américains à 7 à 10 ans. Pour l'autrice, l'or n'est plus un actif de niche, mais l'un des marchés les plus profonds du monde.
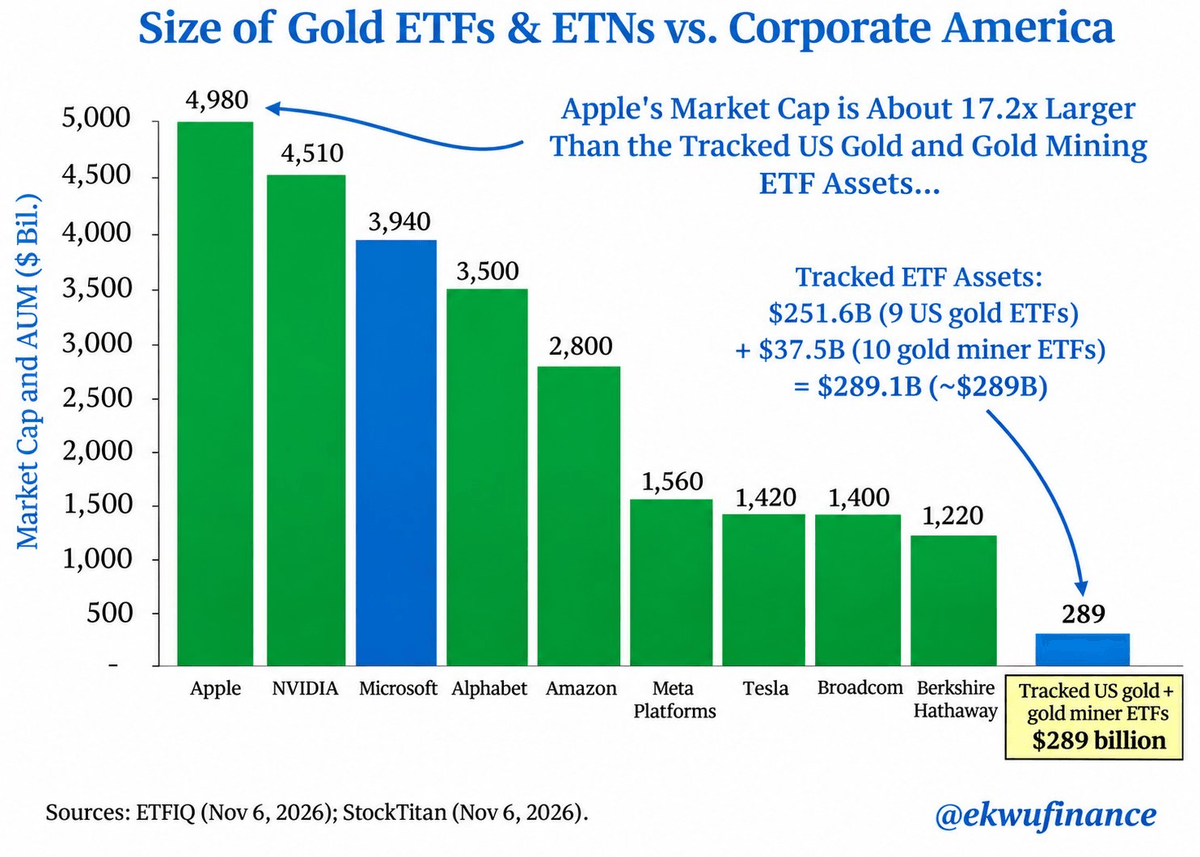
Lukas Ekwueme : les 9 ETF or américains recensés (251,6 milliards de dollars d'actifs) et 10 ETF de mines d'or (37,5 milliards) pèsent ensemble environ 289 milliards de dollars, 17 fois moins que la seule capitalisation d'Apple (4 980 milliards). Les mines d'or ne représentent qu'environ 0,1 % des pondérations sectorielles du S&P 500 : pour l'auteur, la grande rotation des capitaux vers les mines d'or n'a pas encore eu lieu, et il est encore tôt.
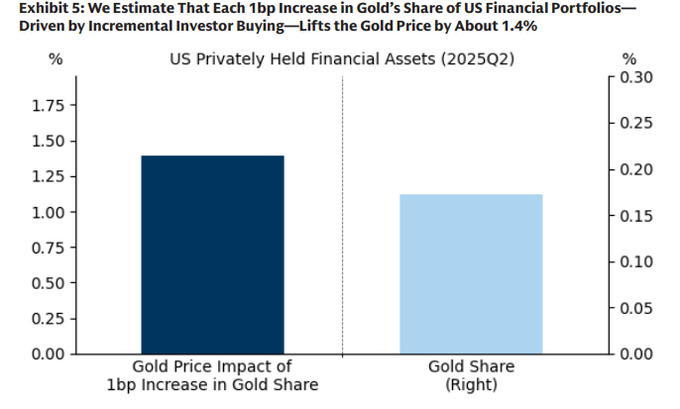
Lukas Ekwueme : l'or ne représente qu'environ 0,17 % des actifs financiers détenus par le secteur privé américain et, selon Goldman Sachs, chaque hausse d'un point de base de cette part ferait monter le cours d'environ 1,4 %. Une hausse d'un point de pourcentage impliquerait donc, d'après l'auteur, un bond d'environ 140 %, sans compter les achats des banques centrales et des investisseurs du monde entier en quête d'alternatives au dollar.
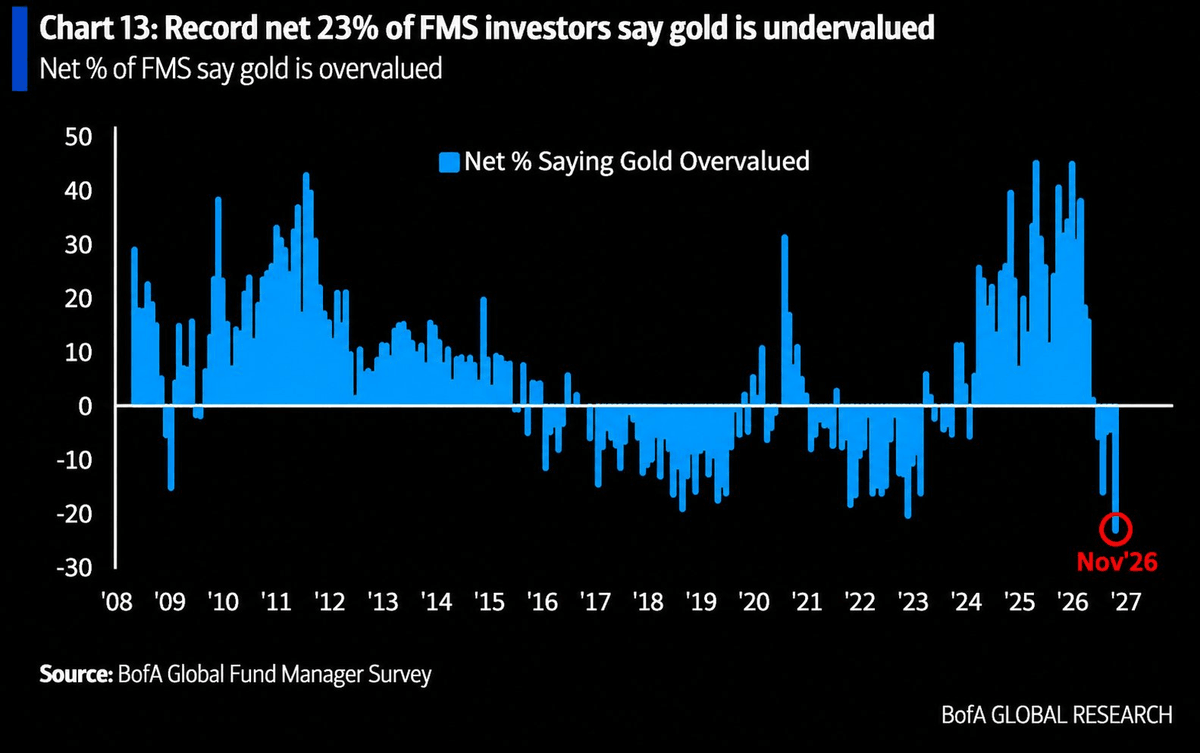
Global Markets Investor : selon l'enquête de novembre de Bank of America auprès de 169 gérants (461 milliards de dollars d'actifs), une proportion nette record de 23 % jugent l'or sous-évalué, une lecture qui n'avait été atteinte ni lors de la crise financière ni pendant le marché baissier de 2022. En février, ces gérants désignaient l'or comme le placement le plus encombré au monde, juste au début de sa chute ; ils le voient désormais parmi les classes d'actifs les plus performantes en 2027, derrière les actions internationales et américaines. Pour l'auteur, l'or est historiquement sous-détenu, ce qui ouvre une occasion à long terme.
L'argent et ses mines en pleine capitulation
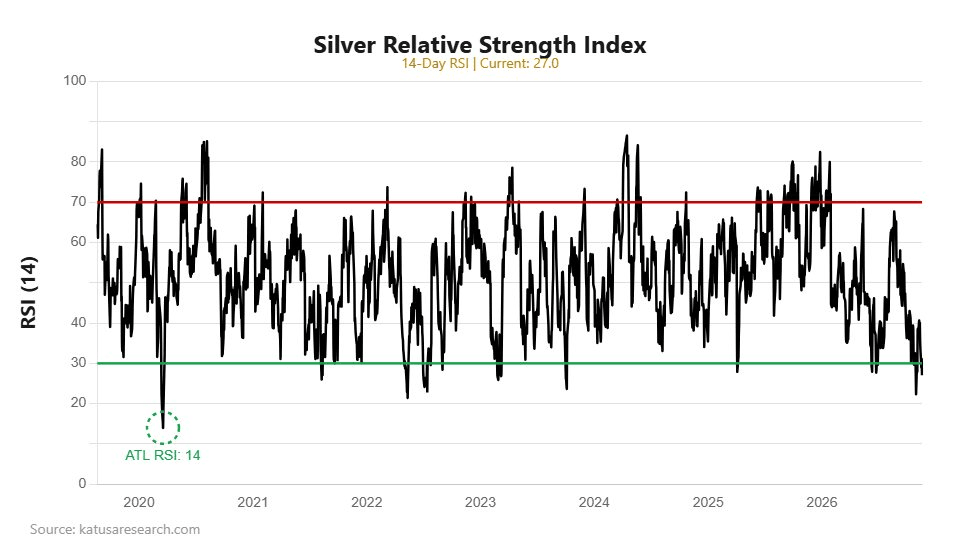
Katusa Research : l'indice de force relative (RSI) à 14 jours de l'argent est tombé à 27, sous le seuil de survente de 30 ; selon l'auteur, le sentiment n'a été plus bas qu'une poignée de fois en six ans, le point le plus bas remontant à 2020 (14).
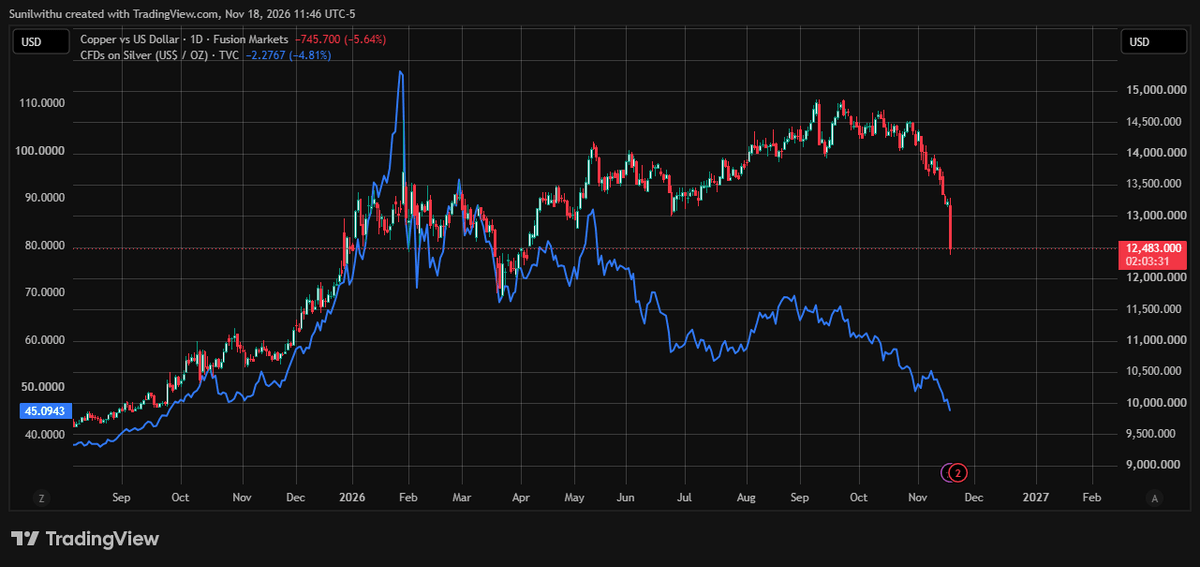
Sunil Reddy : le cuivre décroche de 5,6 % en une séance et l'argent de 4,8 %, à 45,09 dollars l'once (cours du 18 novembre). L'auteur attendait que l'écart entre un cuivre resté soutenu et un argent en chute, faute de liquidités, se referme par une correction du cuivre, mais pas aussi brutale ; l'argent souffre à la fois de la faiblesse industrielle et de la liquidation de sa composante monétaire, comme l'or, et c'est selon lui la compression stagflationniste contre laquelle il mettait en garde.
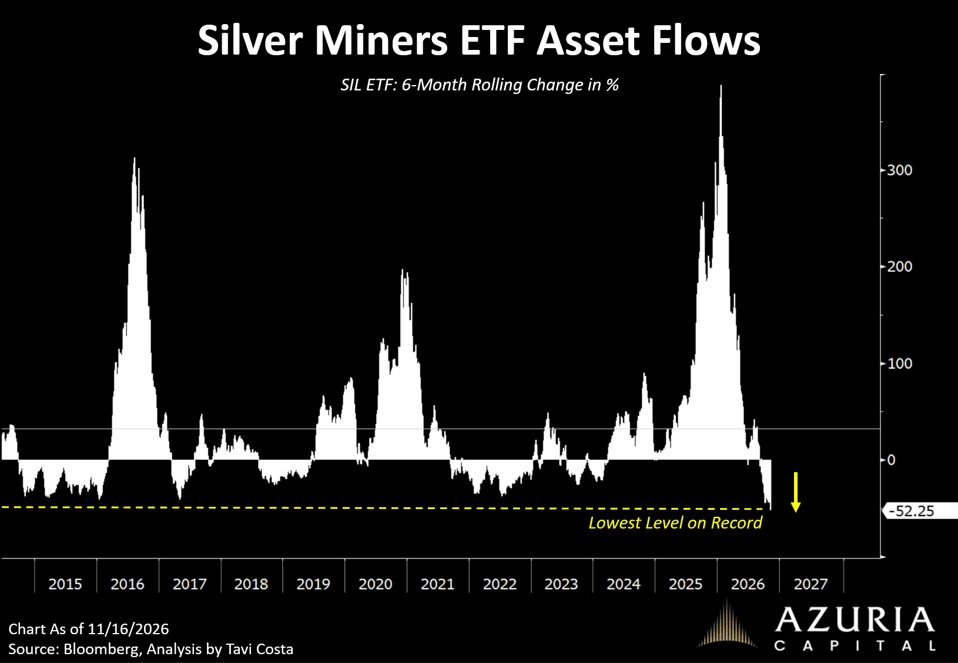
Otavio (Tavi) Costa : SIL, le principal ETF de mines d'argent, subit des sorties record, et ses actifs ont fondu de 52 % en six mois, du jamais vu. Pour l'auteur, le secteur est entré en phase de capitulation : il est normal de douter de sa thèse dans ces moments, mais il ne faut jamais gâcher une bonne crise, car c'est là que se crée une vraie richesse.
Pour finir : les réserves stratégiques de pétrole au plus bas depuis 1982
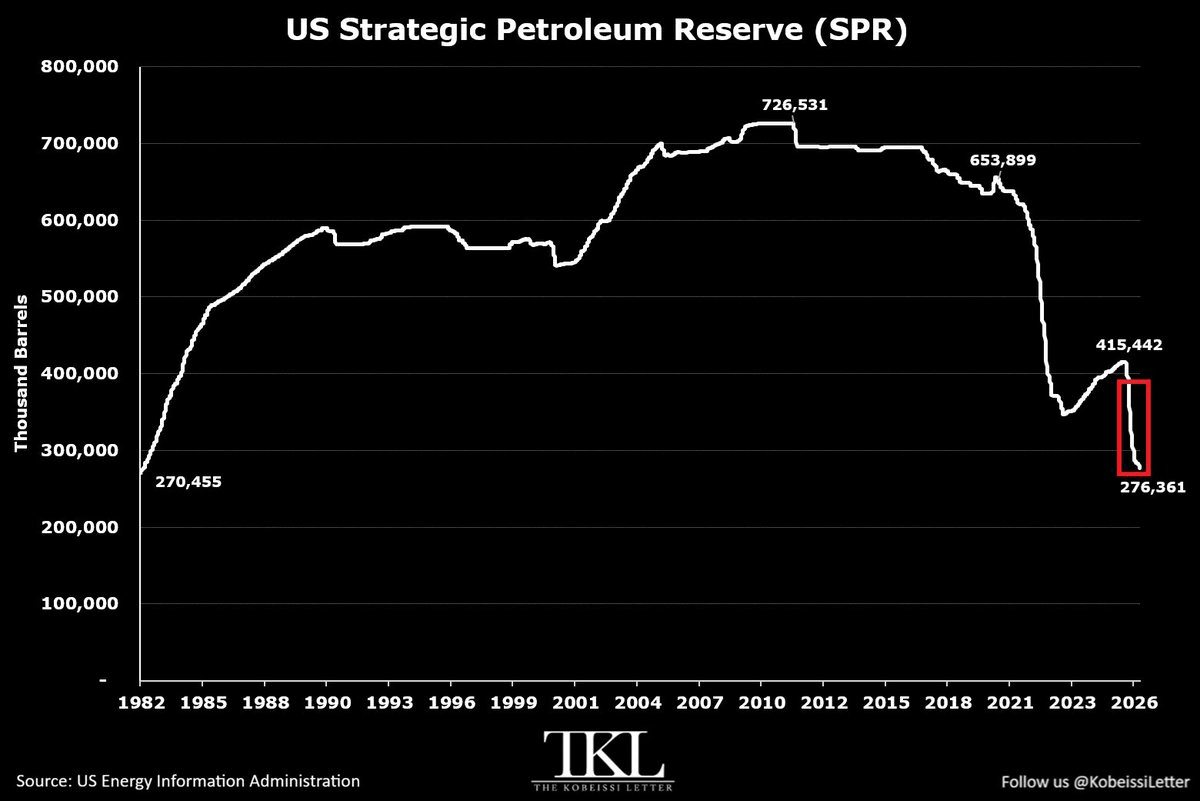
The Kobeissi Letter : la réserve stratégique de pétrole des États-Unis a encore perdu 3,2 millions de barils la semaine dernière, à 276,4 millions, son plus bas niveau depuis août 1982, à seulement 5,9 millions de barils de son plancher historique. Depuis le pic de mars, elle a fondu de 139,1 millions de barils (-34 %), en baisse 33 semaines sur 34, et se situe 62 % sous son record de 2010 : les réserves pétrolières américaines ont rarement été aussi basses.
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.