Tech et IA : 2 000 milliards envolés en une séance
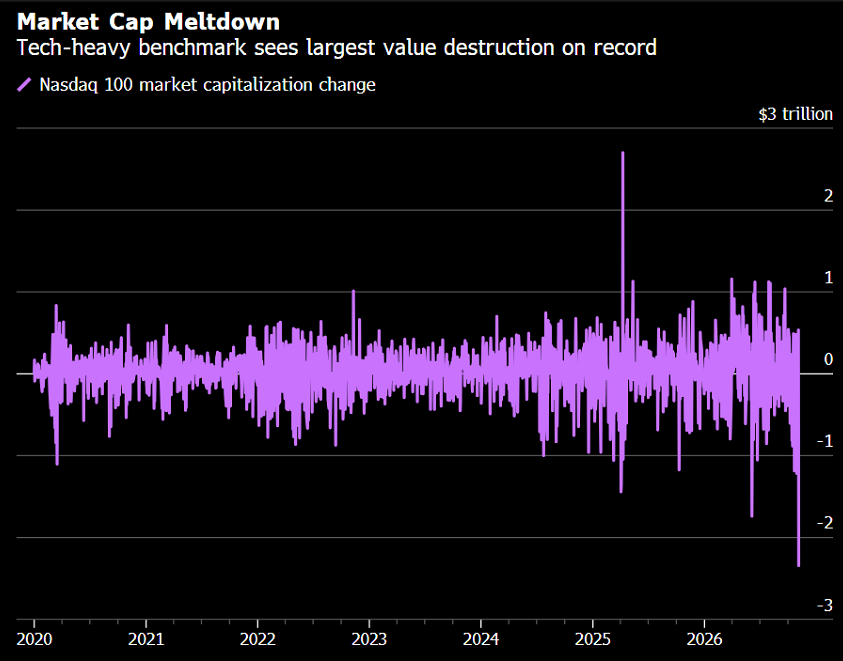
Karel Mercx : jeudi 5 novembre, le Nasdaq 100 a perdu plus de 6 %, sa plus forte baisse depuis mars 2020 et, en dollars, la plus lourde perte de capitalisation de son histoire (plus de 2 000 milliards).
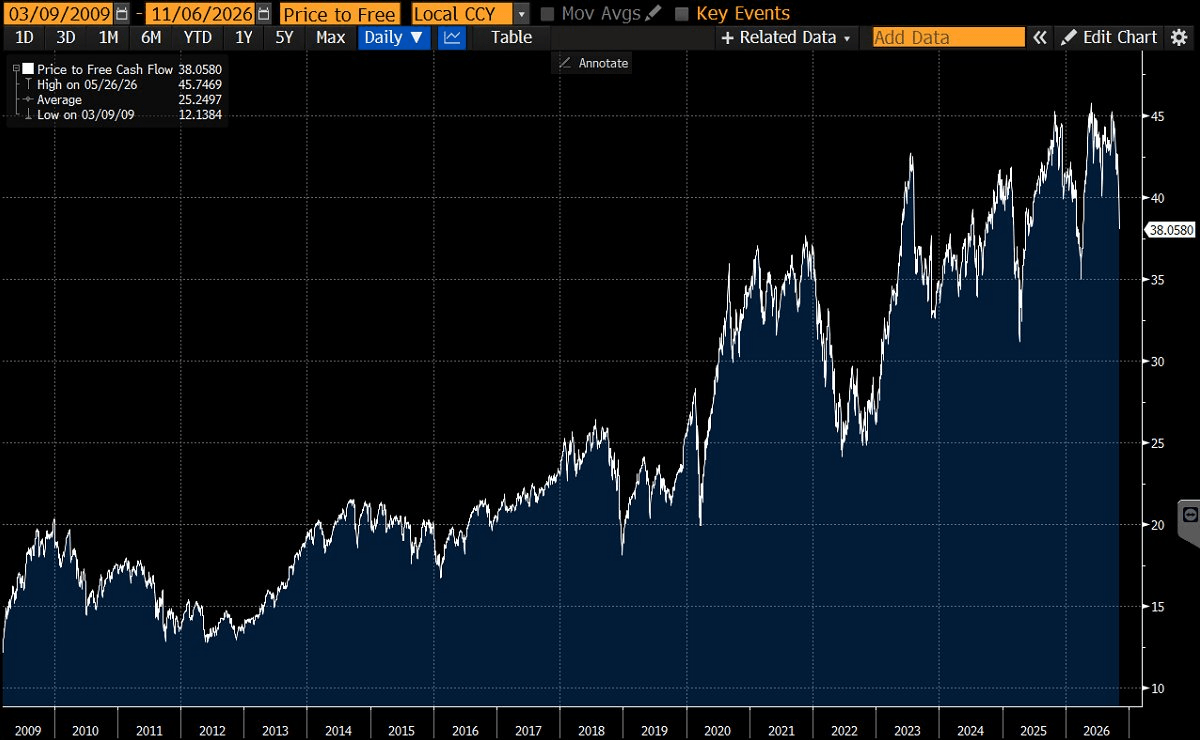
Karel Mercx : même après cette chute, le Nasdaq 100 se paie encore 38 fois ses flux de trésorerie disponibles, soit 38 ans pour qu'un investisseur récupère sa mise, contre 12 ans en 2009.
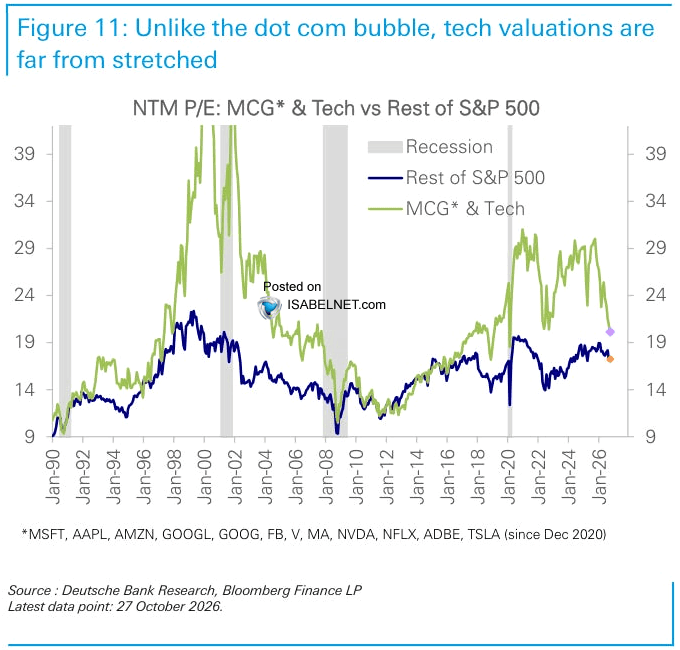
ISABELNET : selon Deutsche Bank, les grandes valeurs de croissance et technologiques du S&P 500 se paient environ 20 fois leurs bénéfices attendus à 12 mois, loin de la bulle internet (plus de 39 fois), mais ces multiples supposent que les prévisions de bénéfices tiennent.
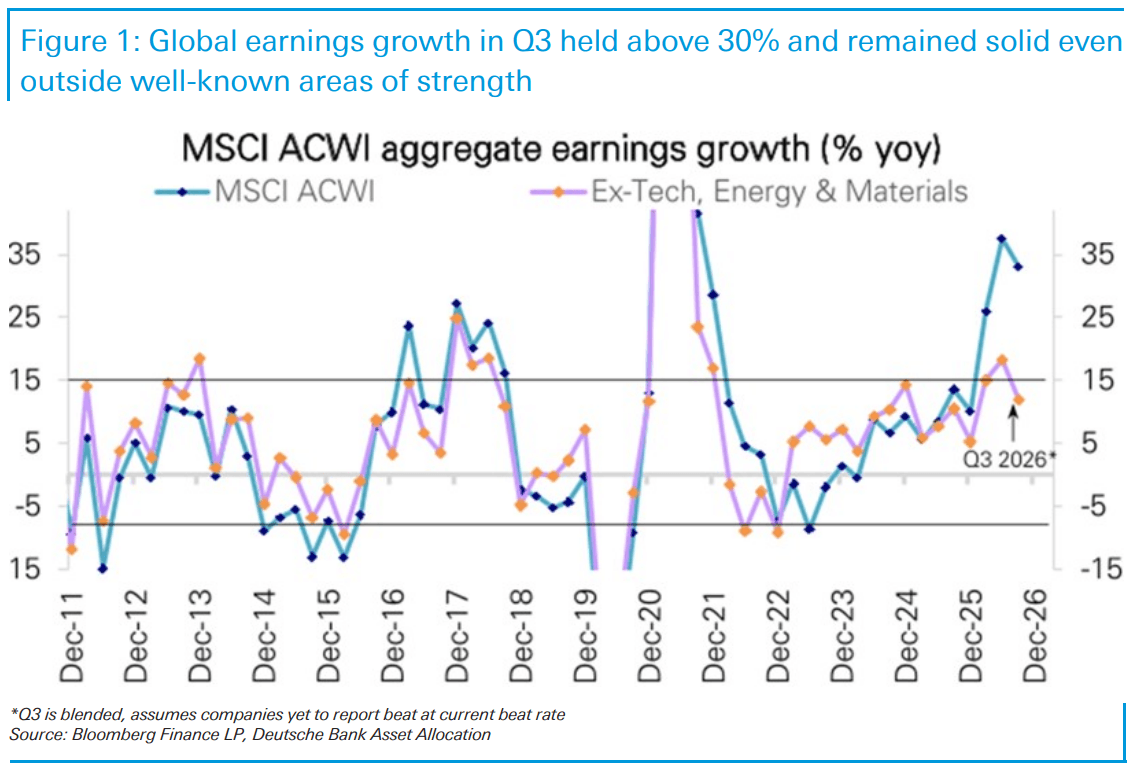
Jim Reid - Deutsche Bank : au troisième trimestre, la croissance des bénéfices des entreprises mondiales (indice MSCI ACWI) se maintient à 33 % sur un an, et à 12 % hors technologie, énergie et matériaux ; elle atteint 34 % pour le S&P 500 et 28 % pour le Stoxx 600 européen.
ISABELNET : l'indicateur d'appétit pour le risque sur les valeurs technologiques de TS Lombard est tombé à 99,1, près de son niveau d'avril 2025, lors des annonces de droits de douane américains.
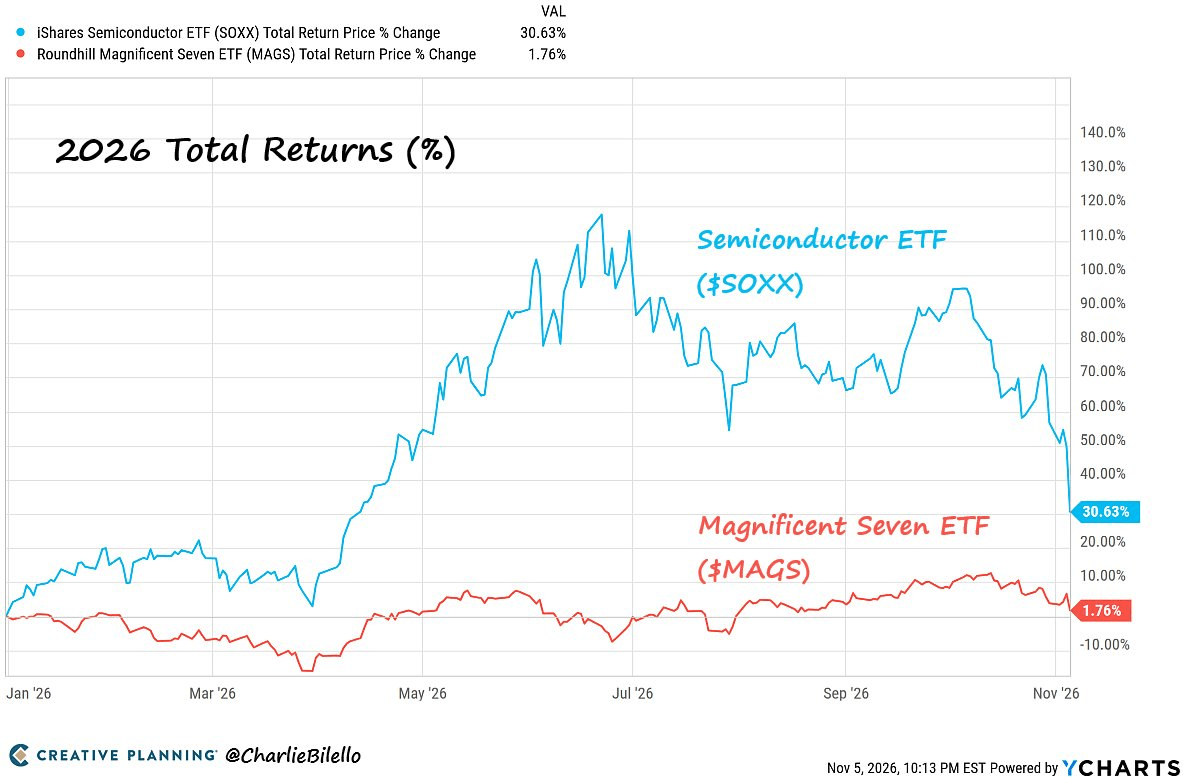
Charlie Bilello : depuis janvier, les semi-conducteurs (ETF SOXX, +30,63 %) ne devancent plus les Sept Magnifiques (ETF MAGS, +1,76 %) que de 29 points, contre 115 points le 25 juin.
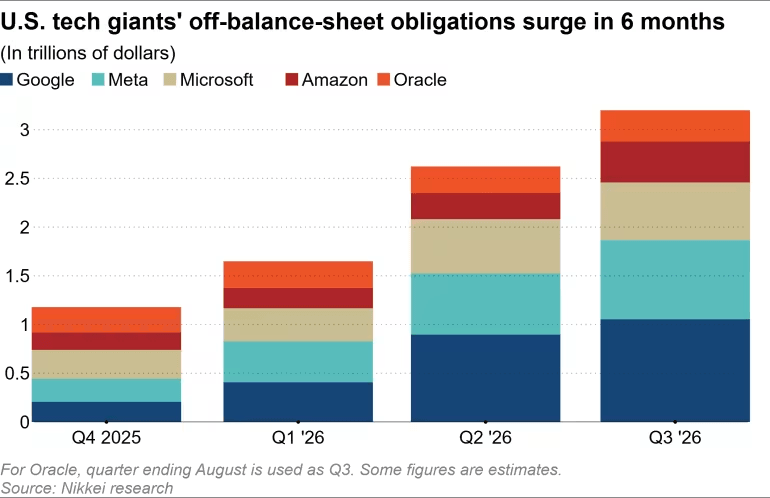
Global Markets Investor : les engagements hors bilan d'Alphabet, Meta, Microsoft, Amazon et Oracle ont presque doublé en six mois, à un record de 3 200 milliards de dollars au troisième trimestre 2026, soit environ 80 % de leurs actifs cumulés.
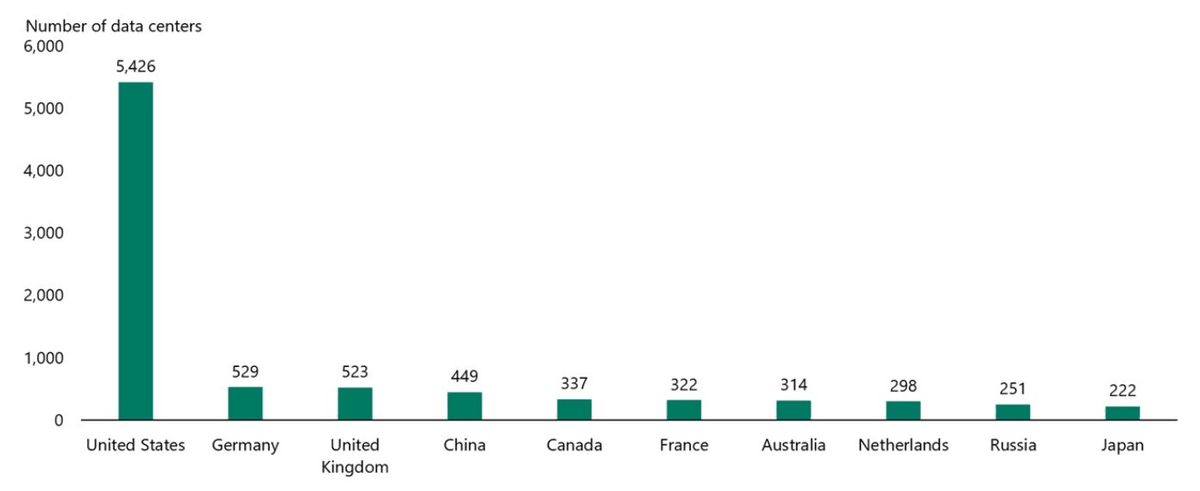
JustDario : « Il y a un an, j’ai écrit l’article ci-dessous pour mettre en garde contre les dépenses d’investissement (capex) absurdes liées à l’IA aux États-Unis par rapport au reste du monde. Ce graphique est un peu daté aujourd’hui, mais le constat reste le même, et toujours personne aux États-Unis ne peut justifier le besoin d’autant de centres de données alors que la Chine développe une IA offrant les mêmes performances en n’utilisant qu’une fraction de la puissance de calcul.
Vous voulez connaître la vérité ? Tout comme les prêts hypothécaires subprime en 2006-2008, les centres de données sont devenus un énorme business de capitaux pour Wall Street, qui a constamment besoin de nouveaux actifs à titriser et à vendre aux compagnies d’assurance et aux fonds de pension, qui représentent la véritable "dumb money" (l’argent stupide) sur les marchés.
Les entreprises technologiques ont créé tout un récit sur le besoin d’une quantité absurde de capacité de calcul tout simplement parce que cela les aidait à lever des fonds et à gonfler les valorisations. Wall Street a été plus qu’heureuse de les soutenir, car il s’agit d’une activité très rentable avec un risque limité, tant qu’elle parvient à refourguer tout le risque qu’elle souscrit à de stupides compagnies d’assurance et fonds de pension. Cela a créé le plus grand schéma de financement circulaire de l’histoire des marchés, que certaines entreprises, en particulier Nvidia, ont exploité à l’extrême.
Savez-vous que tout ce que j’ai décrit jusqu’à présent n’a pas été autorisé à se produire en Chine ? Il devrait être facile de comprendre pourquoi. »
Actions US : le levier à l'épreuve
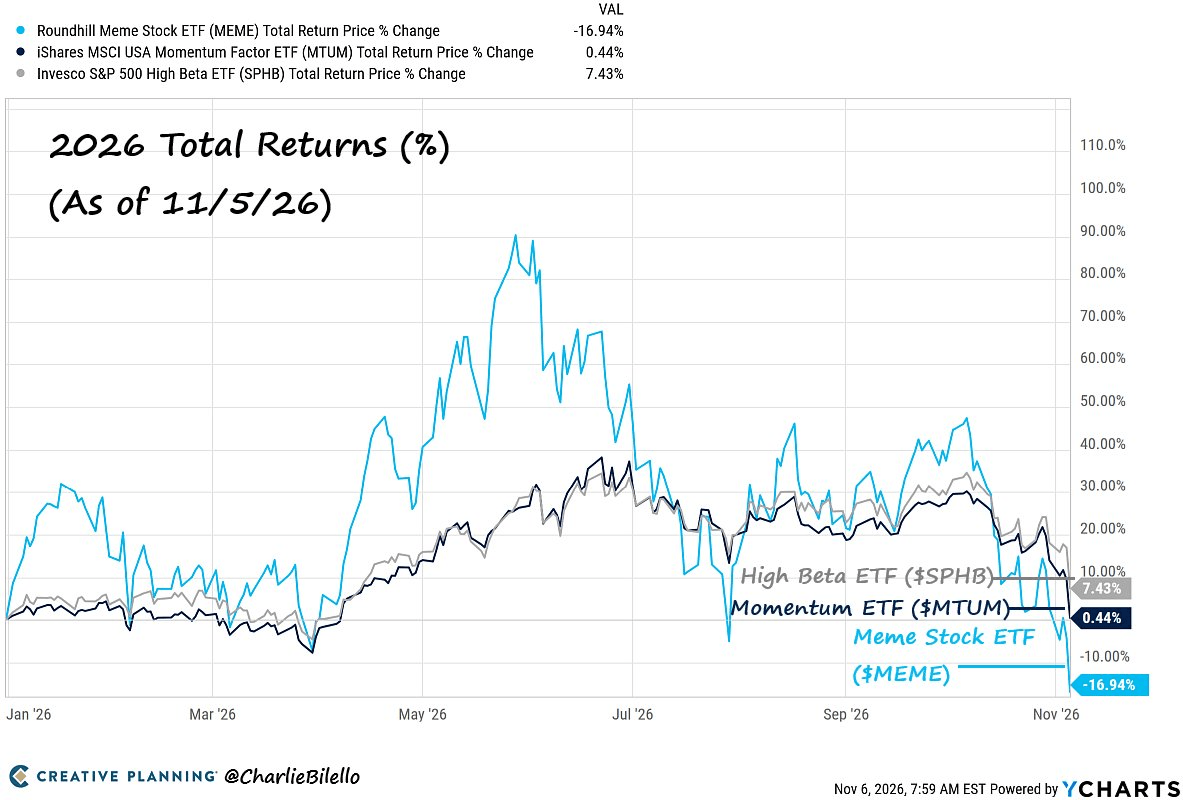
Charlie Bilello : les actions à bêta élevé, les valeurs momentum et les meme stocks ont perdu respectivement 21 %, 27 % et 57 % depuis leurs sommets de 2026 et font désormais moins bien que le S&P 500 sur l'année (au 5 novembre, ETF SPHB +7,43 %, MTUM +0,44 %, MEME -16,94 %).
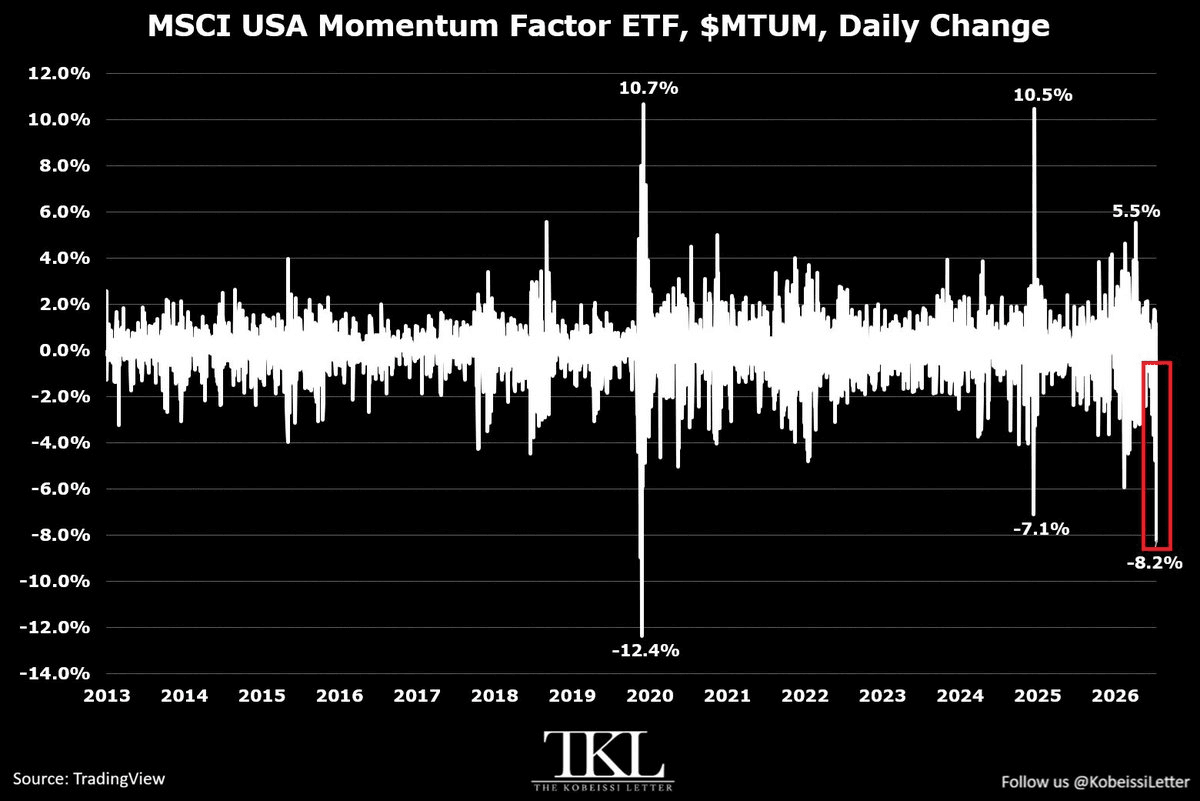
The Kobeissi Letter : l'ETF momentum MSCI USA ($MTUM) a chuté de 8,2 % le jeudi 5 novembre, sa plus forte baisse quotidienne depuis le 16 mars 2020, et recule de 27 % depuis son sommet de juin.
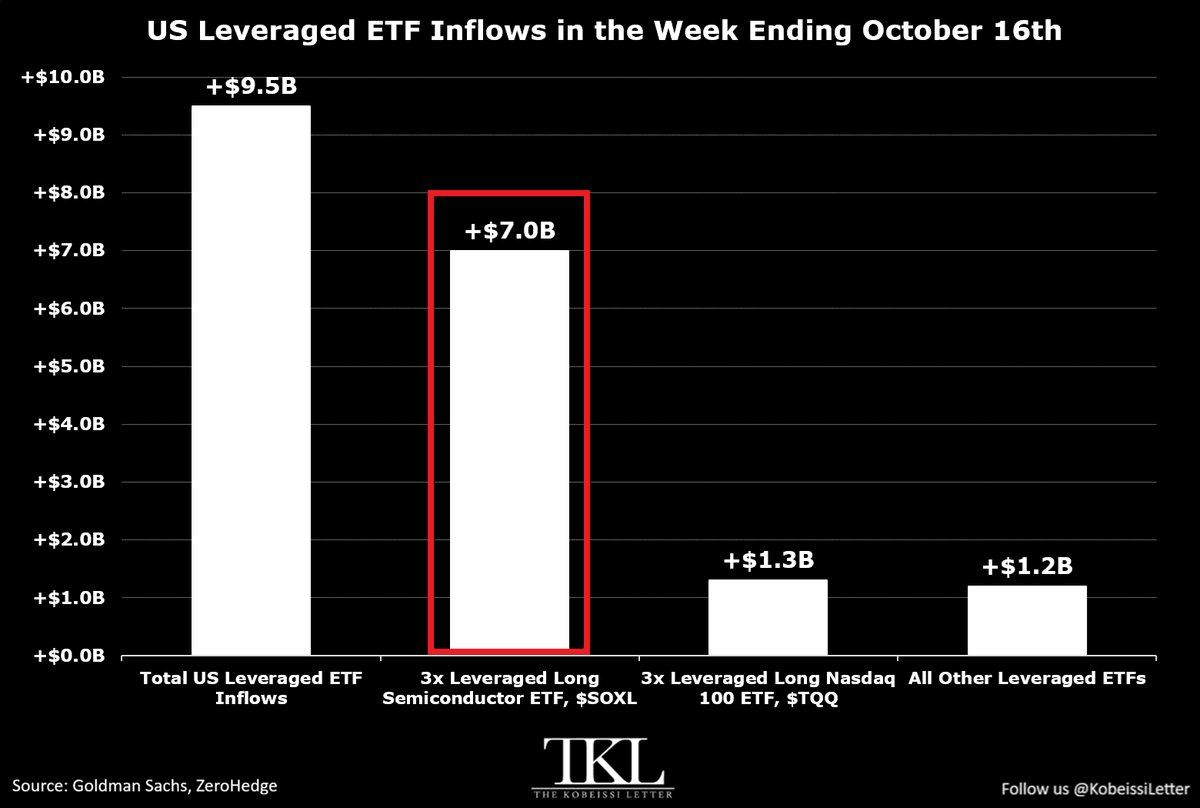
The Kobeissi Letter : la semaine close le 16 octobre, les ETF américains à effet de levier ont attiré un record de 9,5 milliards de dollars, plus du double du précédent record de 2024, dont 7 milliards pour le SOXL (semi-conducteurs, levier 3) et 1,3 milliard pour le TQQQ (Nasdaq 100, levier 3).
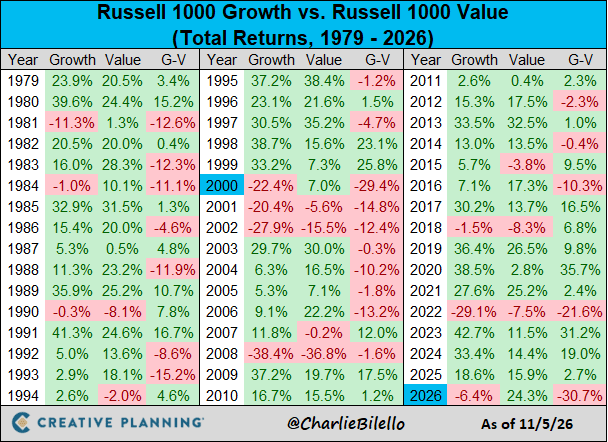
Charlie Bilello : en 2026, les valeurs value du Russell 1000 (+24,3 %) devancent les valeurs de croissance (-6,4 %) de plus de 30 points, un écart qui serait un record s'il se maintenait, plus large qu'en 2000 (29,4 points).
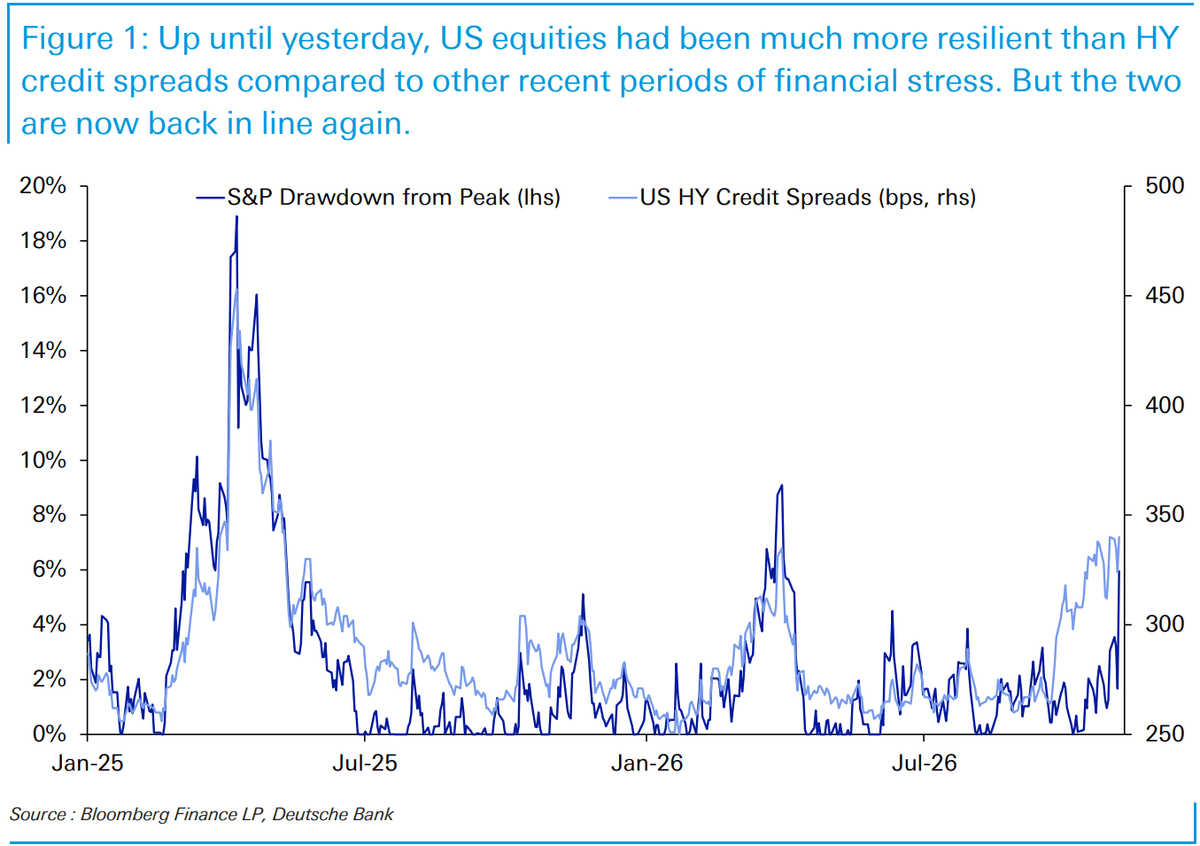
Jim Reid - Deutsche Bank : jusqu'au jeudi 5 novembre, les actions américaines résistaient bien mieux que ne le laissait attendre l'élargissement des écarts de crédit high yield américains ; la chute de plus de 4 % du S&P 500 ce jour-là, sa pire séance depuis avril 2025, a remis les deux courbes en phase.
Thomas Callum – ChartStorm : actions américaines, le S&P 500 teste des supports décisifs dans un contexte qui rappelle fin 2018 ; position globale sous surveillance, perspectives de plus en plus risquées.
Le S&P 500 a reculé de près de 6 % depuis son sommet du 6 octobre ; sur ce graphique inversé, il bute sur une résistance de court terme qui coïncide avec sa moyenne mobile à 200 jours.
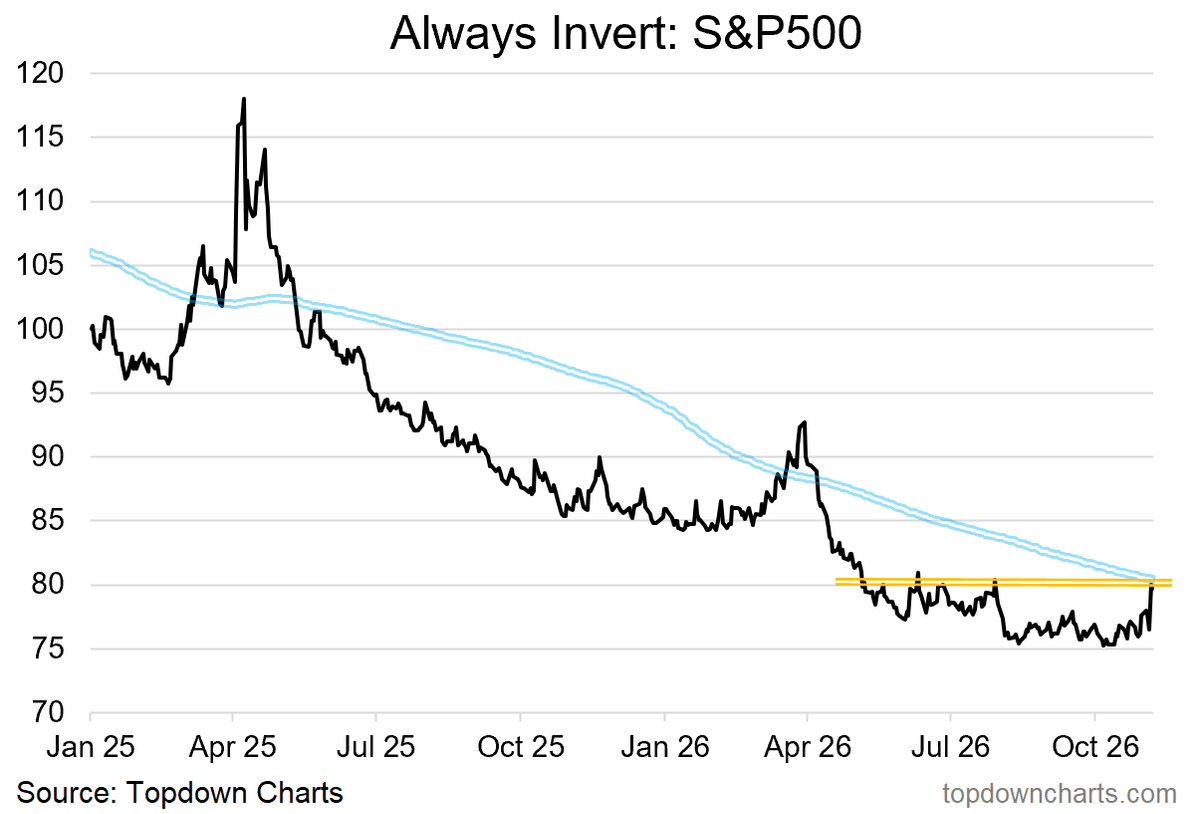
Source : Topdown Charts Professional
En 2018, dernière année de mi-mandat où les républicains ont perdu la Chambre, le S&P 500 avait chuté de 19 % entre son sommet de septembre et le 24 décembre (hausse des taux de la Fed, fermeture partielle de l'administration) ; en 2026, il affichait +12,1 % au 4 novembre.
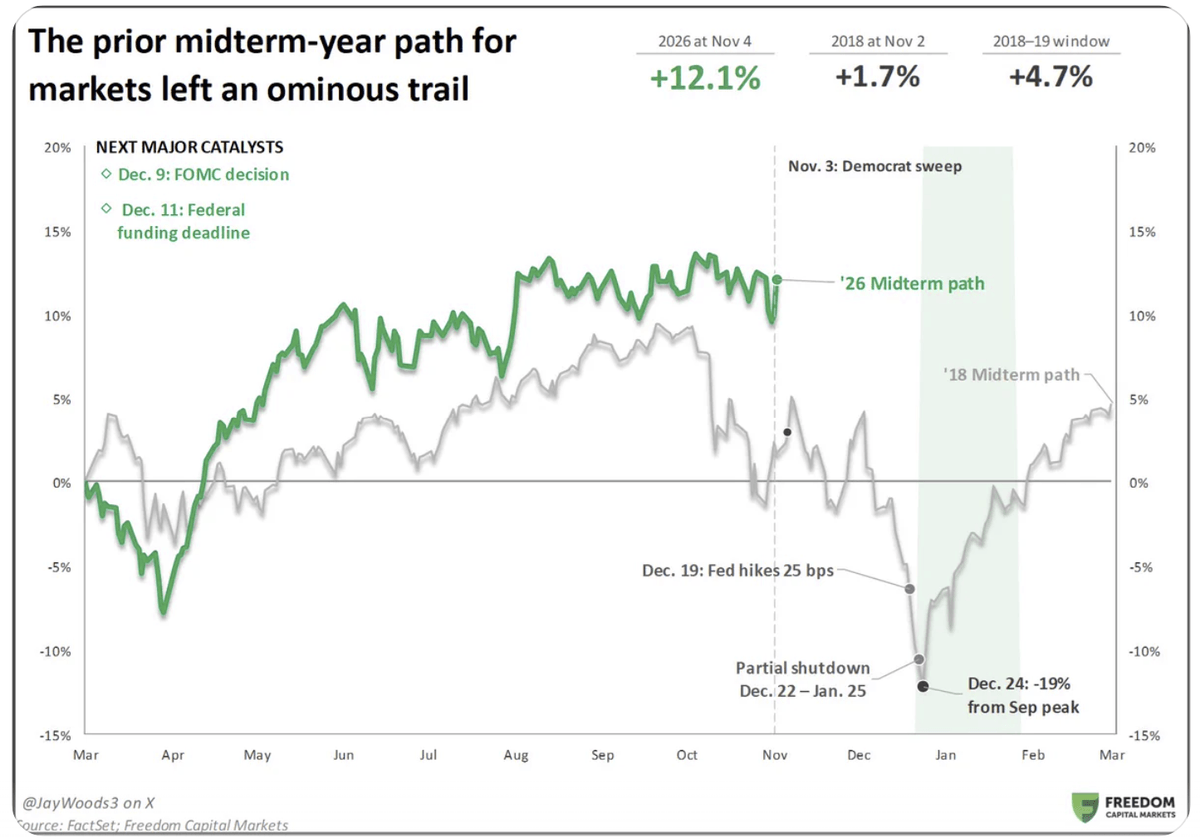
Source : @JayWoods3
L'ETF des semi-conducteurs SMH (463,96 dollars le 6 novembre) est passé sous sa moyenne mobile à 200 jours (521,76) et seules 20,83 % de ses valeurs restent au-dessus de la leur ; prochain support vers 400.
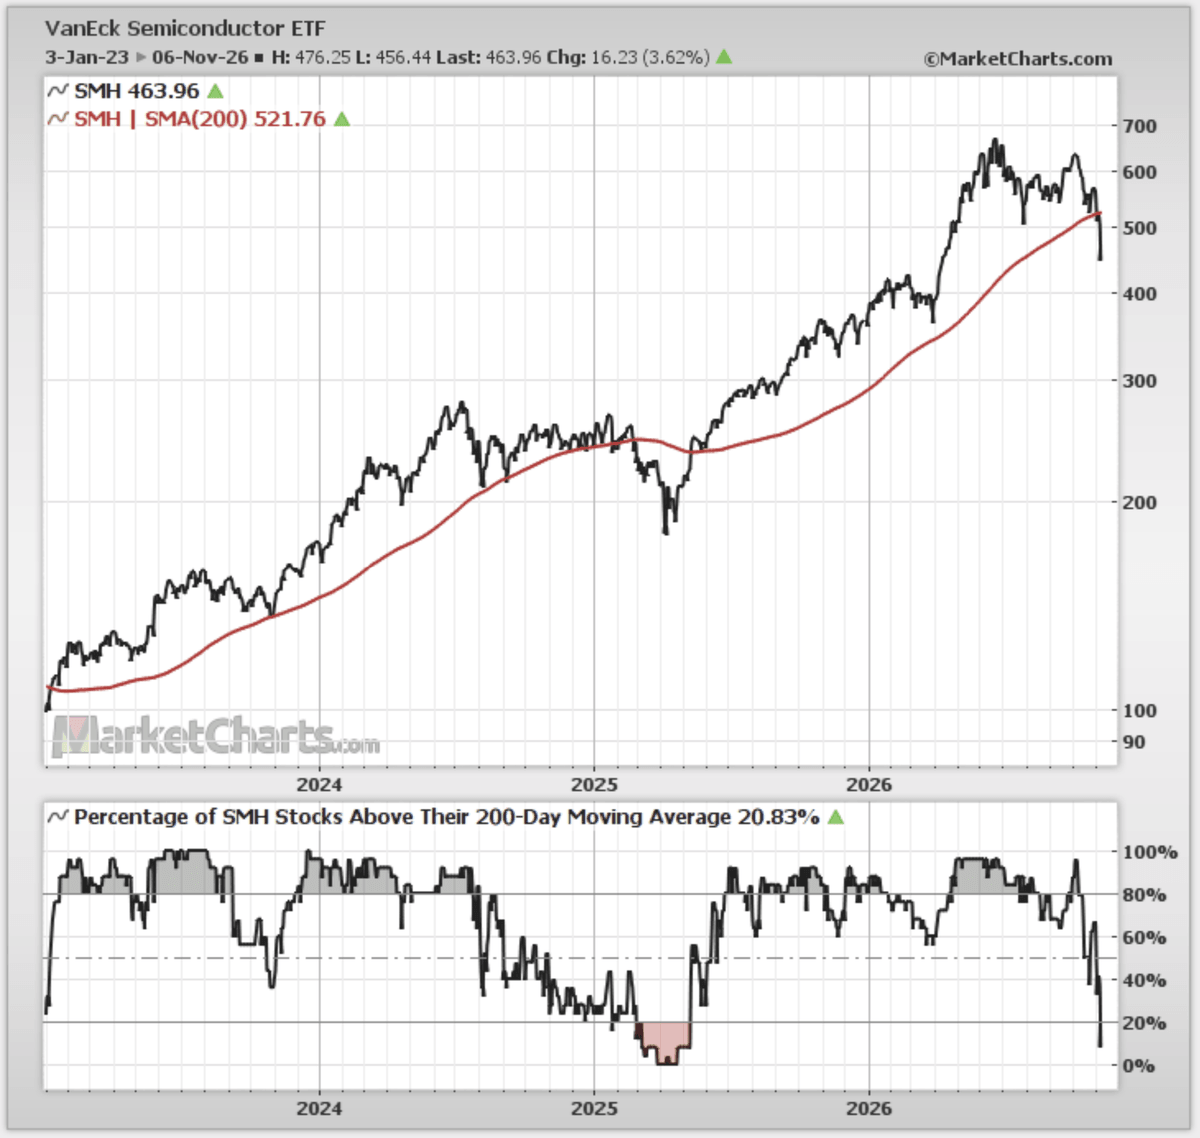
Source : MarketCharts.com
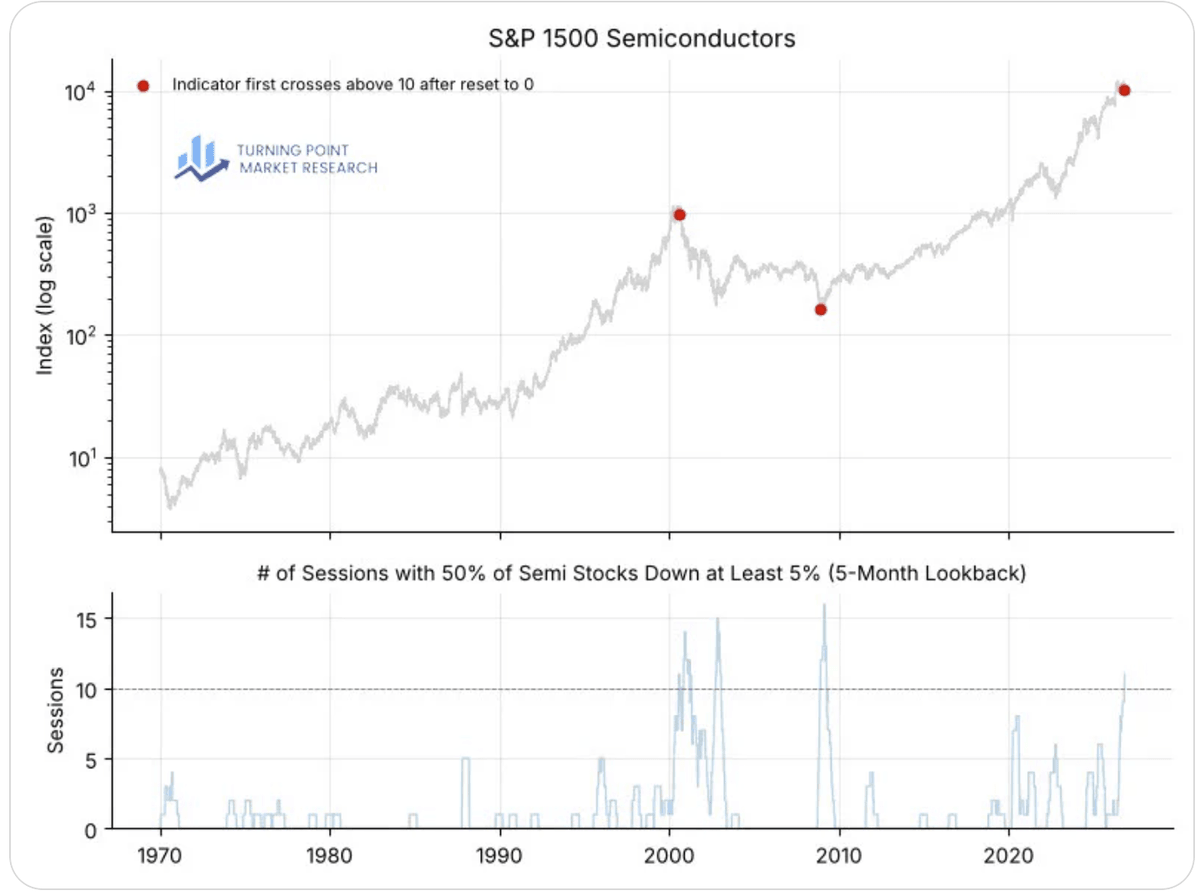
Le nombre de séances, sur cinq mois, où la moitié des valeurs de semi-conducteurs du S&P 1500 ont perdu au moins 5 % vient de dépasser 10, ce qui n'était arrivé qu'en juillet 2000 et en décembre 2008.
Source : @DeanChristians
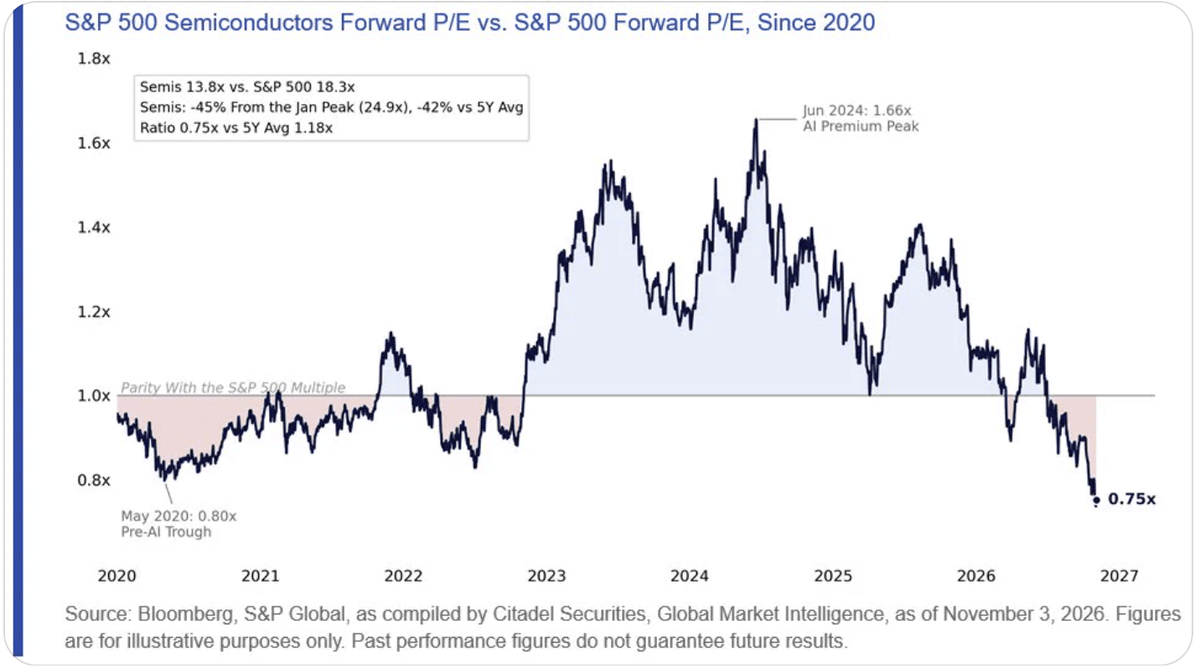
Les semi-conducteurs du S&P 500 se paient 13,8 fois leurs bénéfices attendus, contre 18,3 fois pour l'indice, soit un ratio de 0,75 contre 1,18 en moyenne sur cinq ans, et leur PER a reculé de 45 % depuis son pic de janvier (24,9).
Source : @negligible_cap
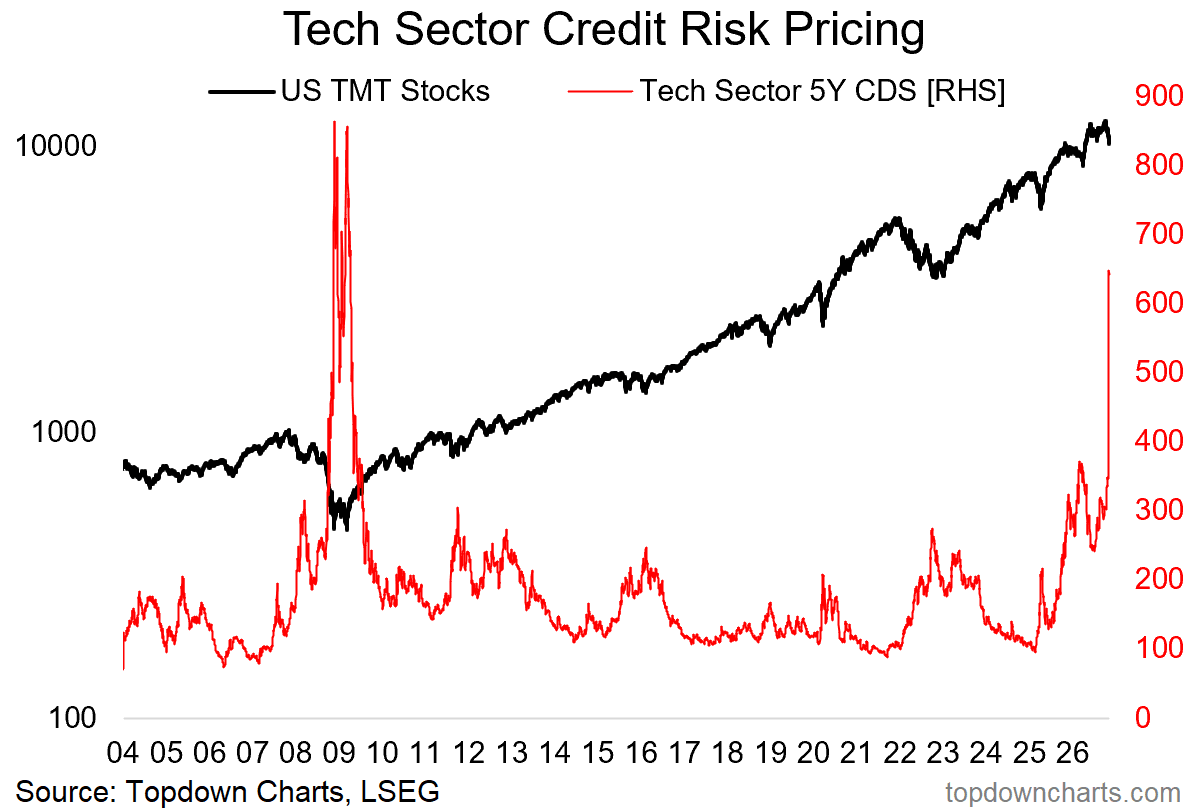
Le prix de la protection contre le risque de crédit du secteur technologique (CDS à 5 ans) s'est envolé après les élections de mi-mandat, à son plus haut depuis la crise financière mondiale.
Source : Topdown Charts Professional
Le secteur technologique du S&P 500 se paie 16,9 fois ses bénéfices attendus, aussi peu cher qu'en mars 2020.
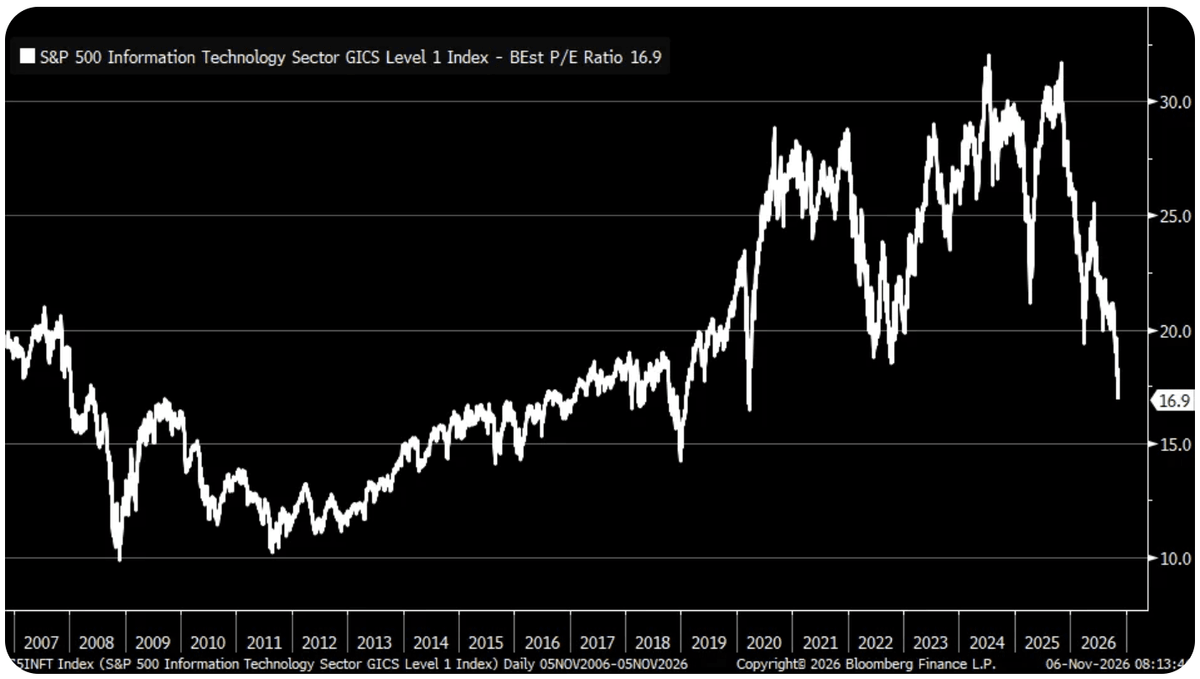
Source : @KevRGordon
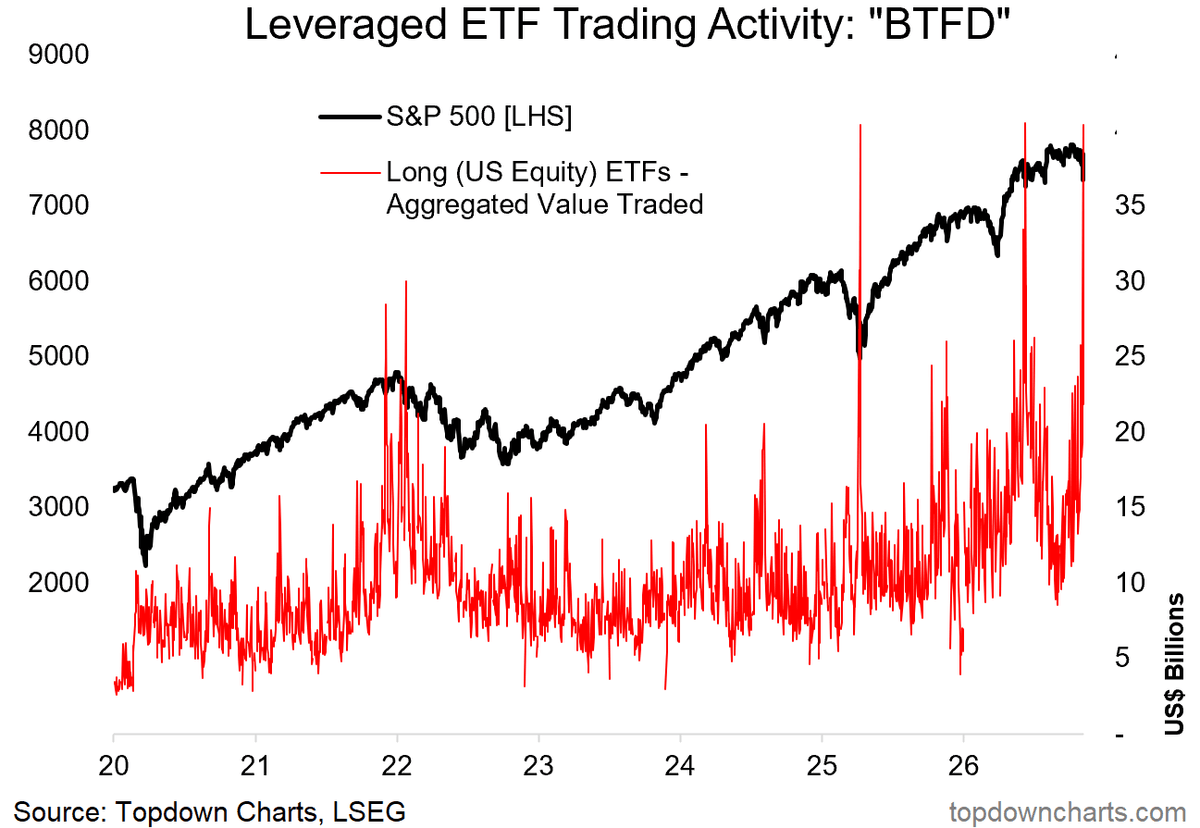
Les montants échangés sur les ETF haussiers à effet de levier sur les actions américaines s'envolent : les acheteurs de baisse sont déjà à l'œuvre ; ils avaient vu juste début 2025, mais s'étaient trompés à l'approche de 2022.
Source : Topdown Charts Research Services
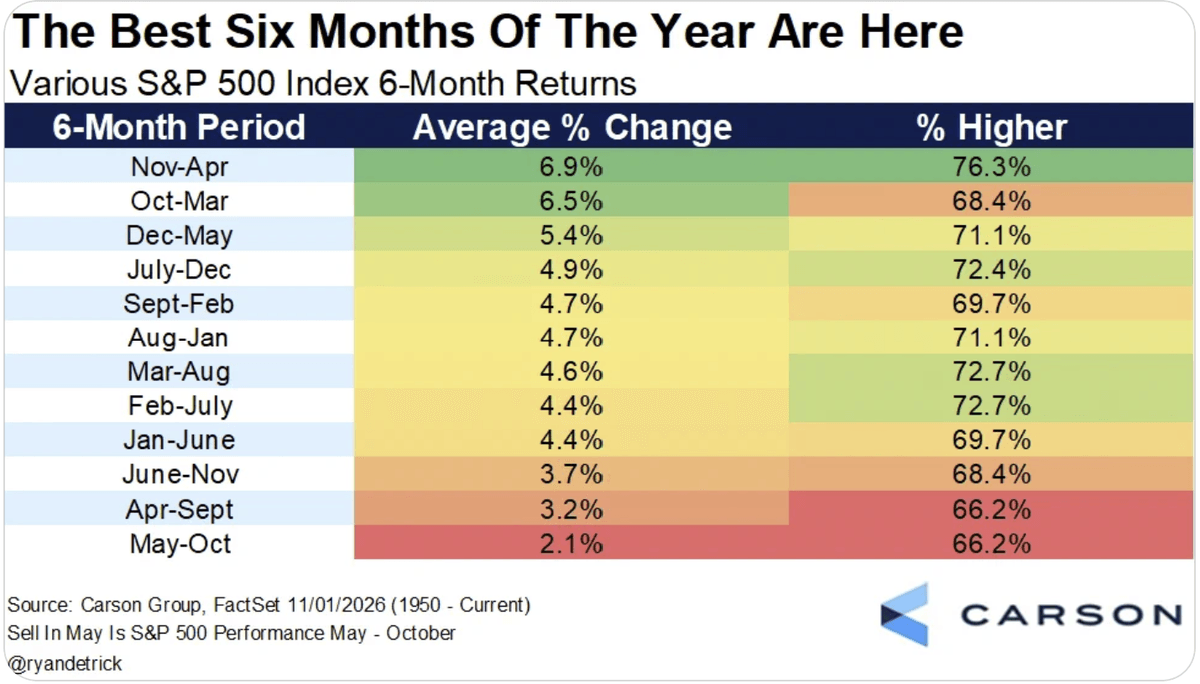
De novembre à avril, meilleure période de six mois pour le S&P 500 depuis 1950 : +6,9 % en moyenne et 76,3 % de hausses.
Source : @RyanDetrick
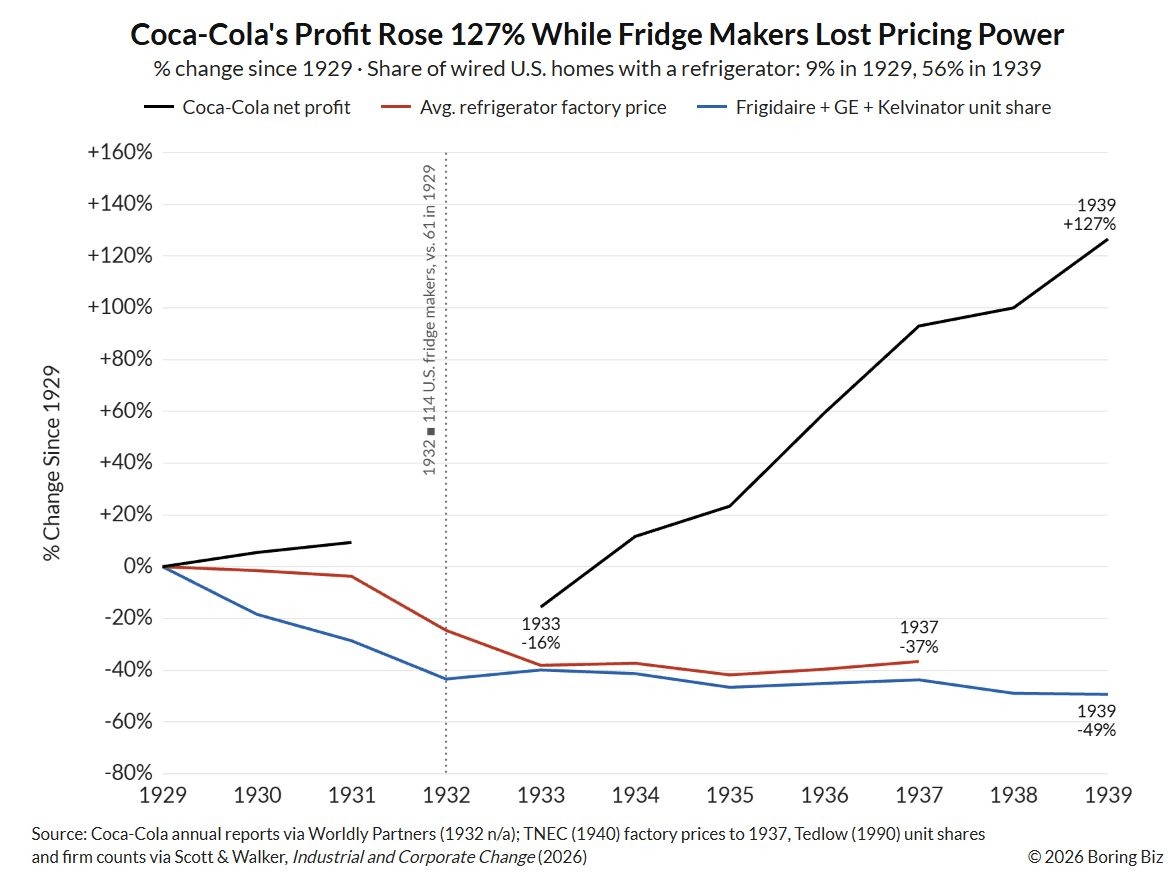
Parallèle avec l'IA : de 1929 à 1939, alors que la part des foyers américains électrifiés équipés d'un réfrigérateur passait de 9 % à 56 %, le bénéfice net de Coca-Cola a progressé de 127 %, tandis que le prix moyen des réfrigérateurs reculait de 37 % (en 1937).
Source : @BoringBiz_ via Off The Charts
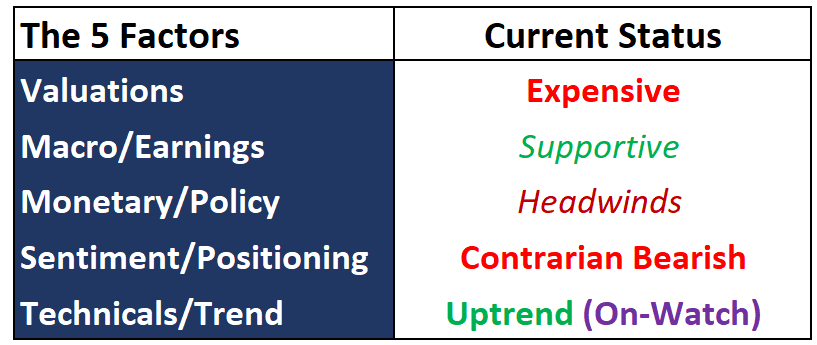
Perspectives du marché boursier américain : cadre à 5 facteurs
Actions américaines : valorisations chères, bénéfices porteurs, politique monétaire contraire, sentiment défavorable, tendance haussière sous surveillance ; position globale sous surveillance.
Source : cadre à 5 facteurs de Topdown Charts
Facteur à la loupe : positionnement
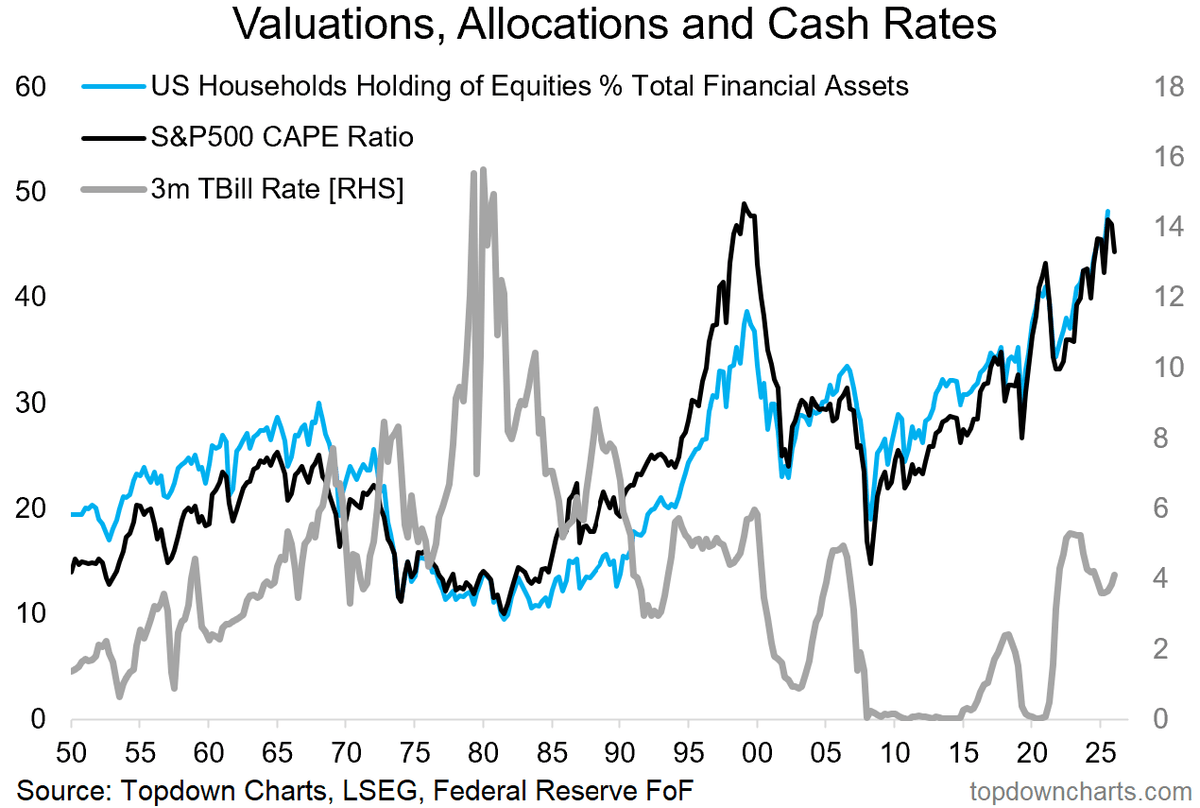
La part des actions dans les actifs financiers des ménages américains atteint un record, le CAPE du S&P 500 retrouve des niveaux proches de la bulle internet et le taux des bons du Trésor à 3 mois remonte.
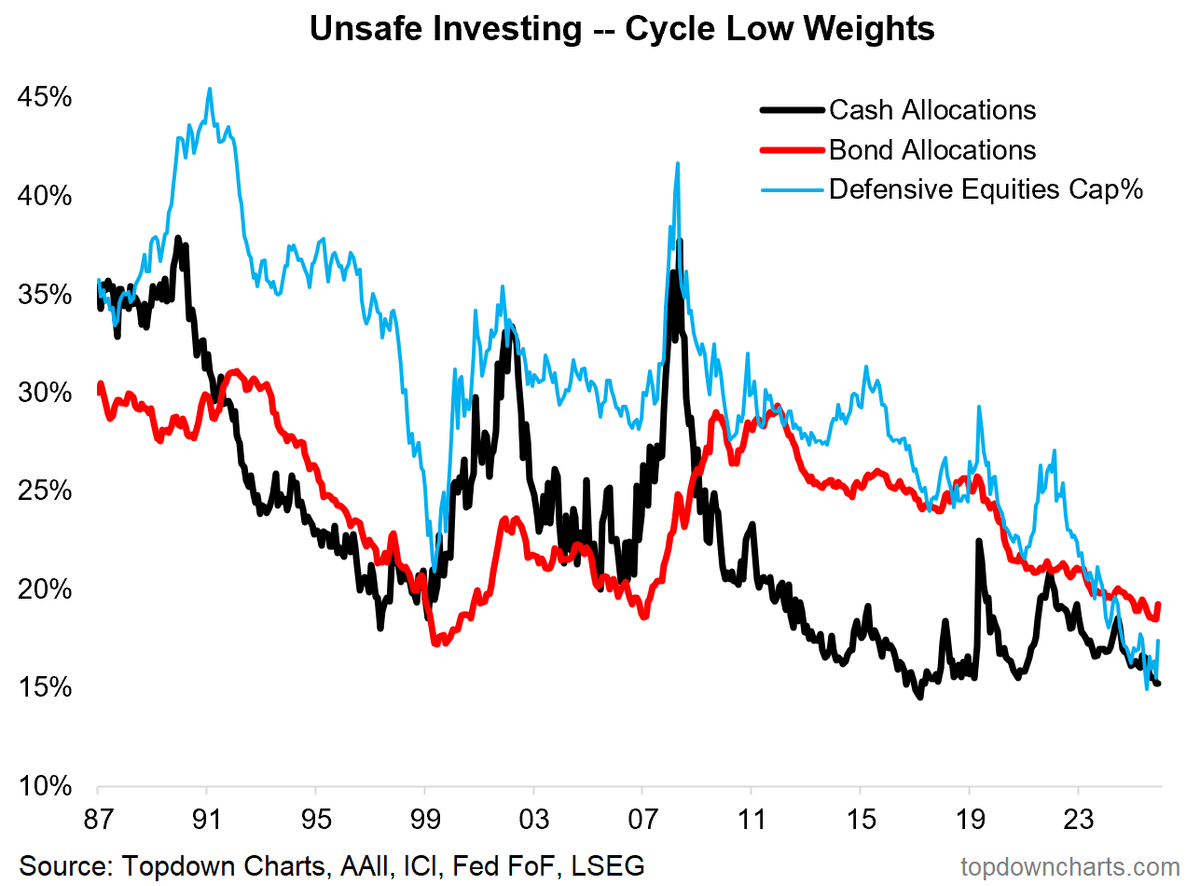
Les allocations des investisseurs aux liquidités et aux obligations sont au plus bas du cycle, et le poids des secteurs défensifs dans la capitalisation boursière remonte à peine de son plus bas historique.
JustDario : « Le S&P n'est qu'à 6,2 % de ses plus hauts historiques. Les fonds spéculatifs explosent déjà en plein vol.
Les corrections de 10 % sont normales. Celles de 20 % restent un comportement de cycle normal, pas l'éclatement d'une bulle.
Les traders avaient l'habitude d'ignorer ces replis, mais l'effet de levier a transformé des baisses de routine en un événement d'extinction pour les imprudents »
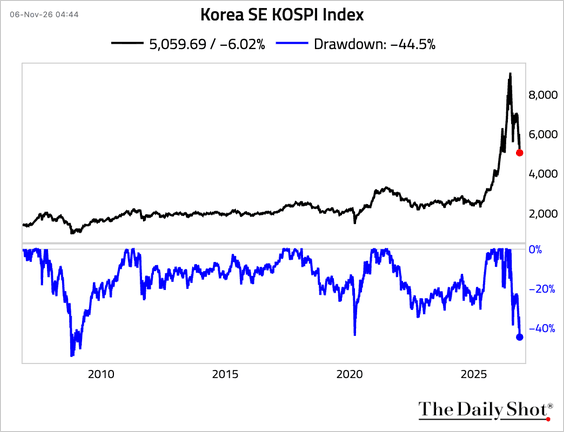
Corée : le Kospi chute de 45 % depuis juin
The Daily Shot : la Bourse coréenne (indice Kospi) a perdu 44,5 % depuis son sommet de juin, à 5 059,69 points le 6 novembre (-6,02 % sur la séance).
Or et matières premières : le creux de la vague ?
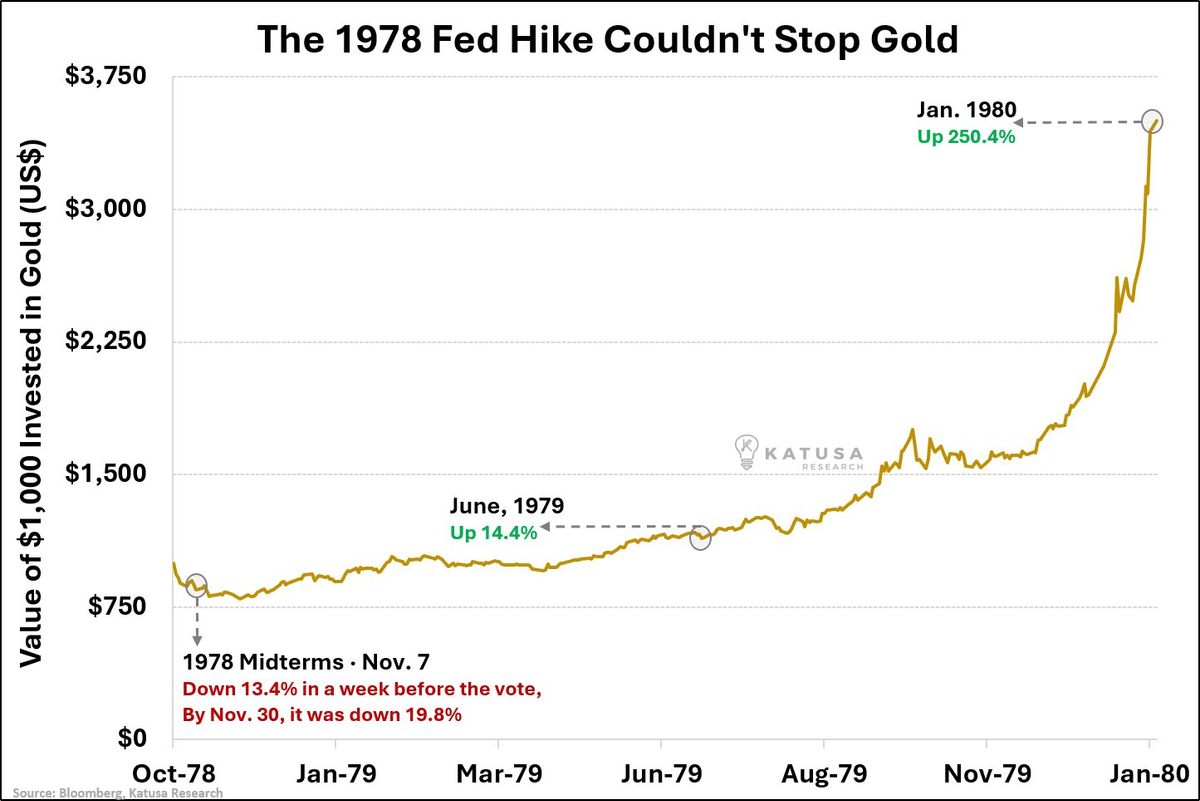
Katusa Research : l'or a perdu plus de 25 % depuis janvier et les traders anticipent une nouvelle hausse des taux de la Fed en décembre ; en novembre 1978, dans la même configuration, l'once avait encore cédé près de 20 % en un mois, avant de plus que tripler jusqu'en janvier 1980.
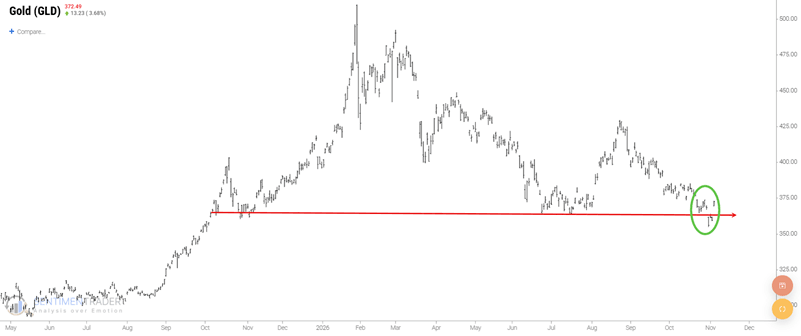
SentimenTrader : l'ETF or GLD, en baisse de plus de 28 % depuis son sommet de janvier, teste la zone des 360 à 365 dollars ; le sentiment vient d'atteindre un extrême baissier, et après les signaux précédents, le GLD était plus haut un an plus tard dans 8 cas sur 8.
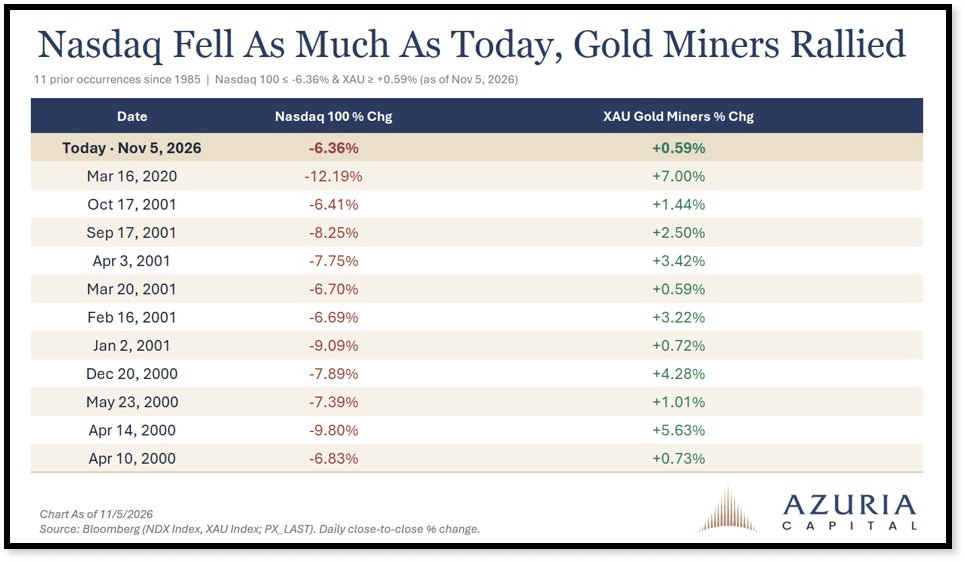
Otavio (Tavi) Costa : le 5 novembre, le Nasdaq 100 a chuté de 6,36 % pendant que l'indice des mines d'or XAU gagnait 0,59 % ; depuis 1985, cela n'était arrivé qu'en mars 2020 et lors de l'éclatement de la bulle internet, deux périodes de point bas important pour l'or et les mines.
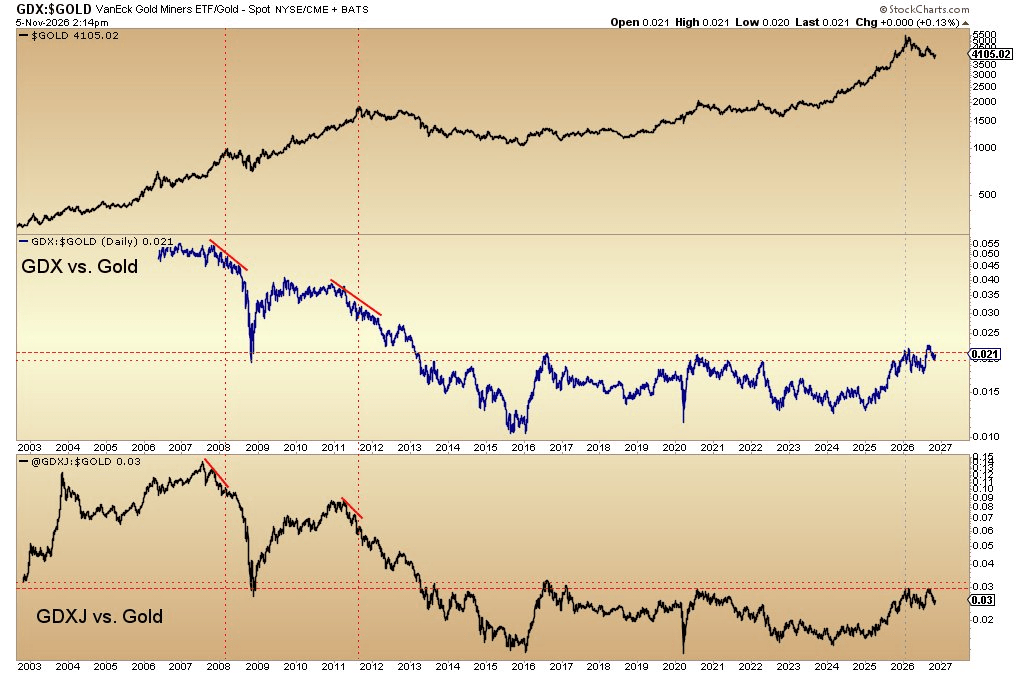
Jordan Roy-Byrne CMT, MFTA : alors que l'or a perdu 30 % et l'argent 60 %, les ratios des ETF de mines d'or GDX et GDXJ rapportés à l'or flirtent avec la sortie de bases de 13 ans.
Otavio (Tavi) Costa : l'once d'argent (50,75 dollars au 30 octobre) cote près de 30 % sous sa moyenne mobile à 200 jours, un écart inédit depuis mars 2020.
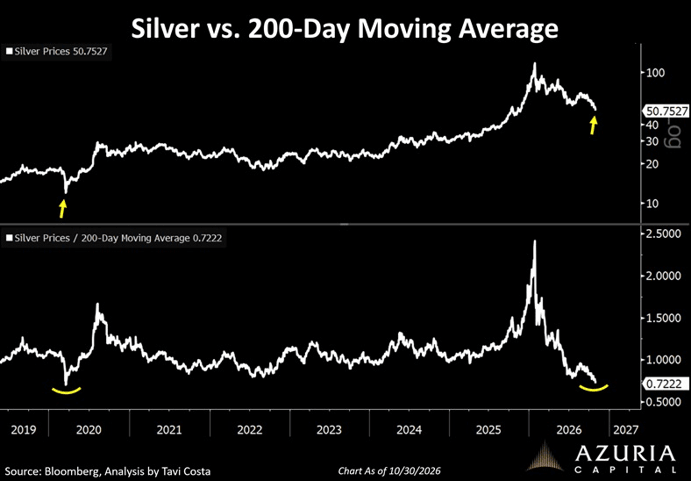
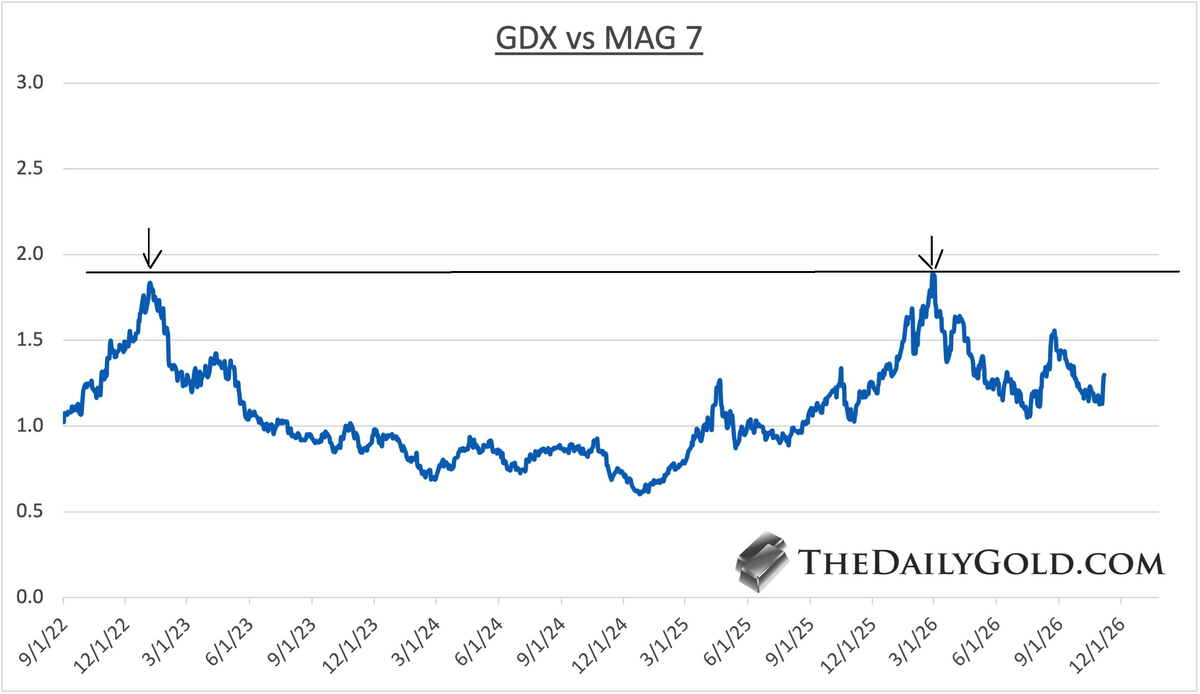
Jordan Roy-Byrne CMT, MFTA : rapportées aux Sept Magnifiques, les mines d'or (ETF GDX) se redressent au sein d'une base de six ans, sous une résistance vers 1,9 touchée début 2023 et début 2026.
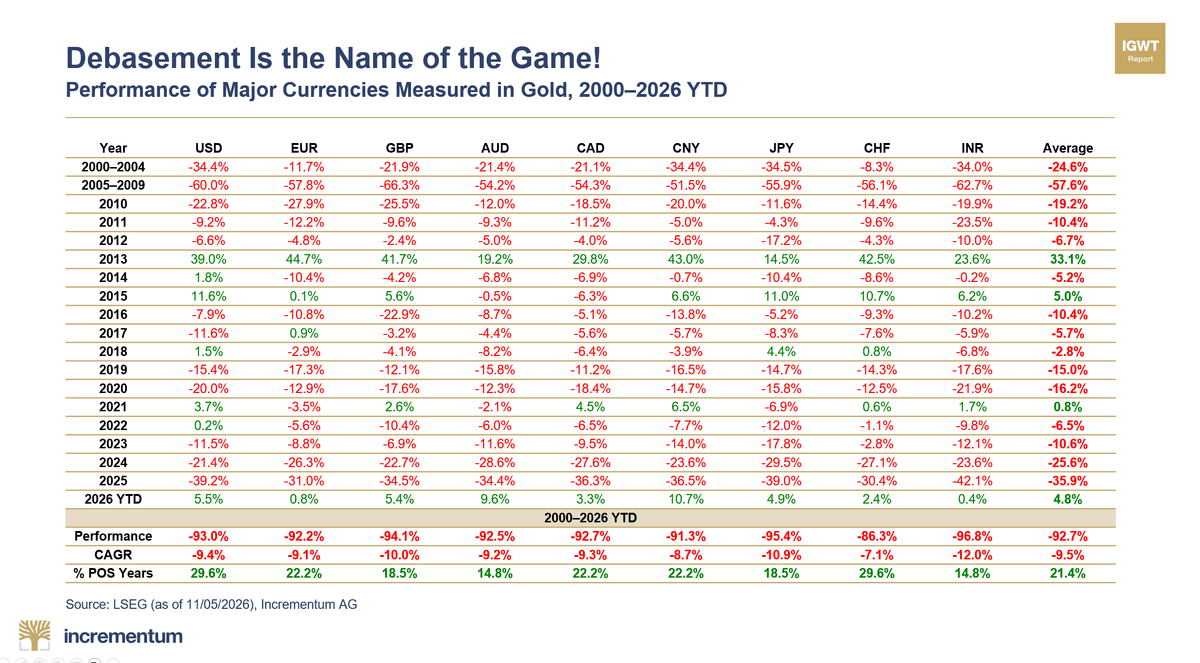
Ronnie Stoeferle : mesurées en or, les grandes devises ont perdu en moyenne 92,7 % de leur valeur depuis 2000 (dollar -93 %, euro -92,2 %, franc suisse -86,3 %), malgré une hausse moyenne de 4,8 % depuis janvier.
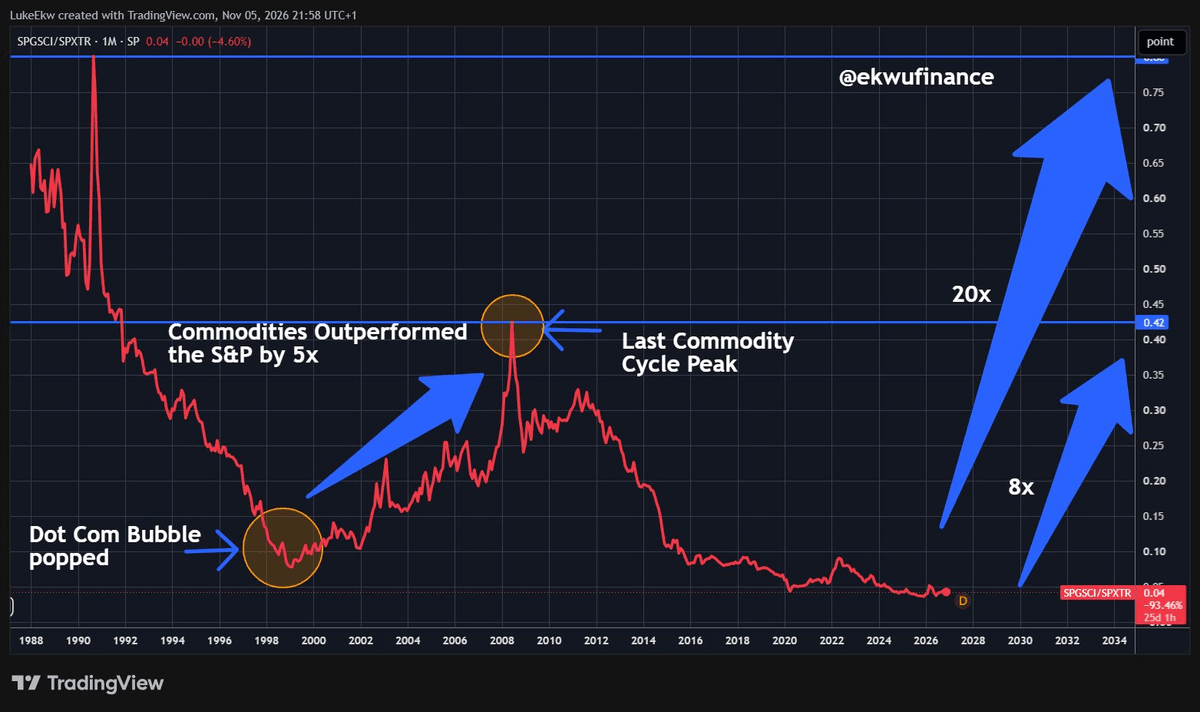
Lukas Ekwueme : rapporté au S&P 500, l'indice des matières premières S&P GSCI est à un plus bas historique ; après l'éclatement de la bulle internet, les matières premières avaient fait environ 5 fois mieux que les actions, et il leur faudrait faire 8 fois mieux pour retrouver le pic du dernier cycle, en 2008.
Hausse des taux au Japon, stocks de diesel au plus bas
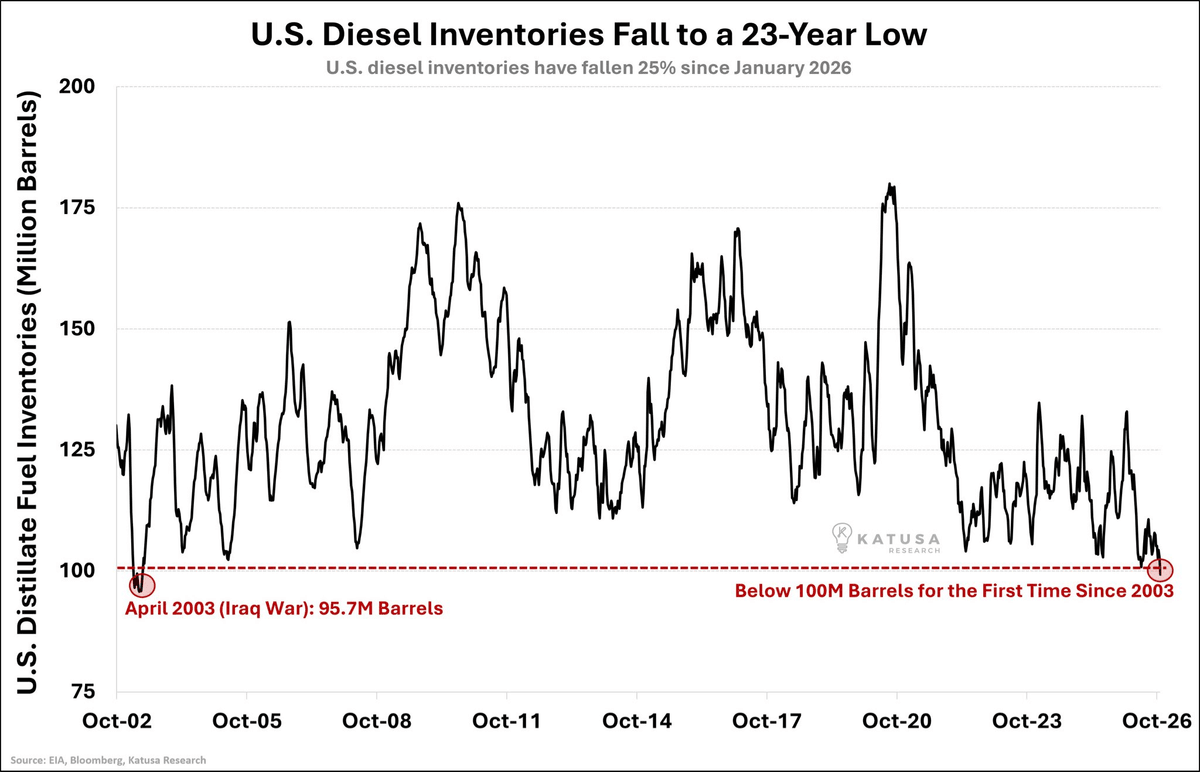
Katusa Research : les stocks américains de diesel (distillats) sont passés sous les 100 millions de barils, une première depuis avril 2003 et la guerre d'Irak, après une baisse de 25 % depuis janvier.
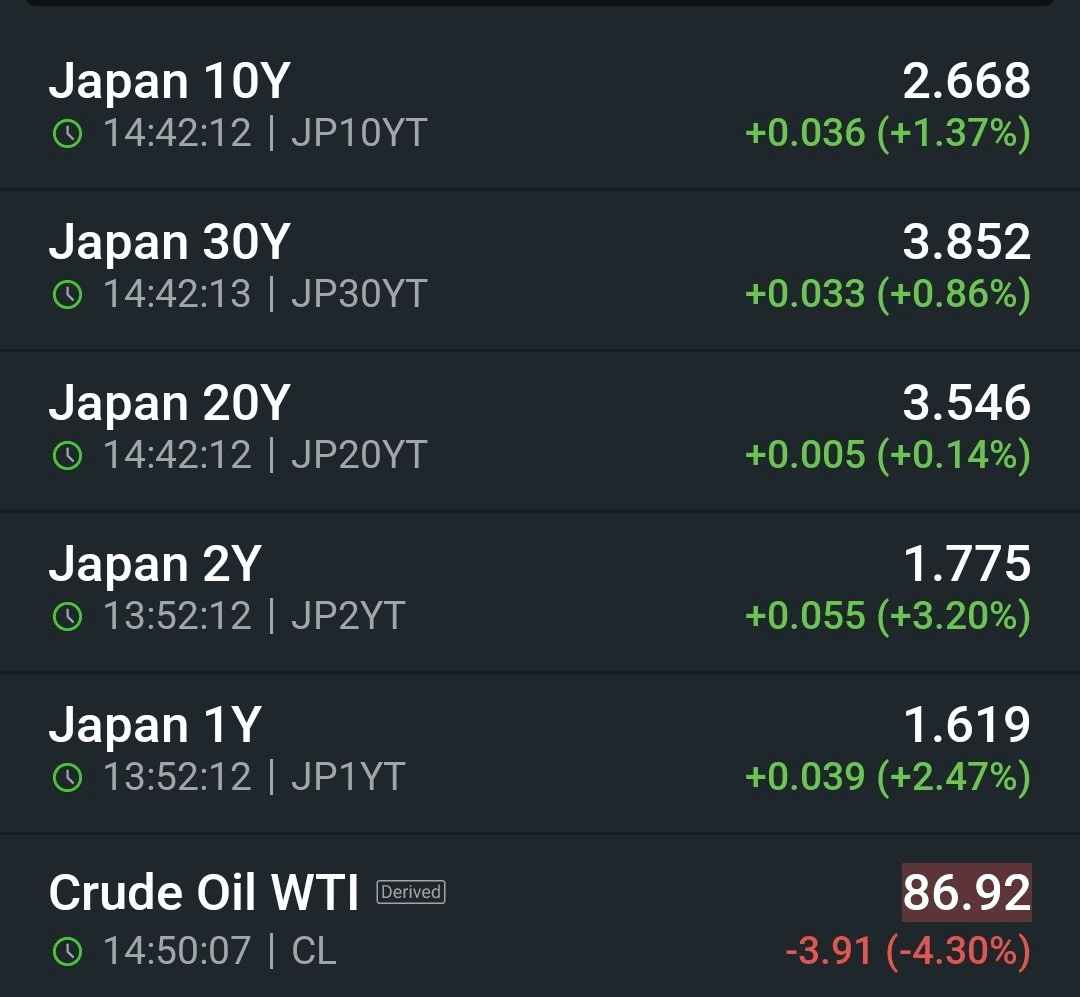
Lukas Ekwueme : les taux japonais montent sur toute la courbe (10 ans à 2,668 %, 30 ans à 3,852 %) alors que le pétrole WTI chute de 4,30 % ; la dette publique du Japon dépasse 200 % du PIB, pour un taux moyen d'environ 1 % sur sa dette existante.
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.