Taux : les banques centrales temporisent, la liquidité déborde
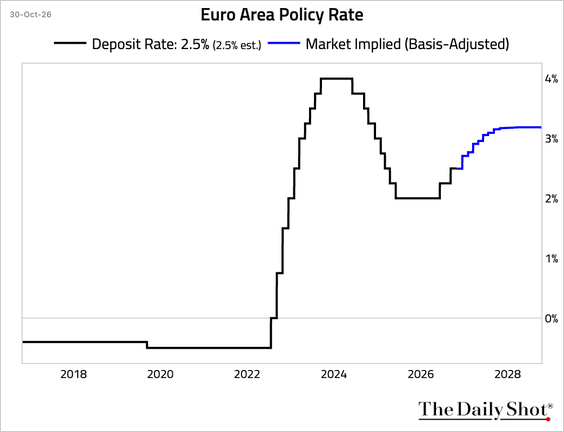
The Daily Shot : la BCE maintient son taux de dépôt à 2,5 % ; le marché anticipe un peu plus de 3 % en 2028.
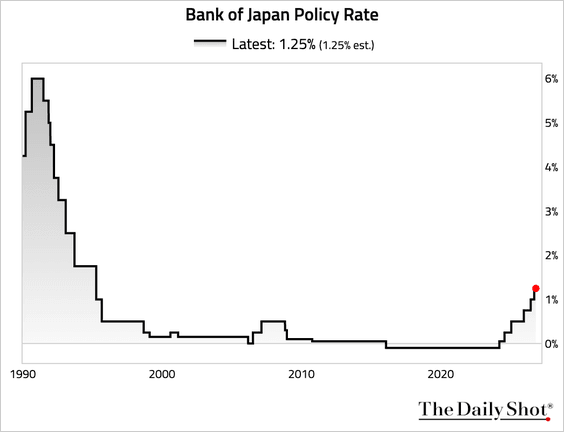
The Daily Shot : la Banque du Japon reste à 1,25 %, son plus haut depuis 1995, avec une voix pour une hausse.
The Daily Shot : les emprunts d'État américains signent leur meilleur mois depuis février 2025.
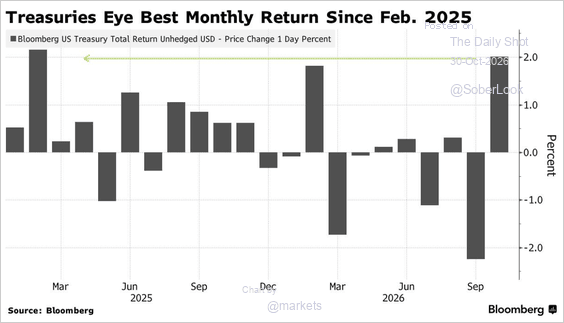
Source : @markets
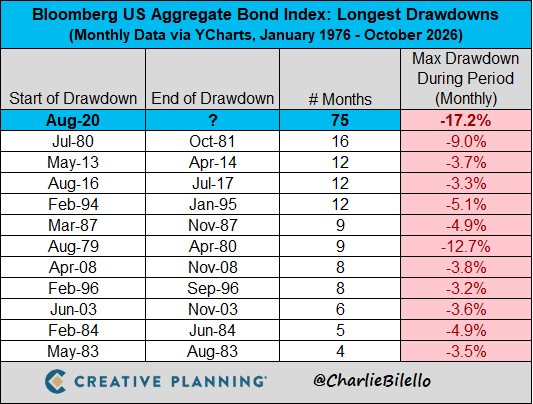
Charlie Bilello : le marché obligataire américain (indice Bloomberg US Aggregate) n'a toujours pas retrouvé son sommet d'août 2020, soit 75 mois de baisse, un record depuis 1976.
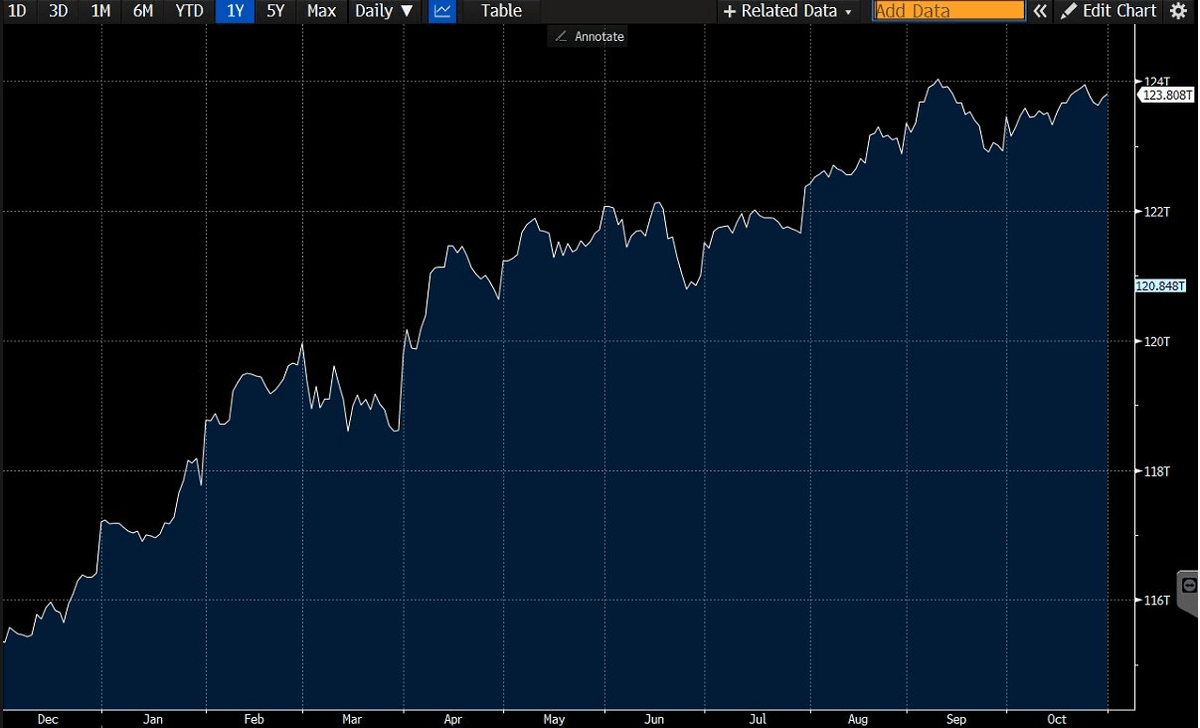
Karel Mercx : la masse monétaire mondiale atteint 123 800 milliards de dollars, +1 000 milliards en trois semaines.
Or et argent : capitulation des spéculateurs ou piège à vendeurs ?
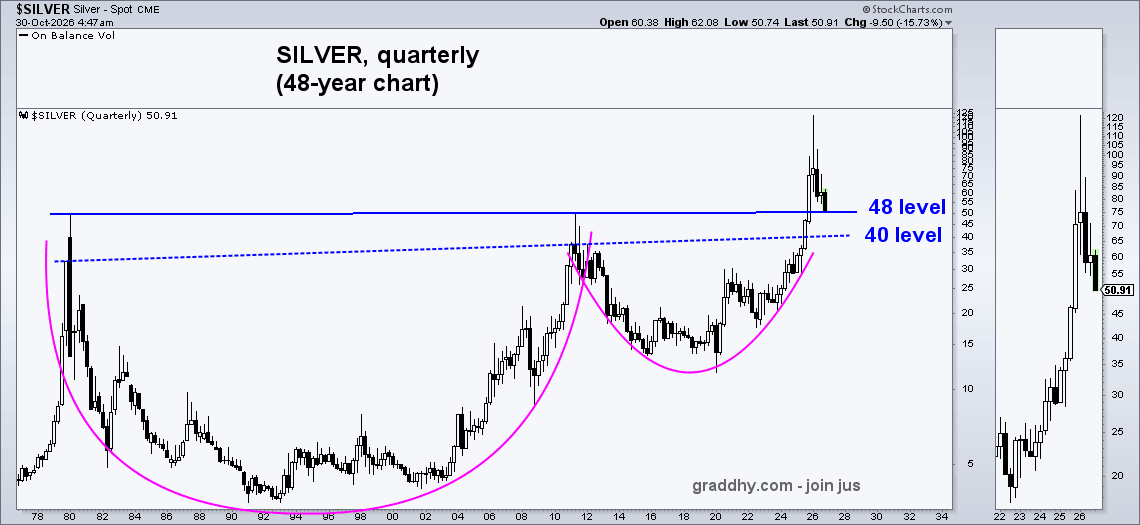
Graddhy : l'argent revient tester les 48 dollars, ancien plafond historique.
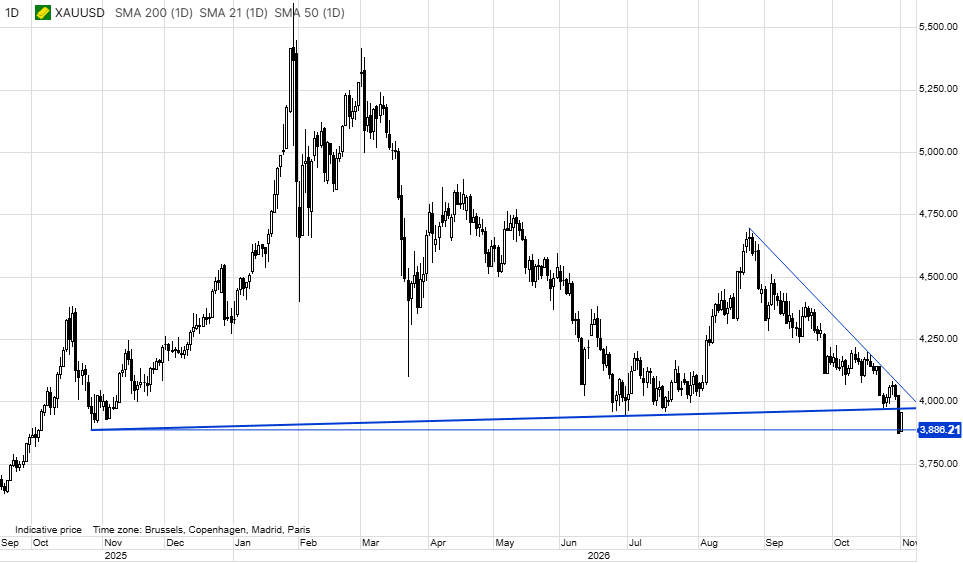
Ole S Hansen : l'or rebondit ; repasser 3 970 puis 4 000 dollars mettrait les vendeurs à découvert sous pression.
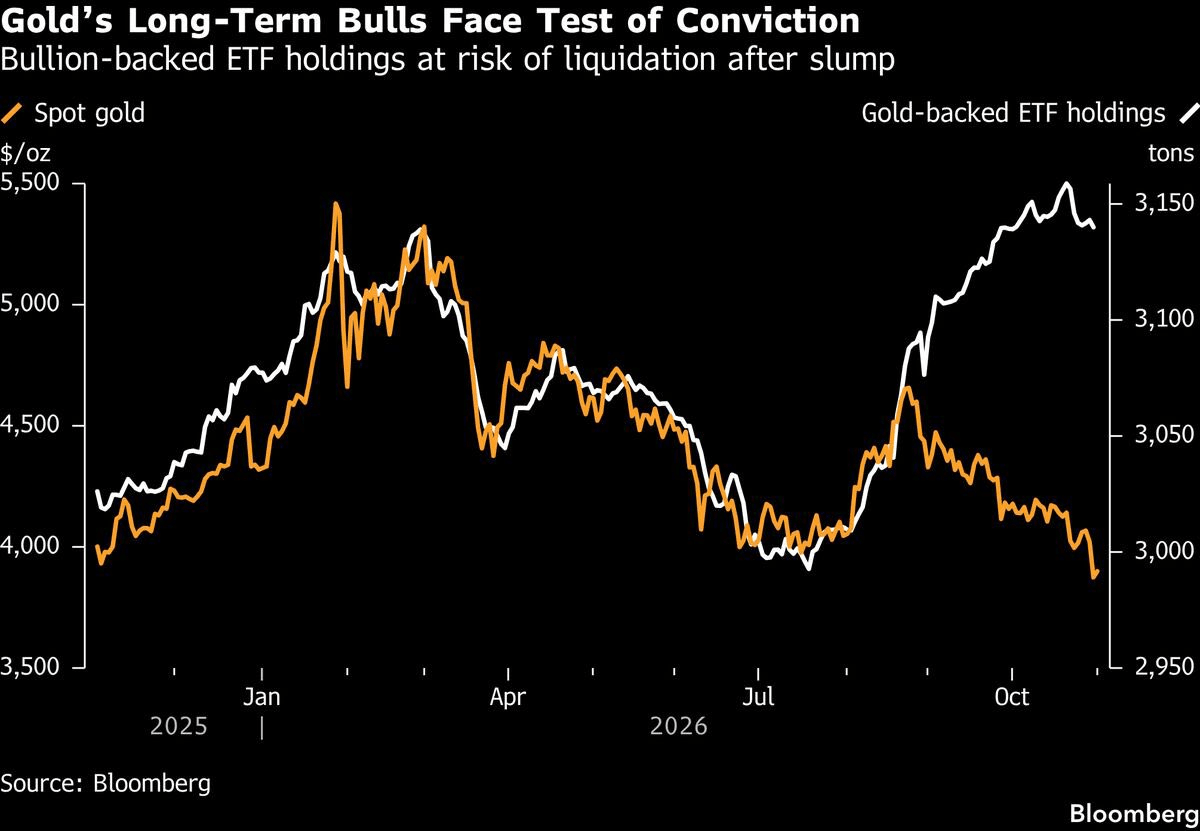
Weimar Treasury Salesman : malgré la baisse du cours, les ETF sur l'or restent près de leurs sommets, portés par les achats publics.
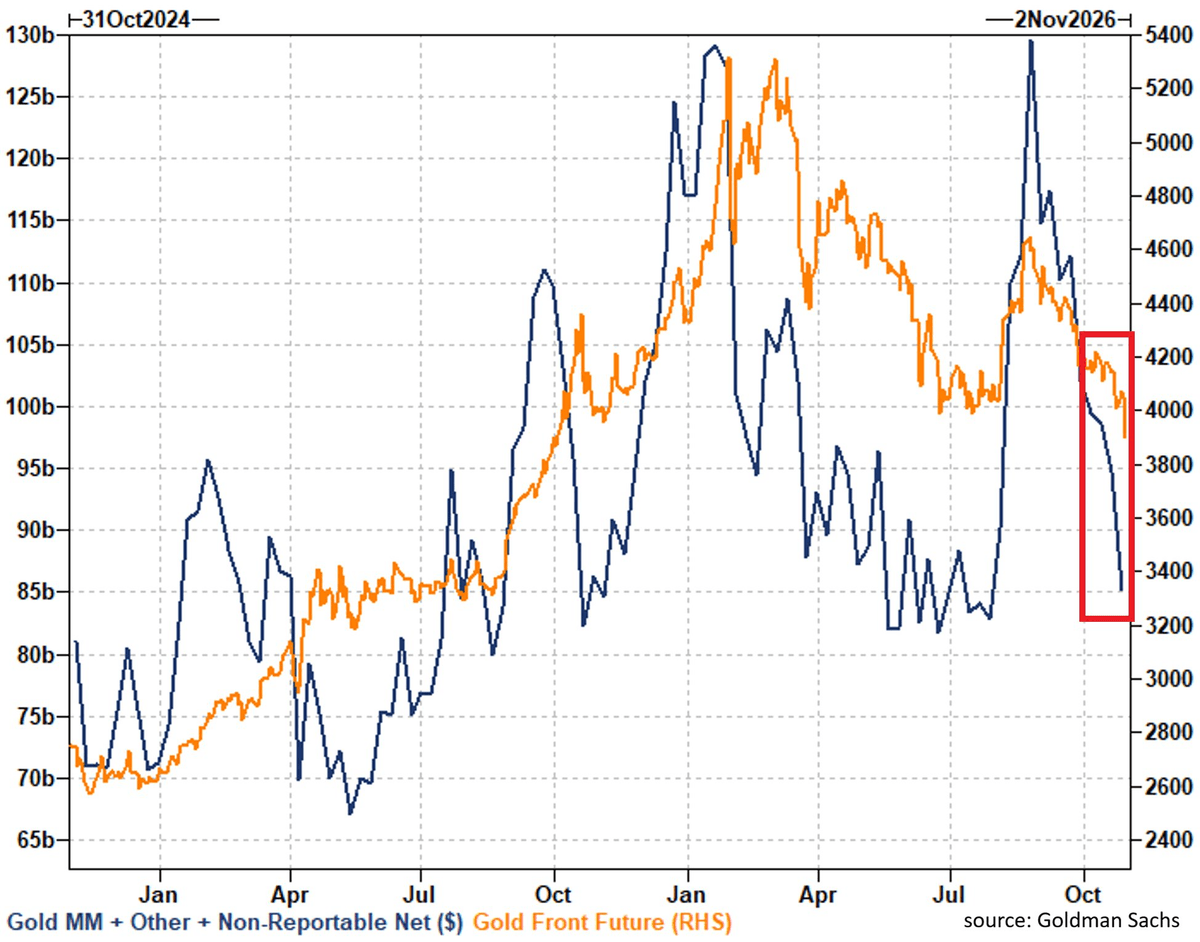
Global Markets Investor : 19,5 milliards de dollars de ventes spéculatives d'or depuis le 22 septembre.
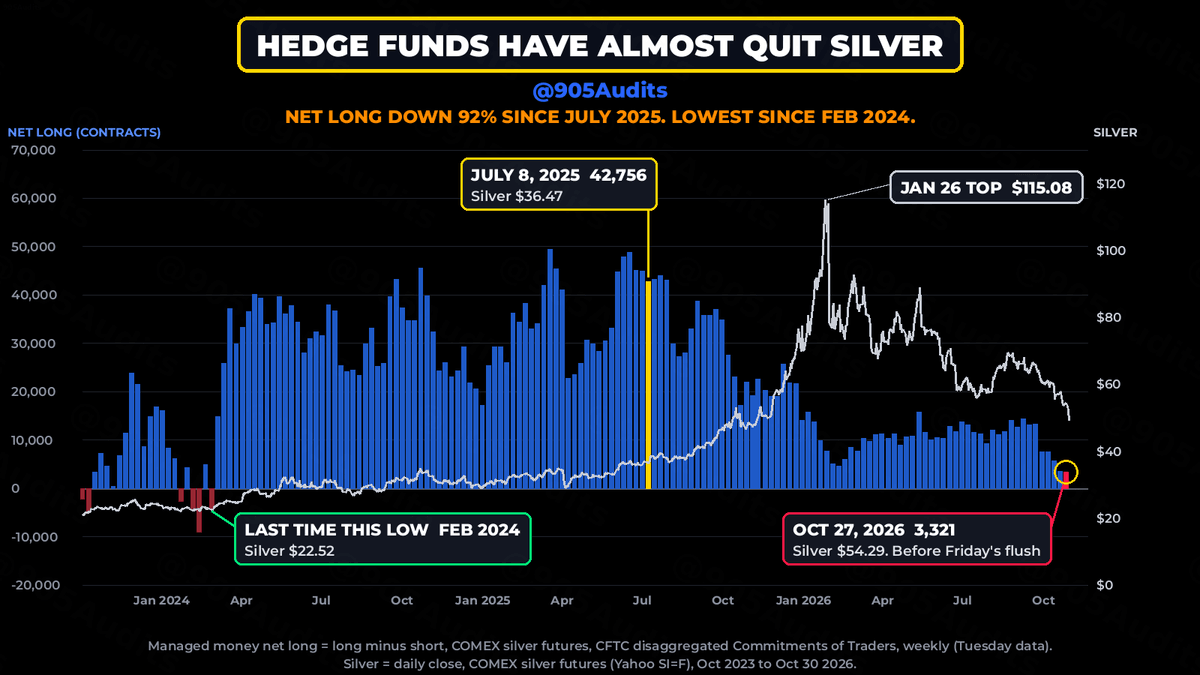
905Audits : la position nette des hedge funds sur l'argent a fondu de 92 % depuis juillet 2025.
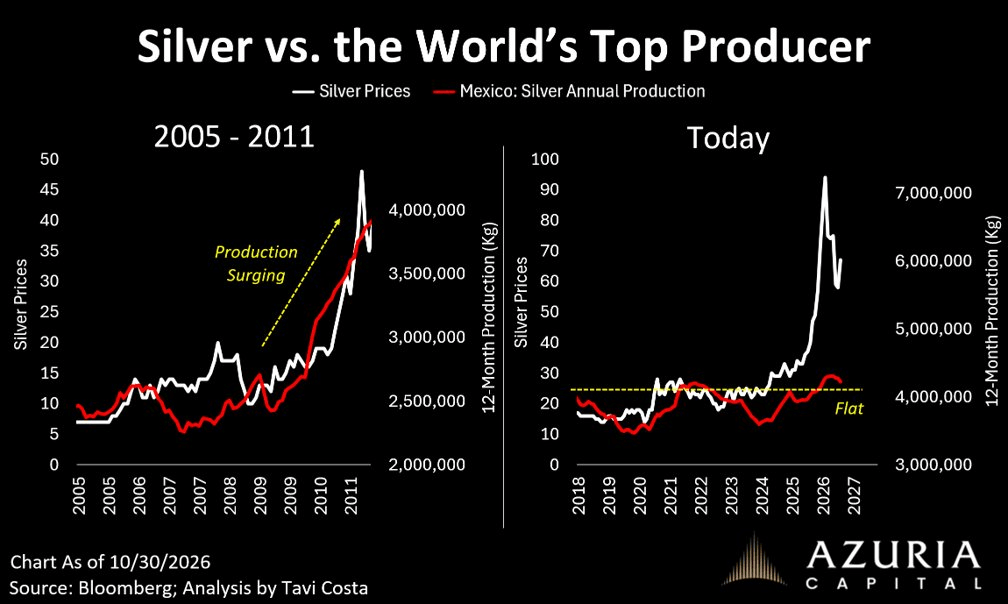
Otavio (Tavi) Costa : contrairement à 2011, la production d'argent ne suit pas la hausse des prix.
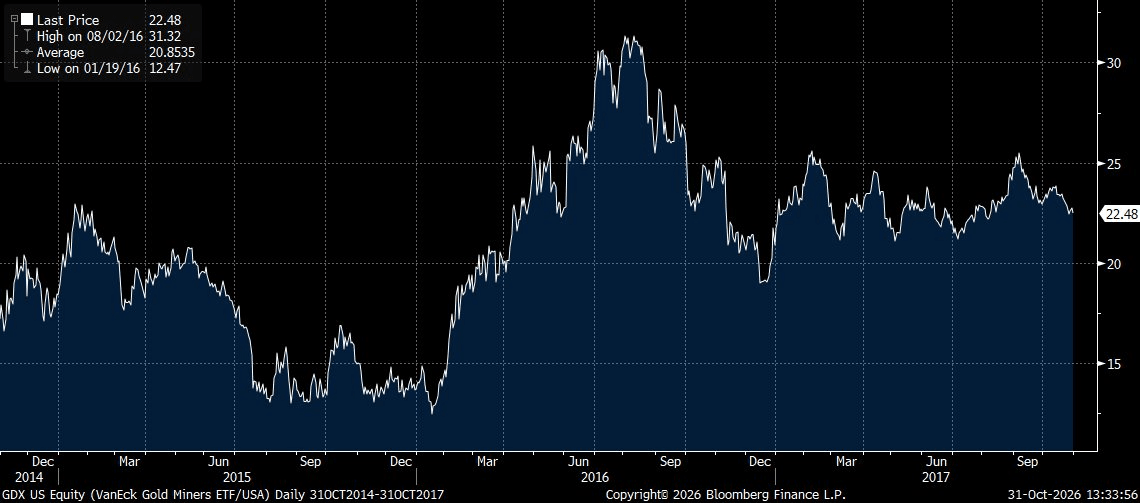
Garrett Goggin, CFA & CMT : en décembre 2015, l'or cassait aussi ses supports, avant de gagner 30 % en six mois et de faire tripler l'ETF des mines d'or GDX.
Charlie Bilello : bitcoin et or, les deux pires grands actifs de 2026, une première.
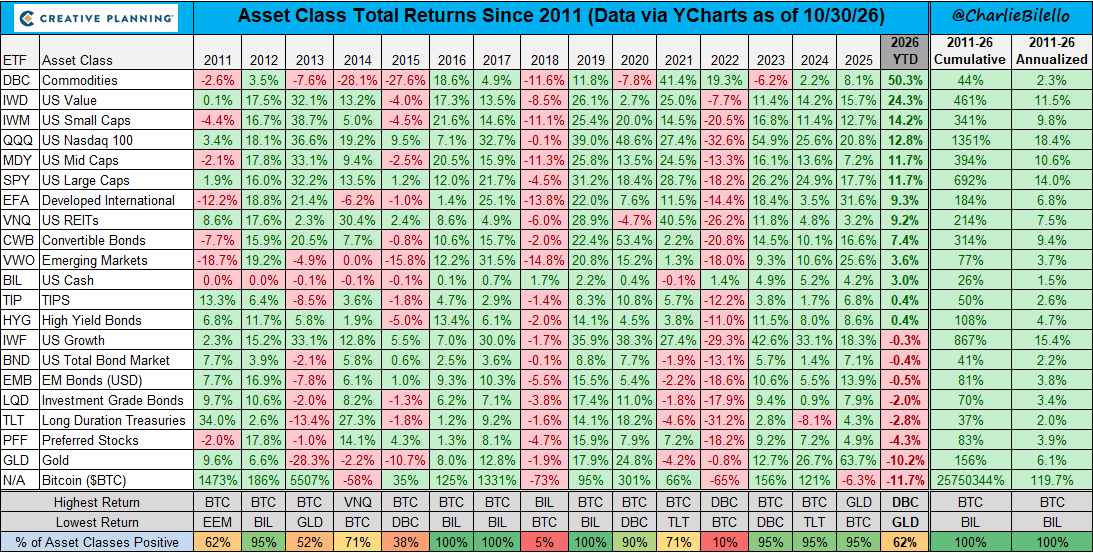
Craig Shapiro : la baisse de l'or tient plus à des ventes pour lever des liquidités qu'à un effet taux.
JustDario : les pays du Moyen-Orient vendraient leur or et leur argent pour se procurer des dollars.
Actions : des bénéfices records, mais jusqu'où ?
The Daily Shot : Nvidia pèse plus de 4,5 % du PIB mondial, du jamais vu pour une entreprise cotée.
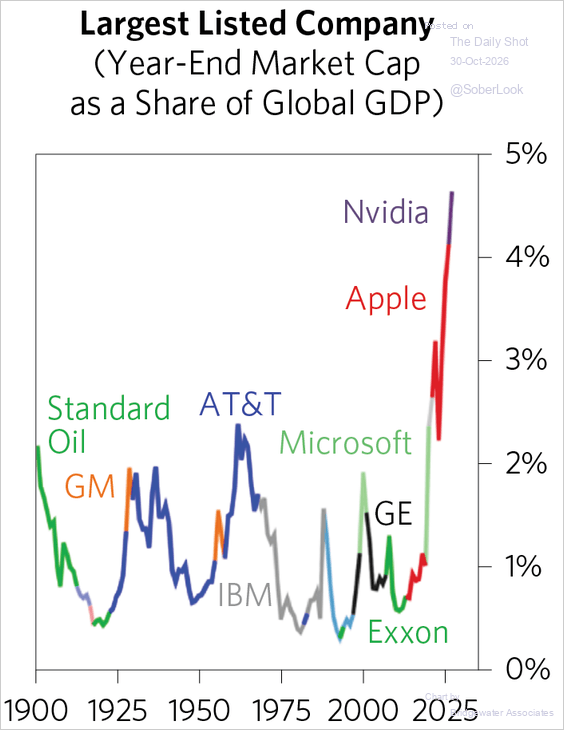
Source : Bridgewater Associates
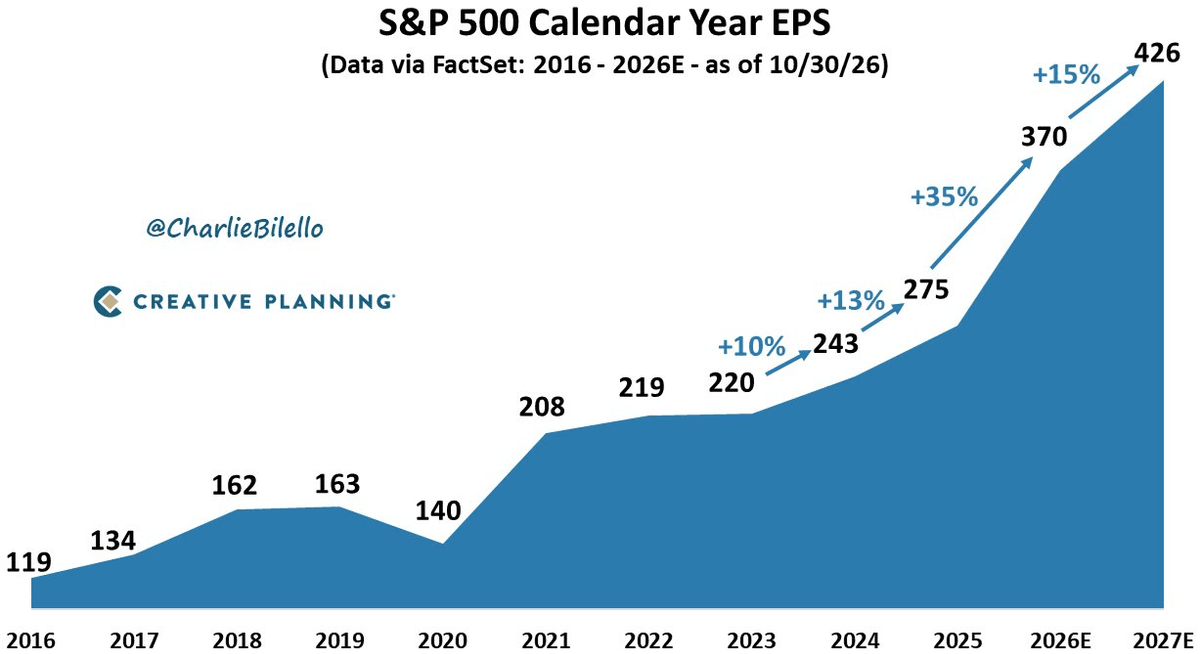
Charlie Bilello : +35 % de bénéfices pour le S&P 500 en 2026, puis +15 % attendus en 2027.
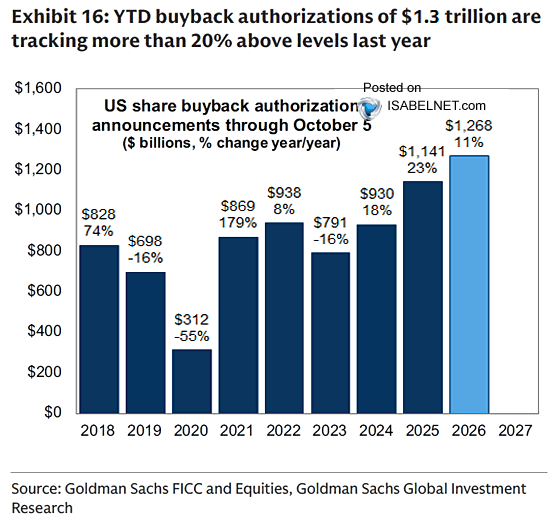
ISABELNET : record de 1 268 milliards de dollars de rachats d'actions autorisés aux États-Unis cette année.
Thomas Callum – ChartStorm : actions américaines, saisonnalité favorable mais valorisations élevées ; position globale neutre.
Le S&P 500 reste au-dessus de sa moyenne mobile sur 10 mois.
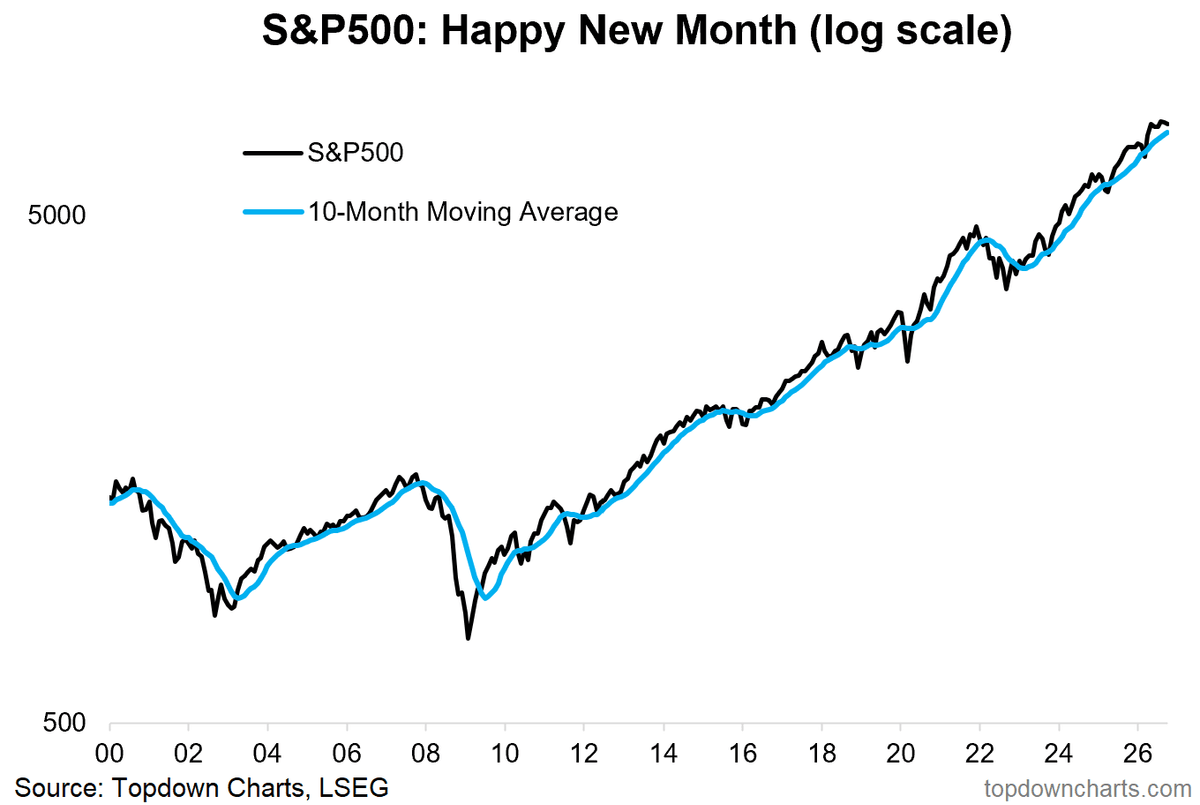
Source : Topdown Charts Professional
Après les élections de mi-mandat, le S&P 500 gagne en moyenne 9,5 % à trois mois quand le Congrès est entièrement démocrate.
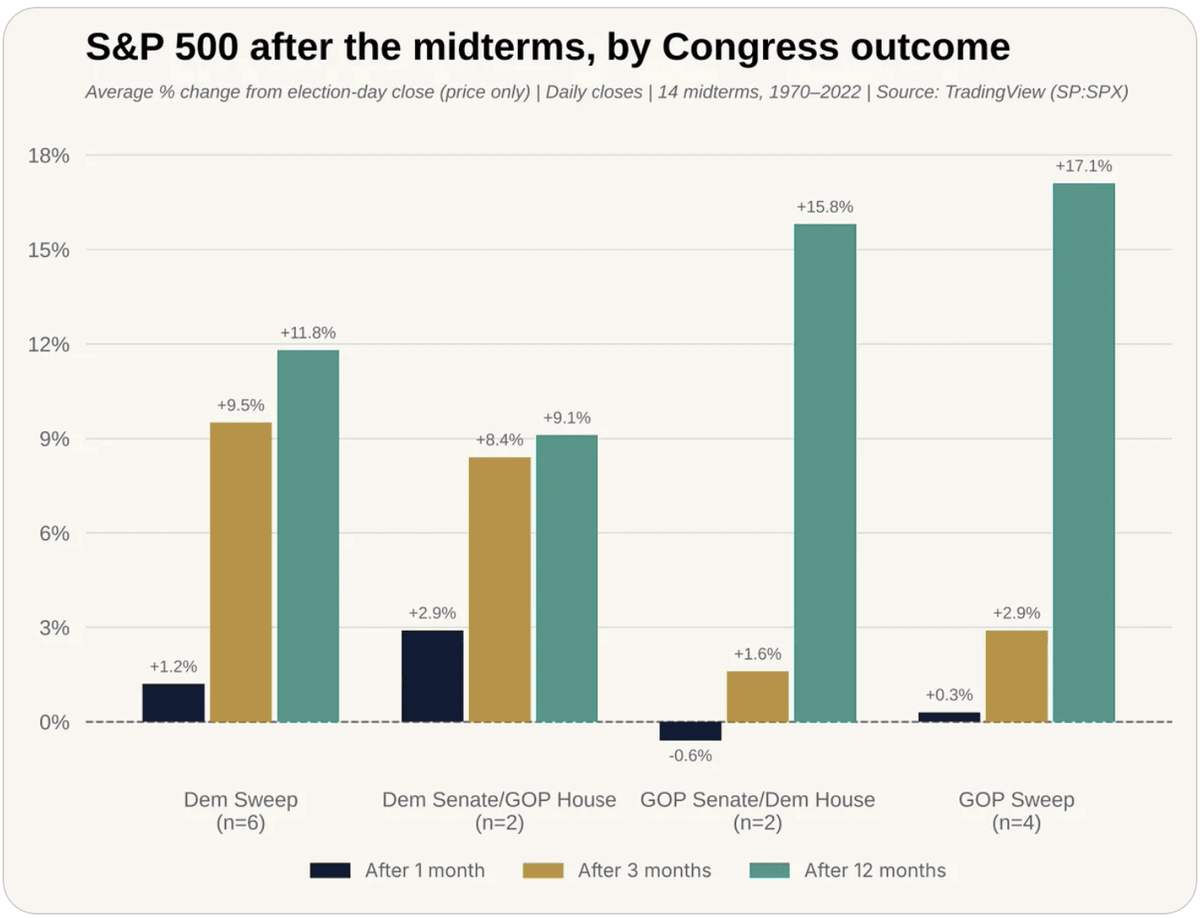
Source : @MrMBrown
Historiquement, le S&P 500 marque un creux fin octobre avant de remonter en fin d'année.
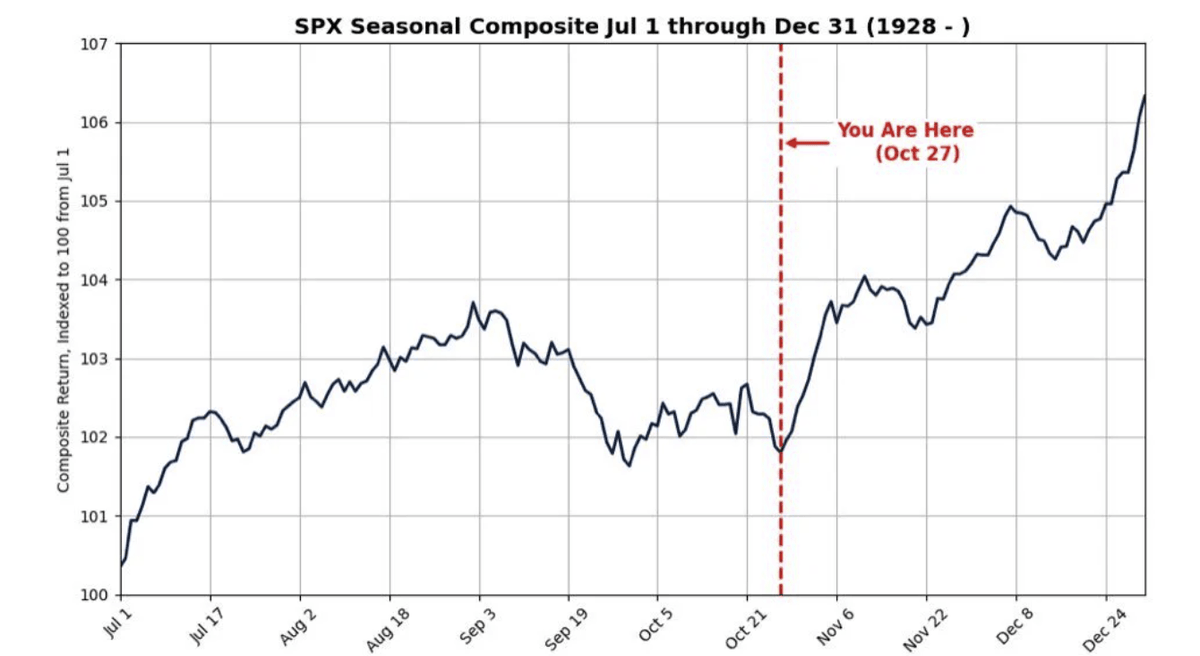
Source : @MikeZaccardi
Novembre, meilleur mois moyen du S&P 500 depuis 1964 : +1,6 % et 69 % de hausses.
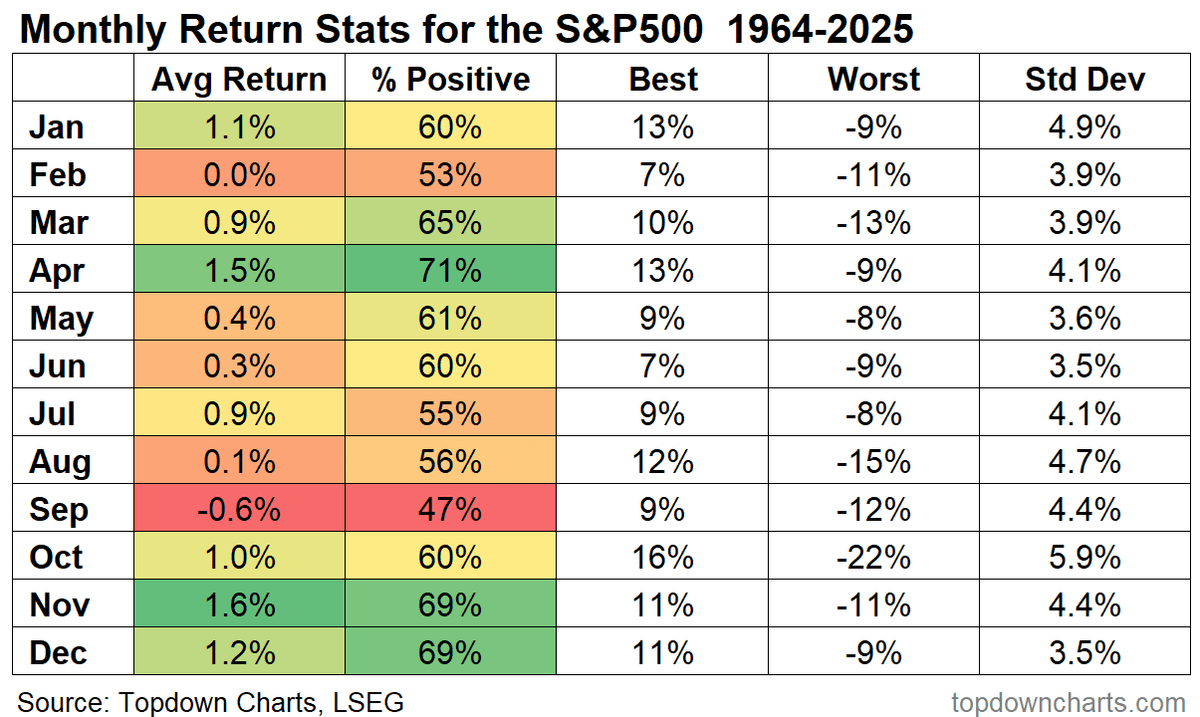
Source : Topdown Charts Pro
L'ETF VTV, qui regroupe les actions américaines de style value, retrouve son plus haut historique.
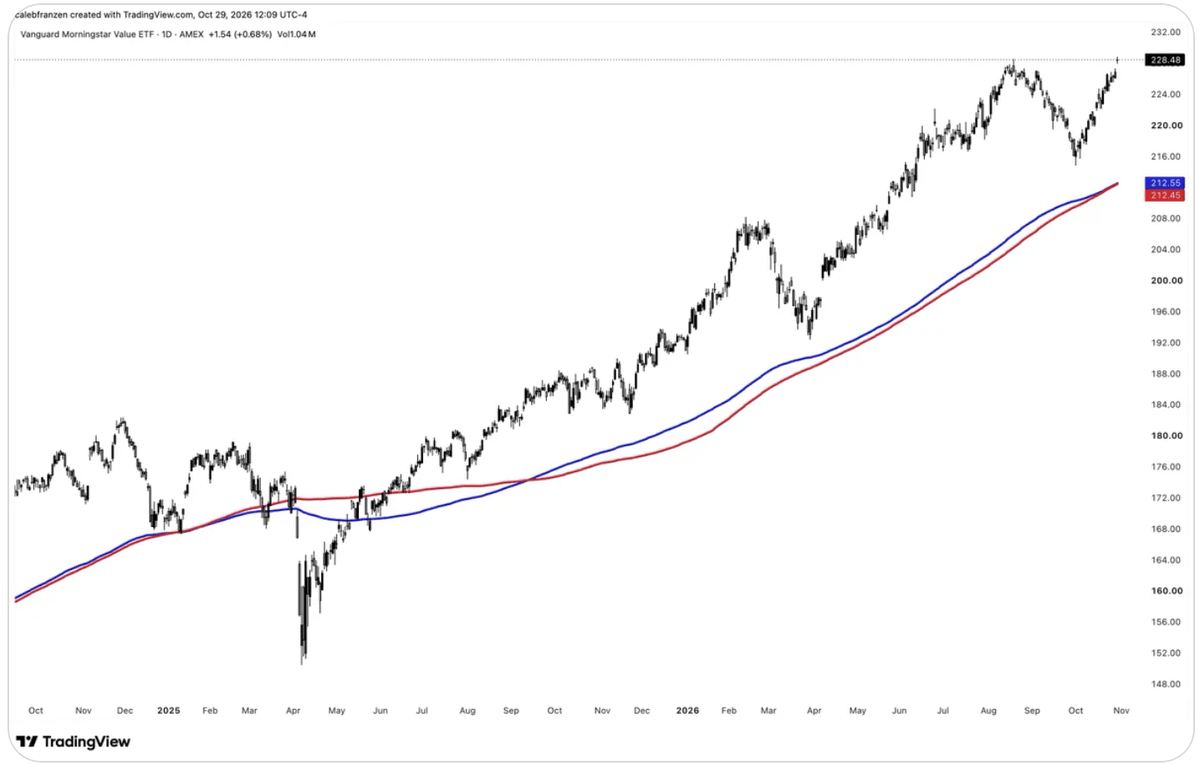
Source : @CalebFranzen
86 % des entreprises de l'indice MSCI World voient leurs bénéfices attendus à 12 mois progresser, contre 71 % en moyenne.
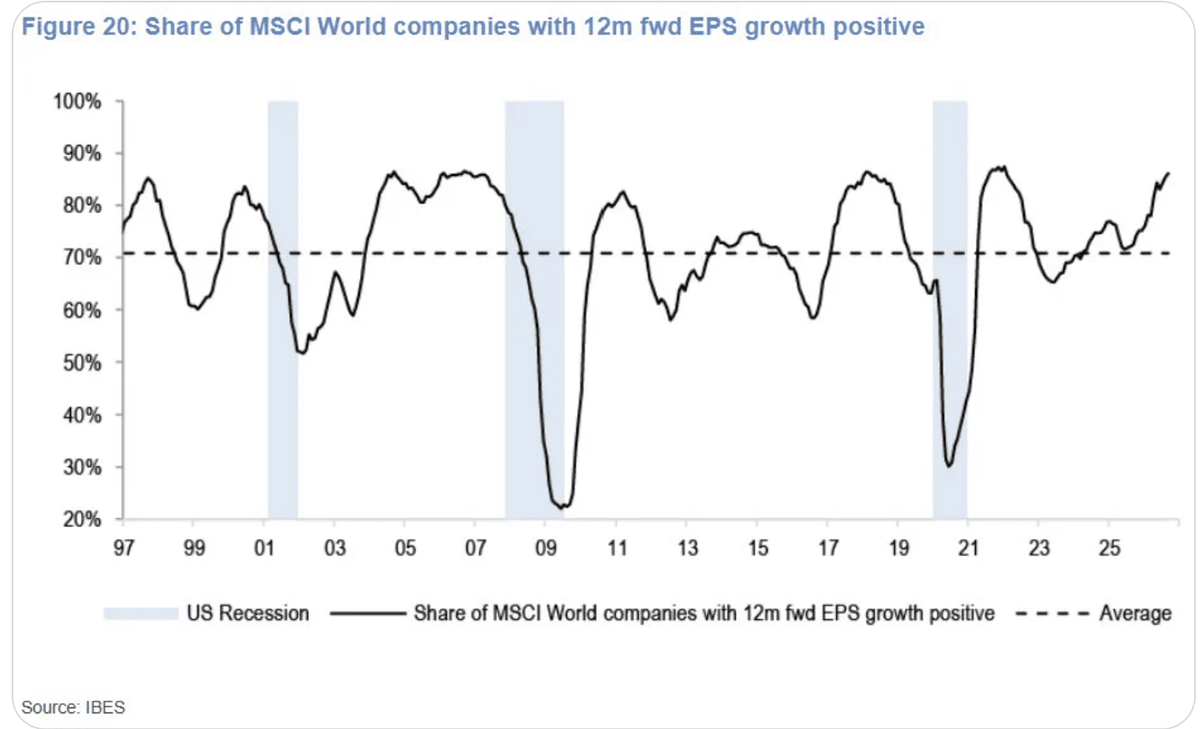
Source : @BlakeMillardCFA
Actions mondiales hors États-Unis : les révisions de bénéfices sont au plus haut, un signal souvent associé à un excès d'optimisme.
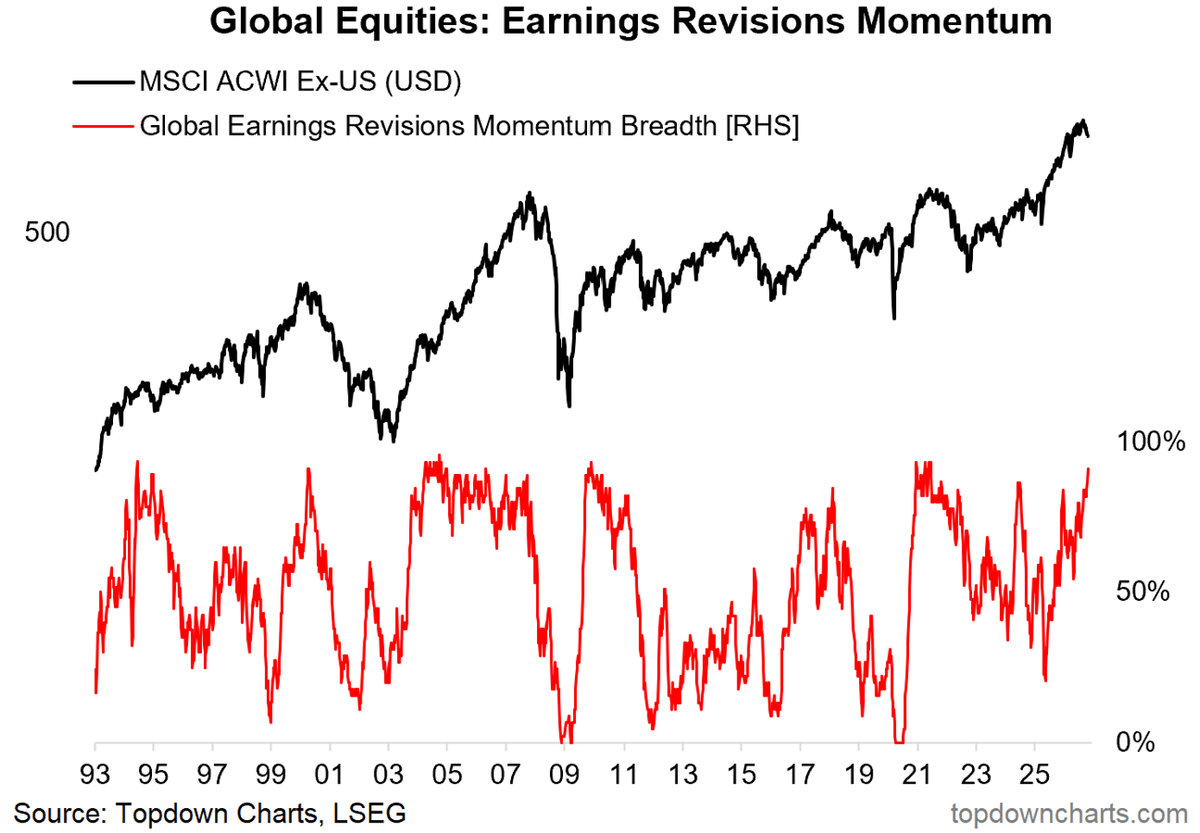
Source : Weekly Macro Themes, 30 octobre 2026
Le S&P 500 vu à l'envers, pour juger la tendance sans parti pris.
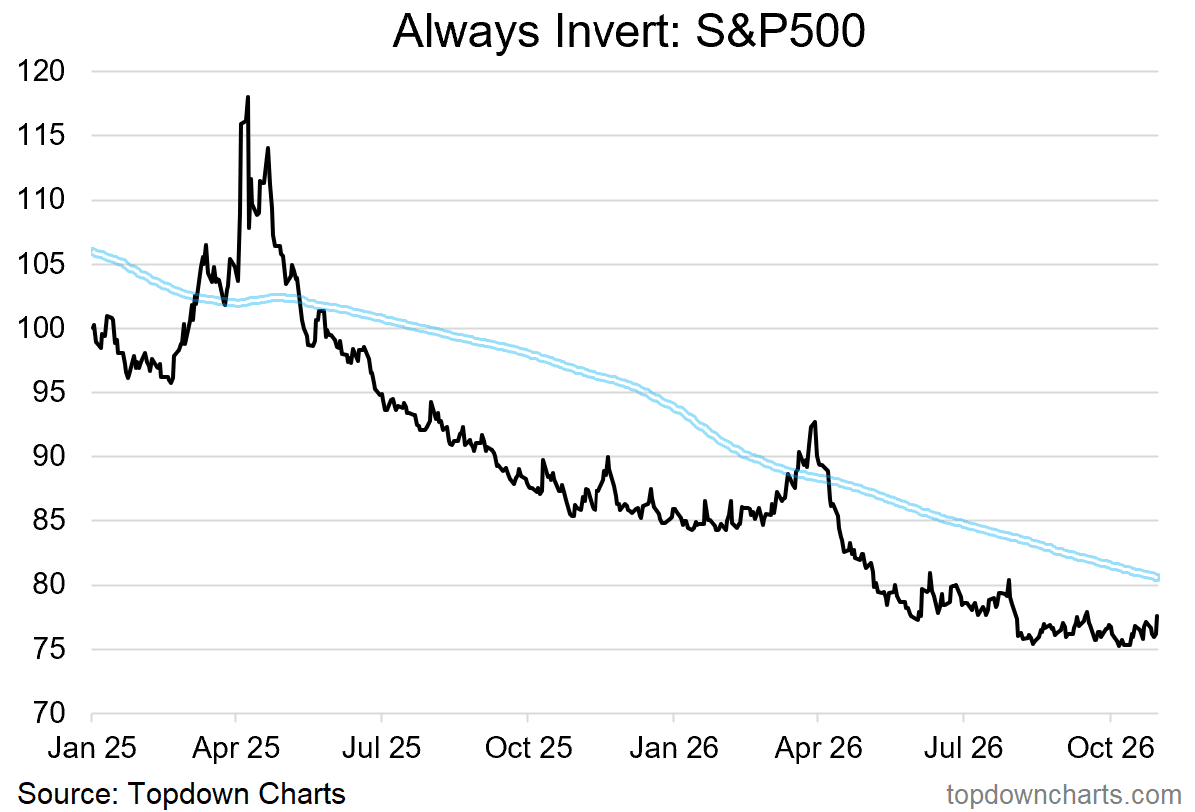
Détenir en permanence la plus grosse valeur du S&P 500 a nettement moins rapporté que l'indice.
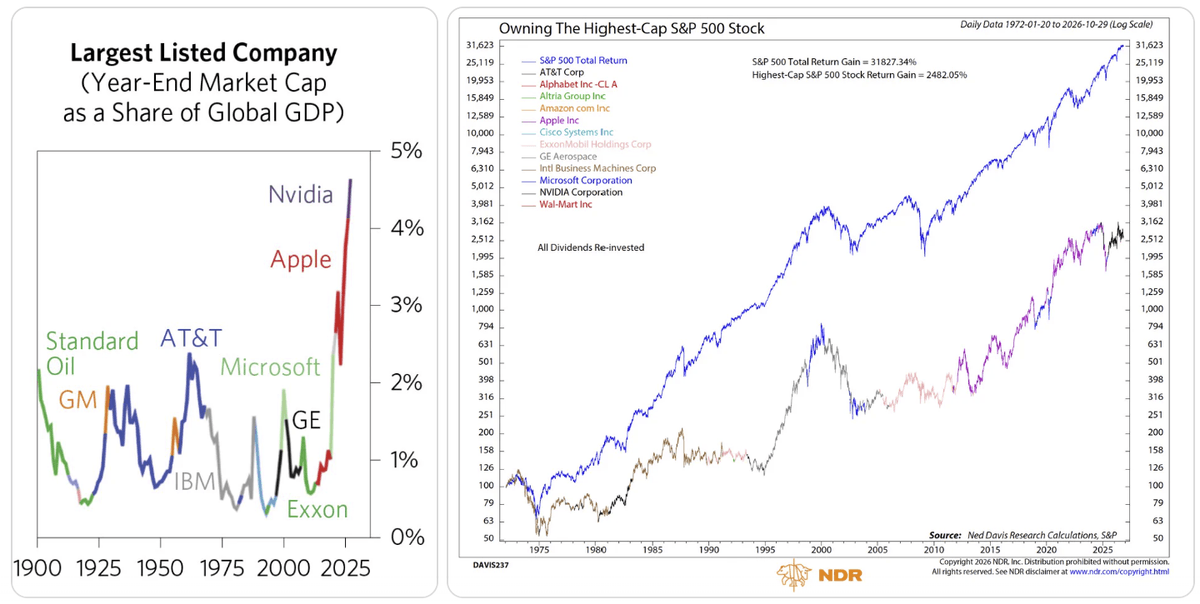
Source : @MebFaber
La tech représente plus de 55 % des investissements du S&P 500, un record.
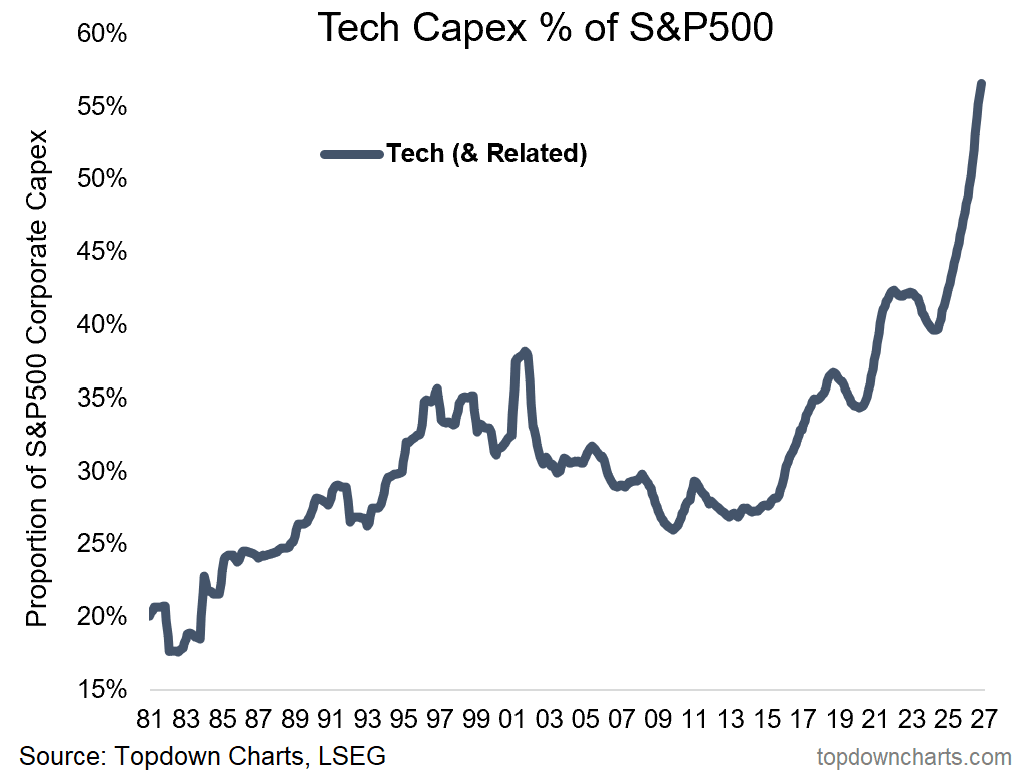
Source : Topdown Charts Research Services
Perspectives du marché boursier américain : cadre à 5 facteurs
Actions américaines : valorisations chères, sentiment défavorable, politique monétaire contraire ; position neutre.
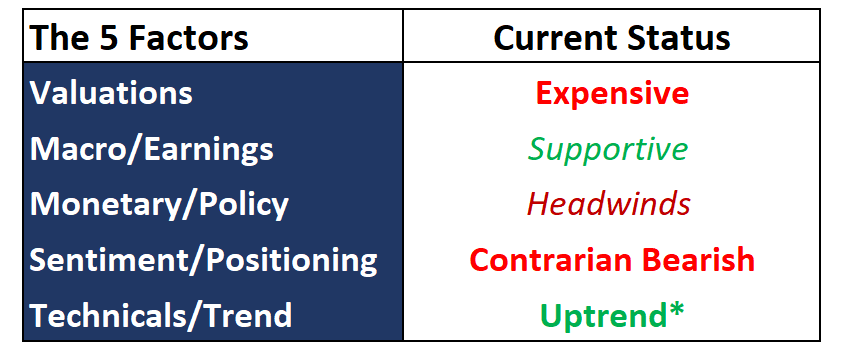
Source : cadre à 5 facteurs de Topdown Charts
Facteur à la loupe : macroéconomie et bénéfices
S&P 500 : les révisions de bénéfices progressent plus vite que l'activité économique (indices PMI), portées par l'IA.
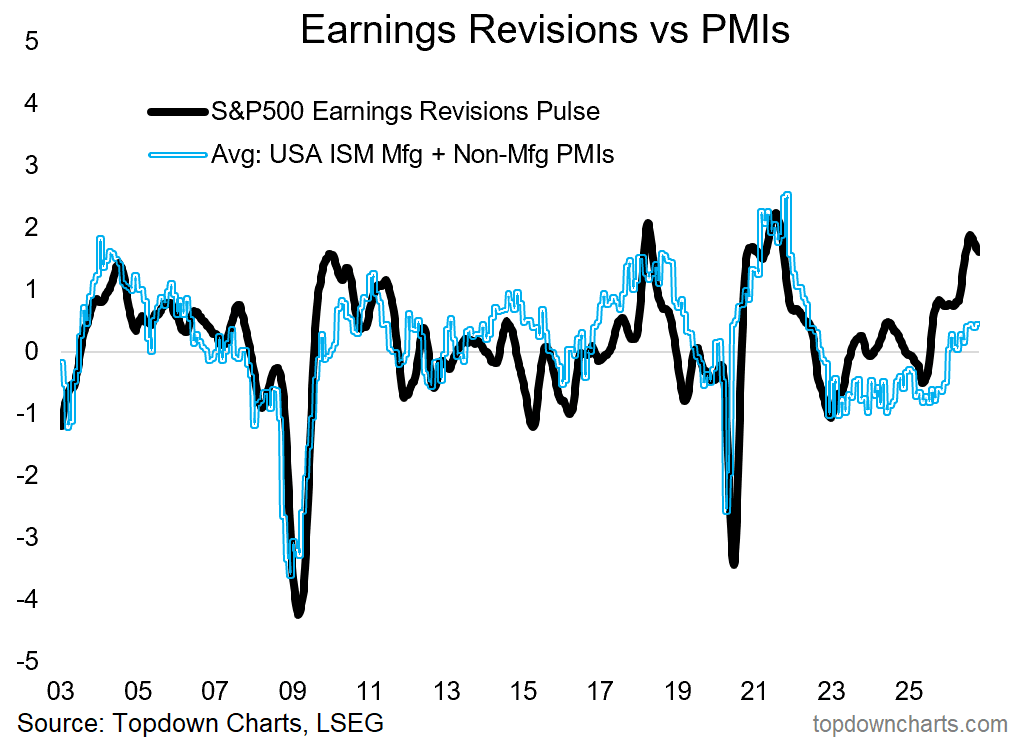
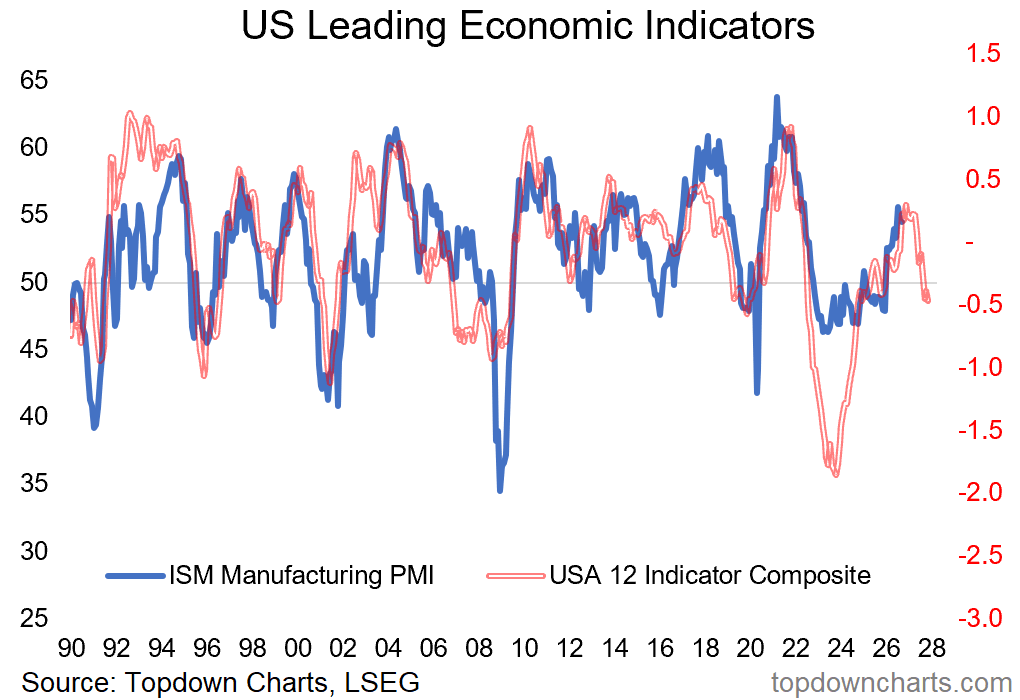
Les indicateurs avancés américains annoncent un ralentissement en 2027.
Pétrole, gaz, cuivre : les vendeurs à découvert à la manœuvre
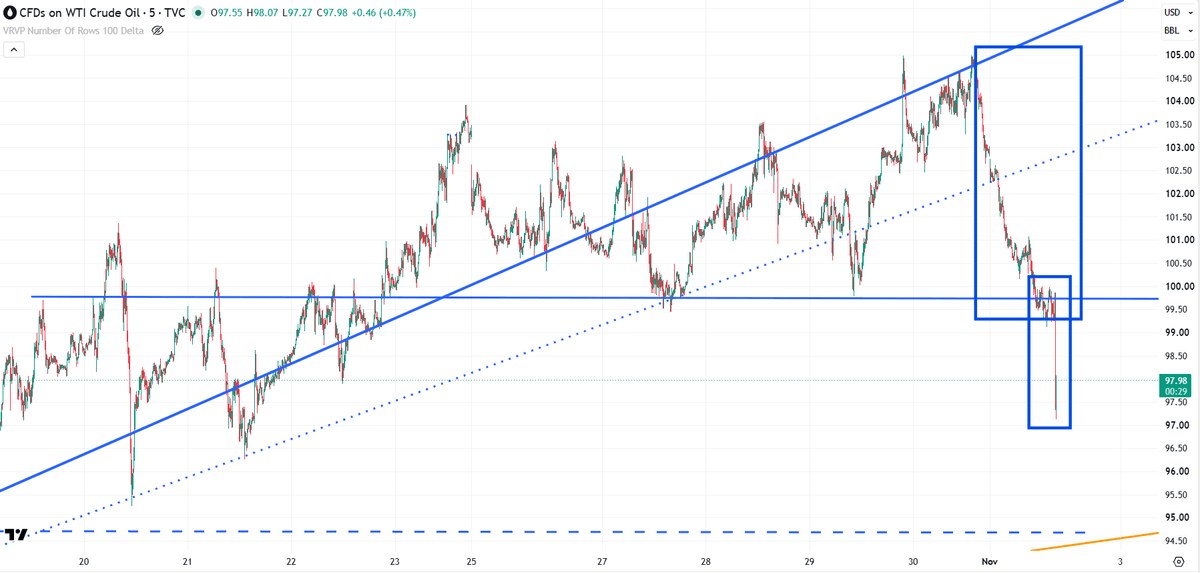
JustDario : une vente à découvert d'environ 1 milliard de dollars, juste avant l'échéance du Brent, a fait chuter le pétrole de plus de 5 dollars.
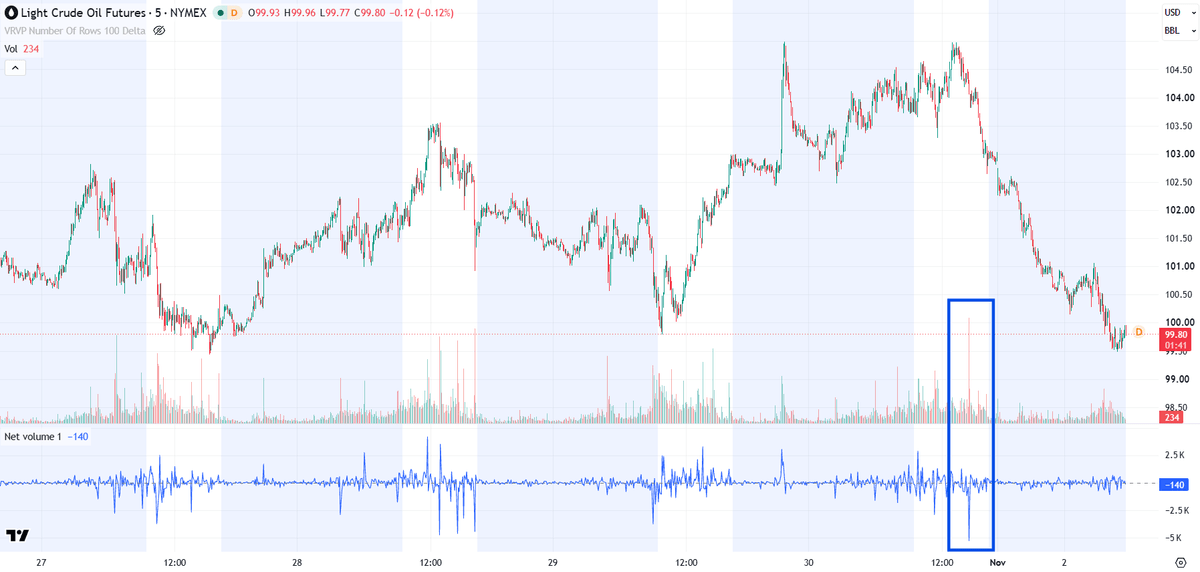
JustDario : sur le pétrole, le vendeur pourrait déjà encaisser environ 100 millions de dollars.
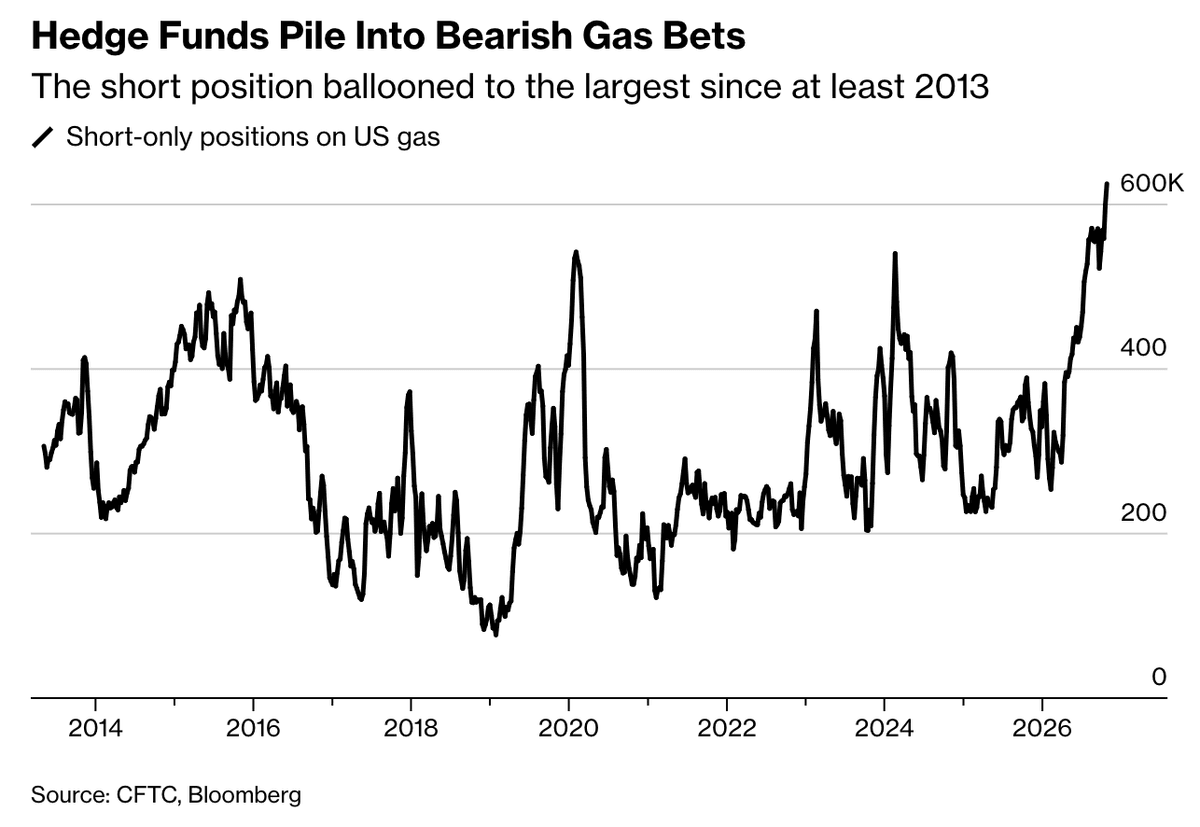
Barchart : position vendeuse record des hedge funds sur le gaz naturel américain.
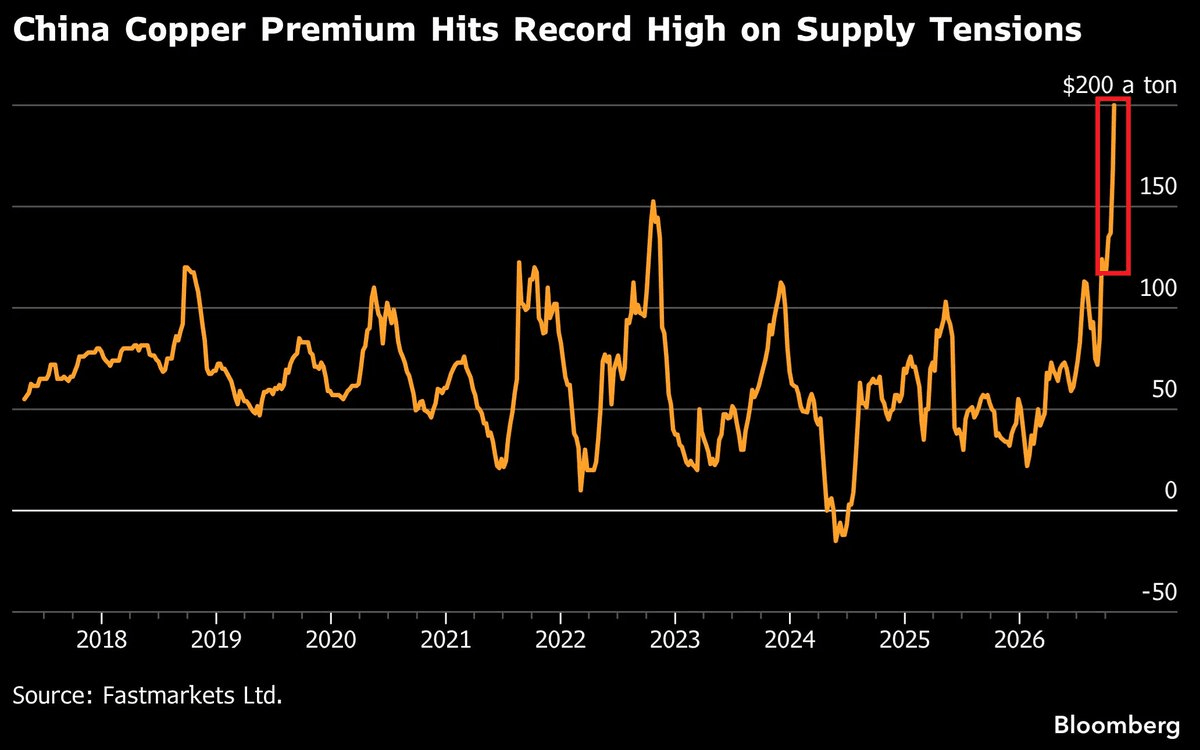
The Kobeissi Letter : la prime du cuivre importé en Chine dépasse 200 dollars la tonne, un record.
Octobre : le pétrole s'envole, les métaux décrochent
Jim Reid - Deutsche Bank : en octobre, le pétrole s’envole (Brent +13,6 %, +93 % depuis janvier), tandis que l’argent (-18,7 %), les semi-conducteurs (-15,3 %) et la Bourse coréenne (-14,7 %) décrochent.
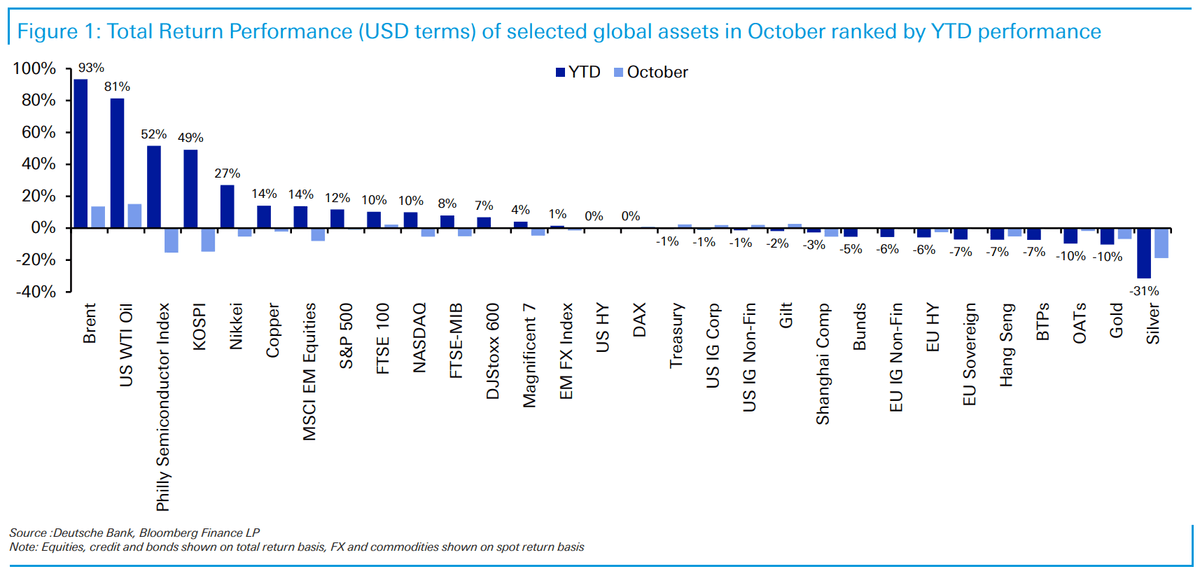
Source : Deutsche Bank, Bloomberg Finance LP
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.