Or : le message ne passe toujours pas
Ixios Gold : « Après le rallye d'août, l'or est actuellement un peu bloqué entre deux idées – d'un côté, la perception des traders macro selon laquelle les taux d'intérêt doivent augmenter, offrant un niveau de concurrence plus élevé pour l'or et davantage de soutien pour le dollar (baissier) – et d'un autre côté, l'idée que le debasement trade s'accélère (haussier) et que les tensions sur le marché obligataire américain sont symptomatiques d'un niveau croissant de fragilité de l'architecture financière occidentale. Notre point de vue est que ces deux scénarios finissent par être haussiers pour l'or. Une hausse des taux, s'il y en a une, serait simplement le signe que la Fed ressent le besoin d'apaiser les marchés obligataires. Cela ne réglera rien. Selon nous, cela n'aura certainement aucun effet sur les cours du pétrole, qui sont le principal moteur des craintes inflationnistes, et cela ne modifiera certainement pas la trajectoire de la dette américaine, mais cela pourrait simplement servir à apporter un répit à court terme sur les taux longs – ce qui inquiète véritablement la Fed. L'édifice budgétaire est en flammes et les pompiers arrivent bien trop tard pour faire quoi que ce soit. Les banques centrales étrangères, en particulier la PBOC, le savent depuis un certain temps et agissent pour se protéger en accumulant le seul actif monétaire sans risque de contrepartie.
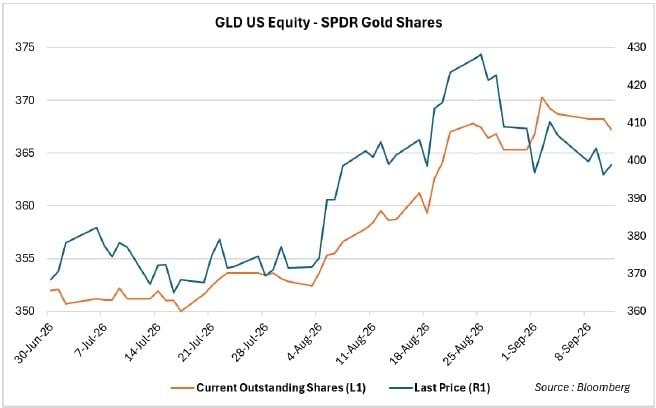
Les investisseurs américains, longtemps distraits du tableau macroéconomique par le divertissement haut en couleur offert par l'IA, commencent tout juste, peut-être, à comprendre. Lors du repli consécutif au rallye de l'or en août, les flux entrants vers l'ETF GLD sur l'or physique ont nettement divergé de l'évolution du cours de la valeur liquidative, signe d'une accumulation significative. »
Ixios Gold : « Comme nous l'avons mentionné auparavant, les mines d'or constituent une alternative plus viable, ou un complément, à la détention d'or que par le passé. Contrairement aux cycles précédents, les mines affichent des bilans solides en trésorerie nette, reversent le free cash-flow excédentaire aux actionnaires et ont fait preuve d'une discipline exemplaire en matière de M&A. Cette perception n'est ni largement partagée, ni intégrée par les marchés. La plupart des généralistes ont continué de fuir le secteur à chaque rallye. Le nombre d'actions en circulation du GDX a de nouveau plongé depuis le début du mois de septembre : »
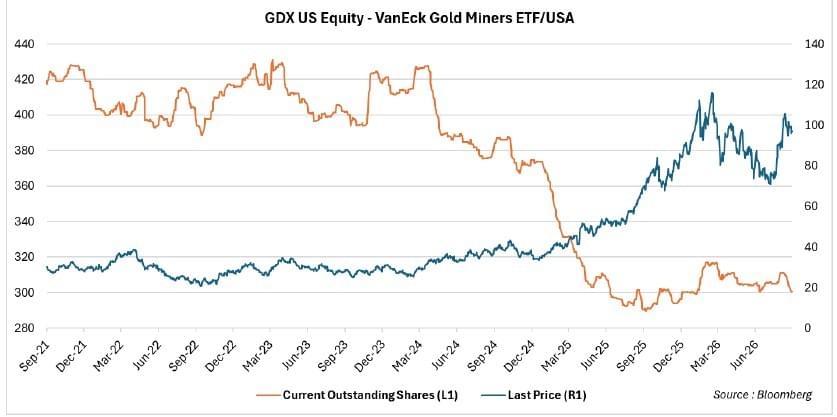
Ixios Gold : « Malgré l'extraordinaire rallye des actions des mines d'or en août, il semblerait que le message ne passe toujours pas, et c'est là que réside l'opportunité. Les réticences des investisseurs face à l'inflation des coûts liée aux prix de l'énergie (le diesel représente environ 5 % des coûts d'exploitation du secteur) montrent à quel point ils se focalisent sur des détails au détriment d'une vision d'ensemble. De nombreuses mines d'or se négocient avec de fortes décotes par rapport à leur valeur liquidative, affichent des P/E à un chiffre et des free cash-flows à deux chiffres, tout en maintenant des bilans en trésorerie nette. Il s'agit d'un secteur qui, malgré ses excellentes performances au cours des deux dernières années, reste ignoré, délaissé et constitue un investissement totalement à contre-courant et non consensuel aux cours actuels. »
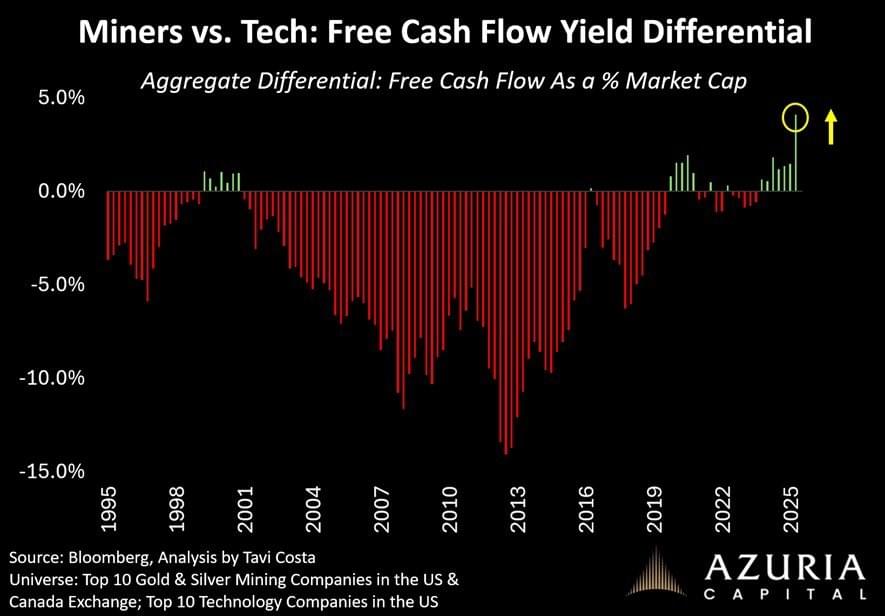
Otavio (Tavi) Costa : « Les mines n'ont jamais été aussi bon marché par rapport à la tech sur la base du taux de flux de trésorerie disponible.
Pourtant, il n'y a pas de révolution de l'IA sans métaux. »
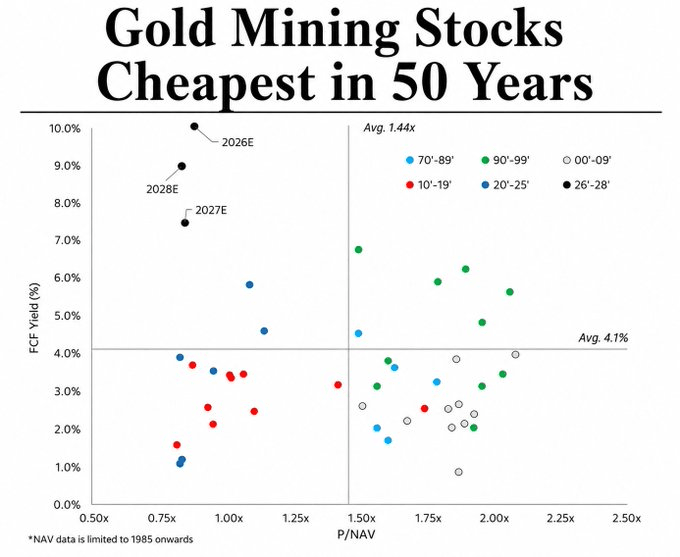
Lukas Ekwueme : « Les actions des mines d'or sont les moins chères depuis 50 ans... pourtant personne ne semble s'en soucier.
Taux de flux de trésorerie disponible de plus de 10 %
~0,8x P/NAV
Malgré le repli de l'or, elles restent l'une des industries les plus rentables du S&P 500. »
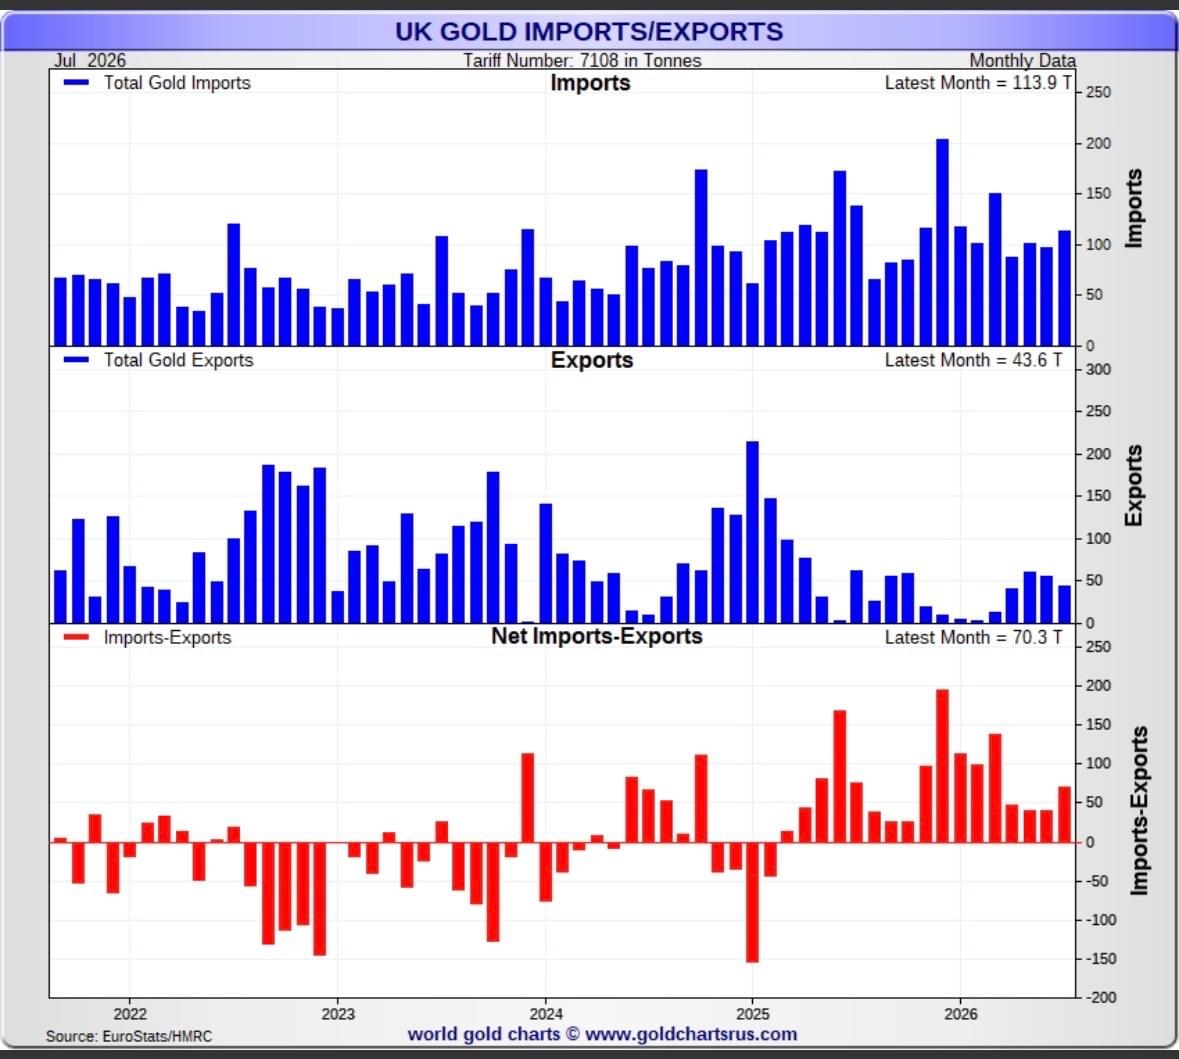
Jordan Roy-Byrne CMT, MFTA : « La première hausse d'un nouveau cycle de resserrement de la Fed marque un point bas pour l'or lorsque l'or faiblit à l'approche de la décision.
Le signal le plus fort intervient lorsque le taux des bons du Trésor à 2 ans atteint un sommet.
Après les trois derniers sommets du taux à 2 ans, l'or a bondi :
+215 % en 2,3 ans +78 % en 1,8 an +63 % en 9 mois »
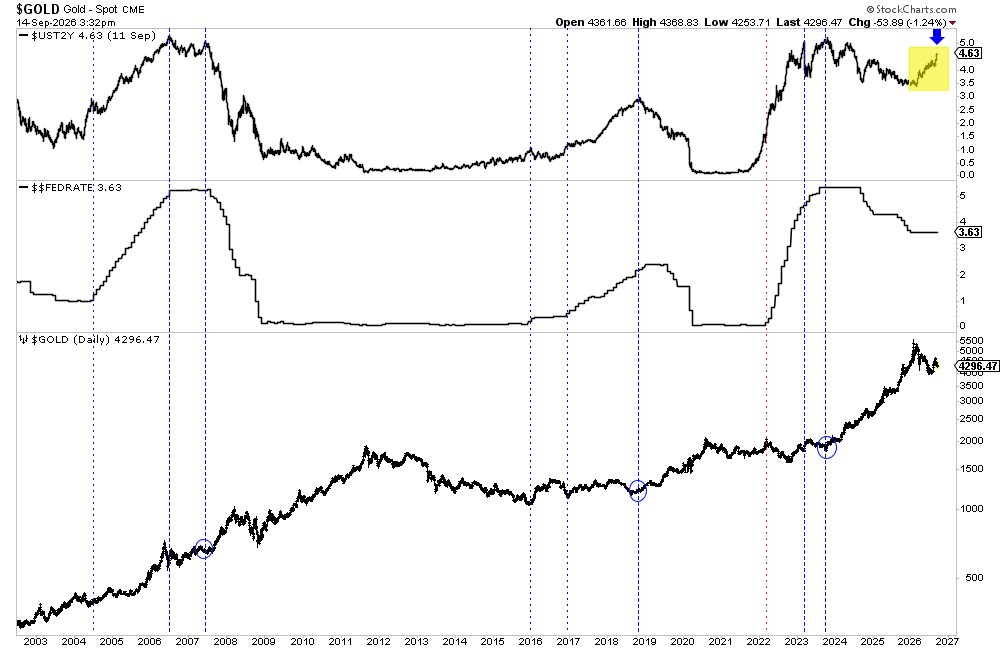
The Kobeissi Letter : « La Chine a acquis +35 tonnes d'or en juillet via le marché OTC de Londres, son 3e achat mensuel le plus important depuis mi-2025, selon les estimations de Goldman Sachs.
Cela représente 75 % de plus que les +20 tonnes officielles déclarées par la banque centrale de Chine pour juillet.
Cela fait également suite à des achats estimés à +48 et +40 tonnes sur le marché OTC en mai et juin, respectivement.
Cela porte le total pour ces 3 mois à +123 tonnes.
En comparaison, la banque centrale de Chine a officiellement augmenté ses réserves d'or de +80 tonnes au cours des 8 premiers mois de l'année.
L'accumulation d'or de la Chine est bien plus importante que ne le révèlent ses chiffres officiels. »
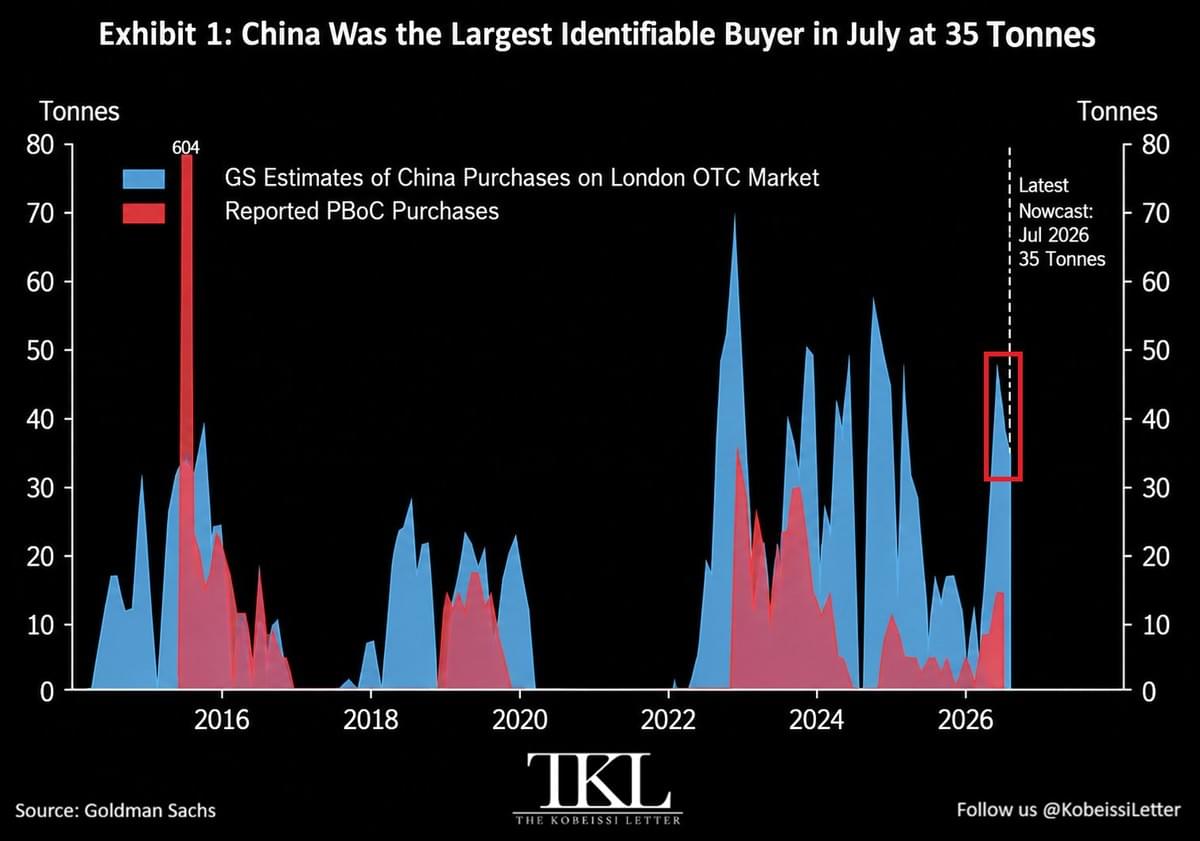
Jan Nieuwenhuijs : « Londres reste un importateur net d'or.
L'Est ET l'Ouest achètent dans ce marché haussier »
Réactions sur l'or suite à la hausse des taux de la FED
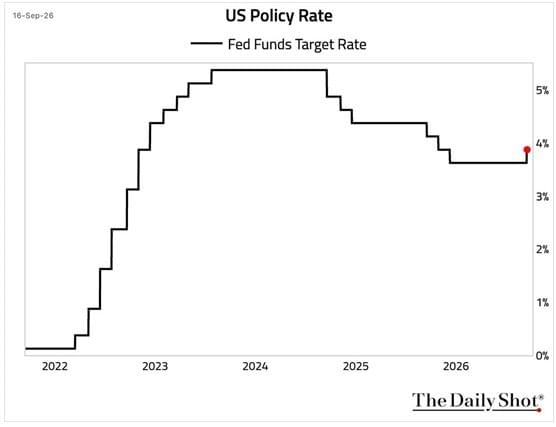
The Daily Shot : « Le FOMC a voté à l'unanimité pour relever la fourchette cible des fonds fédéraux de 25 points de base pour la porter à 3,75 % - 4,00 %, expliquant que cette hausse était destinée à « soutenir un retour plus rapide » à l'objectif d'inflation de 2 %. »
Lukas Ekwueme : « L'or commence à baisser alors que la Fed augmente ses taux de 25 points de base.
La Fed veut vous faire croire qu'elle peut combattre l'inflation... C'est un mensonge.
Avec une dette à 120 % du PIB et un déficit de 2 000 milliards de dollars, éliminer l'inflation signifierait faire exploser le marché obligataire.
Le remède au surendettement est l'inflation.
Nous ne possédons tous pas assez d'or pour ce qui nous attend. »
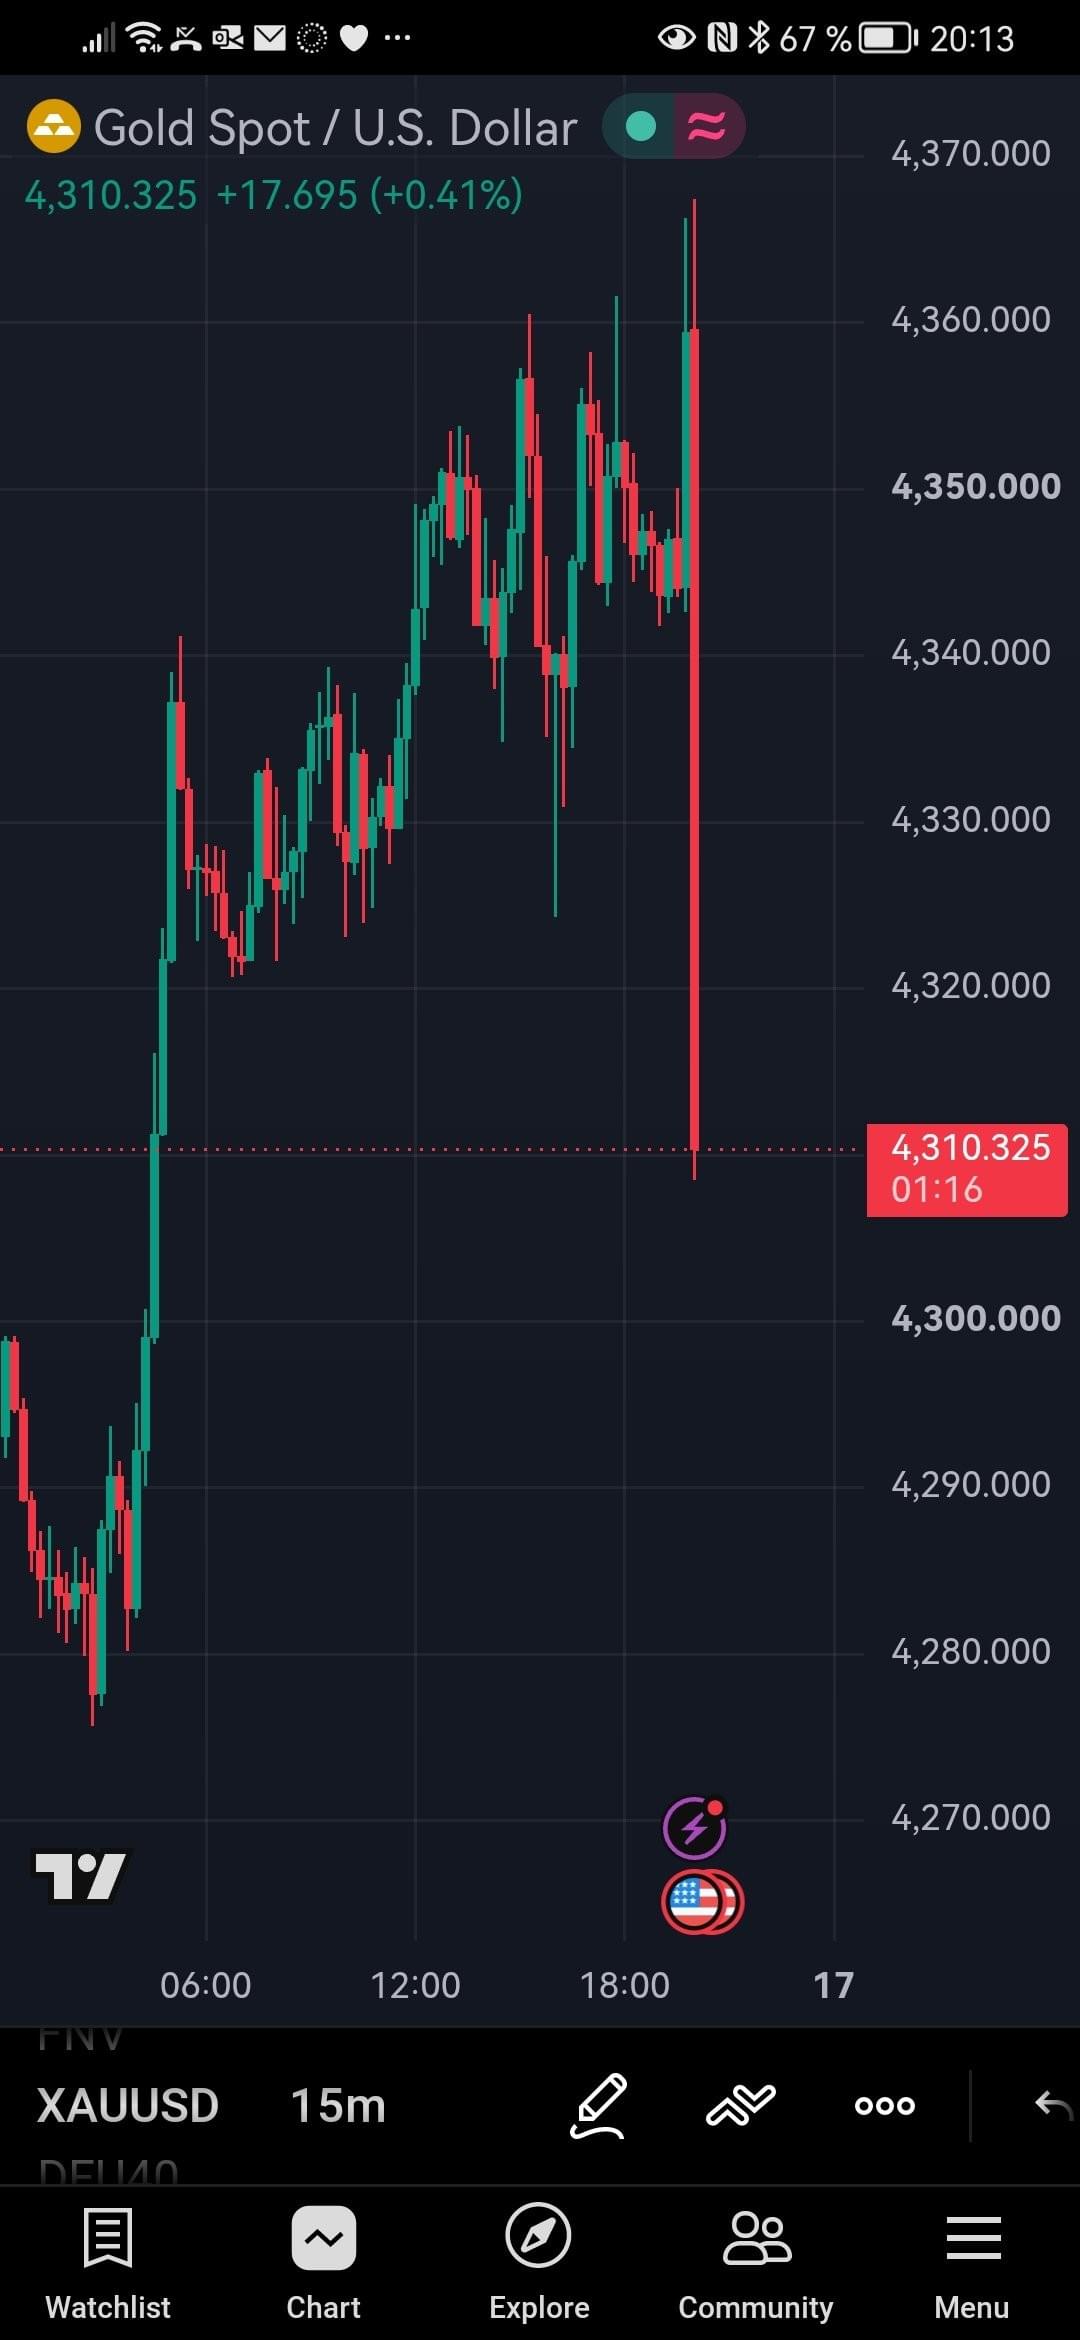
Lukas Ekwueme : « L'or récupère la majeure partie de sa baisse liée à la hausse des taux.
Les gens réalisent que Warsh n'est pas Volcker...
Volcker pouvait augmenter les taux suffisamment pour éliminer l'inflation parce que les États-Unis avaient déjà réduit leur dette par l'inflation, passant d'un pic d'environ 120 % du PIB à environ 30 %.
Maintenant, nous sommes de retour à une dette d'environ 120 % du PIB...
En d'autres termes, nous sommes de retour à la phase du cycle consistant à réduire la dette par l'inflation.
Nous ne possédons pas assez d'or pour ce qui nous attend. »
Peter Schiff : « La hausse de plus de 100 $ de l'or ce matin est un vote de défiance clair face à la hausse des taux de 25 points de base de la Fed. Les investisseurs préfèrent détenir de l'or sans taux que des bons du Trésor à 10 ans avec un taux de 5 %, car cela est loin d'être suffisant pour compenser le pouvoir d'achat qui sera perdu à cause de l'inflation. »
Les marchés commencent à comprendre qu'on ne fera pas défaut mais qu'on laissera l'érosion monétaire opérer...
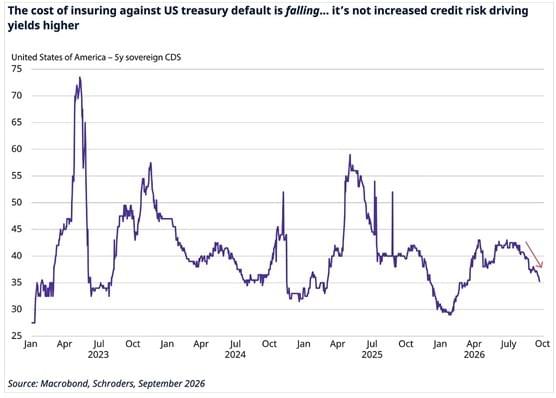
The Daily Shot : « Le coût de l'assurance contre un défaut des États-Unis a baissé, indiquant que ce n'est pas un risque de crédit souverain accru qui a poussé les taux à la hausse. »
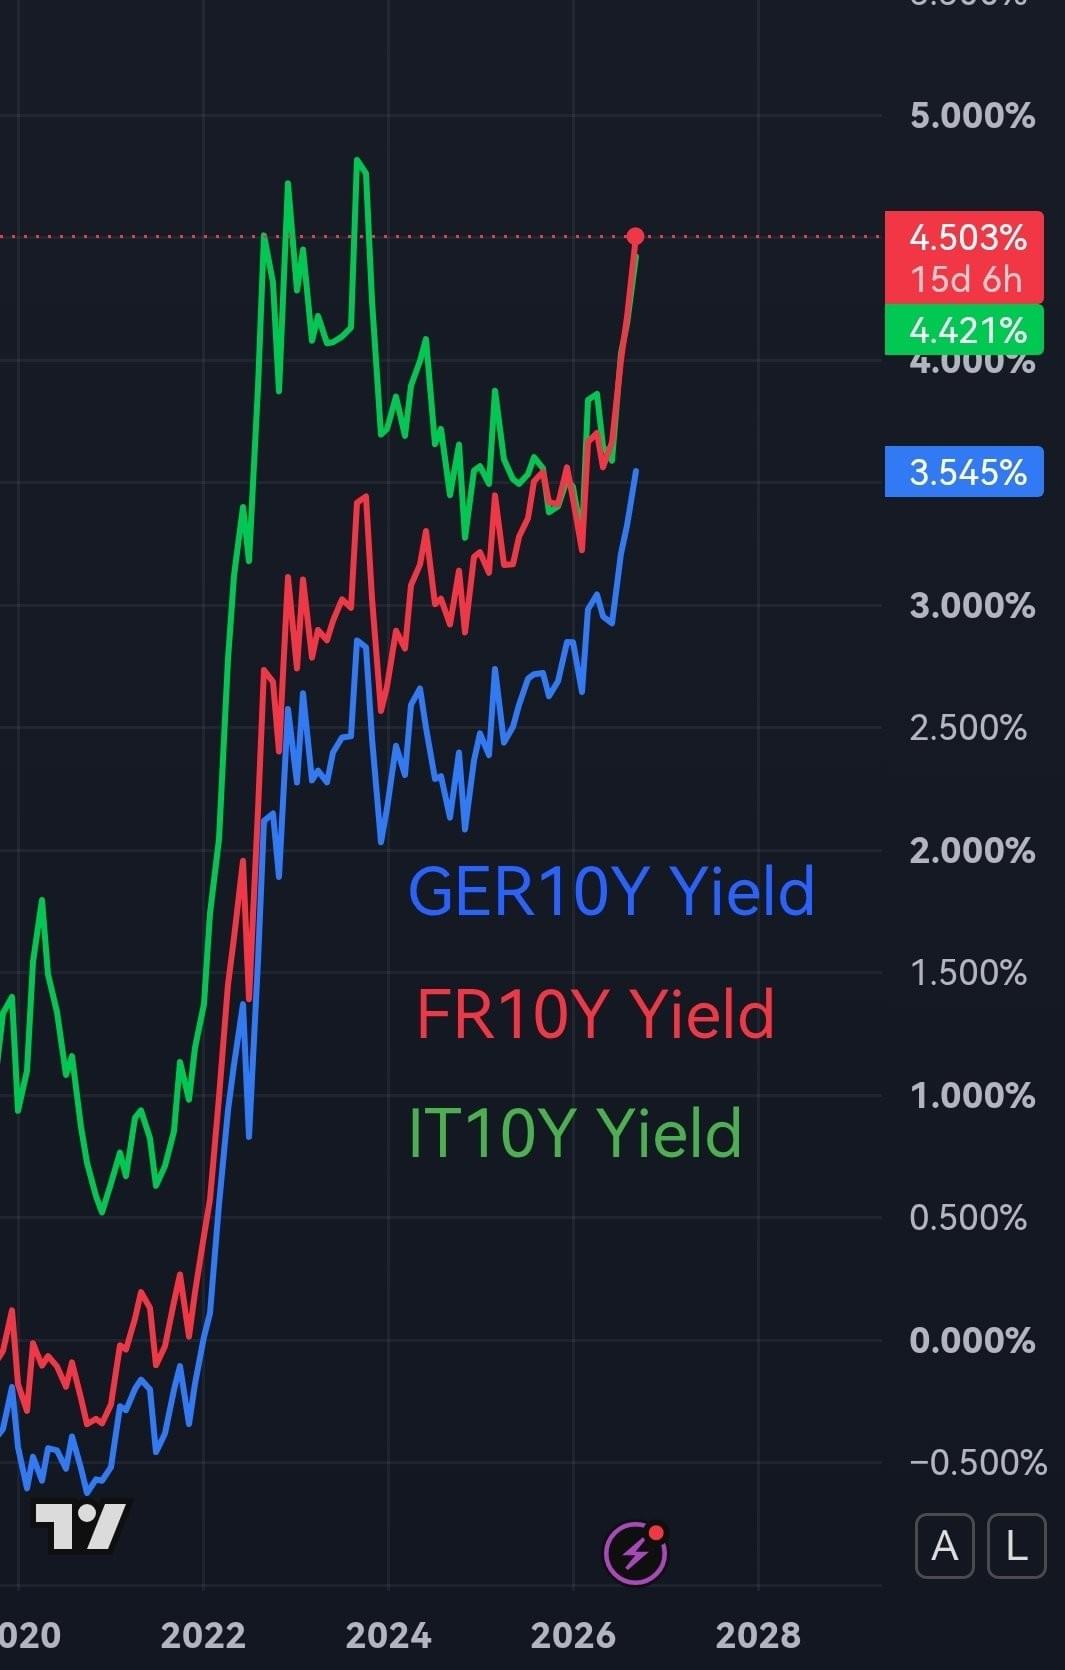
Lukas Ekwueme : « L'UE se prépare à imprimer de la monnaie pour empêcher les autres de liquider leurs obligations.
La BCE étend sa facilité de repo aux banques centrales étrangères.
Au lieu de vendre leurs obligations de l'UE lorsqu'elles ont besoin de liquidités, elles peuvent les apporter en collatéral et recevoir des euros fraîchement imprimés.
Exactement ce que Bessent prévoit pour le Japon...
Il n'y a pas que le marché obligataire américain qui explose... C'est presque l'ensemble du monde développé.
L'UE et le Japon étaient les figures de proue de la NIRP... la politique de taux d'intérêt négatifs.
À présent, les taux ont bondi depuis le territoire négatif pour atteindre des sommets de plusieurs décennies...
Leurs obligations se font matraquer.
Dans le même temps, la plupart des États membres de l'UE affichent des déficits... Ils ne peuvent pas se permettre des taux plus élevés.
La voie vers le YCC à travers le monde développé devient chaque jour plus évidente.
Nous ne possédons pas assez d'or. »
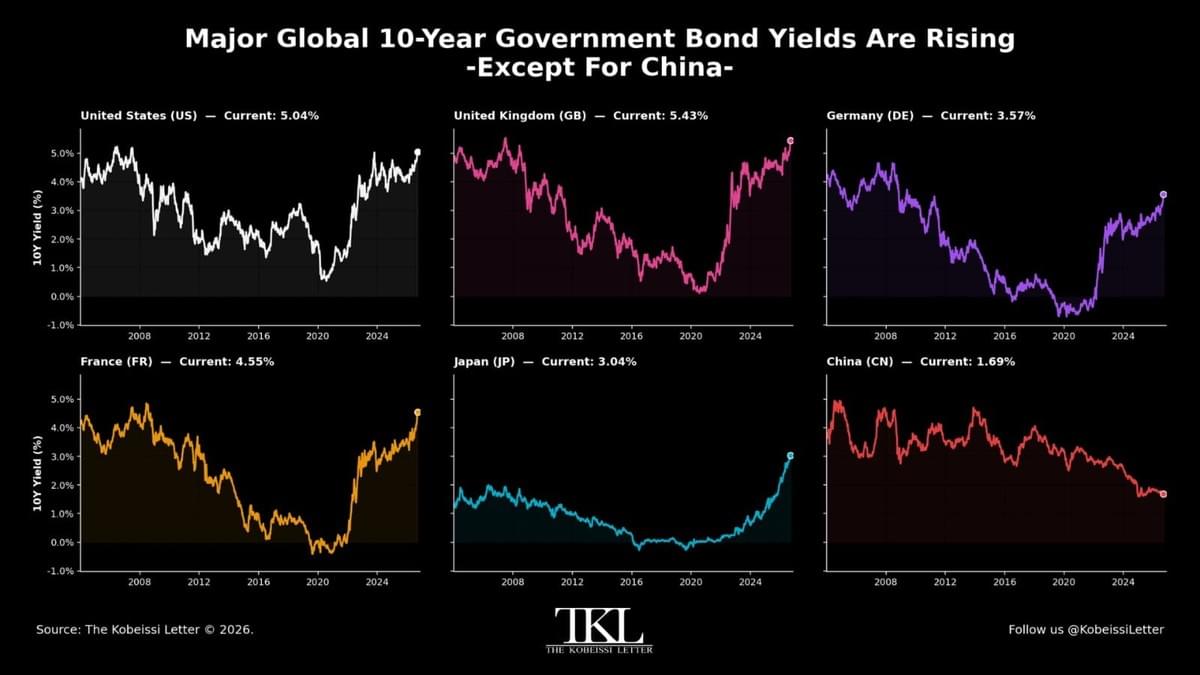
The Kobeissi Letter : « La crise des taux est devenue mondiale. Sauf pour la Chine.
Les taux atteignent désormais leurs niveaux de 2007 aux États-Unis, de 1998 au Royaume-Uni, de 2008 en Allemagne et en France, et de 1996 au Japon.
En Chine ? Les coûts d'emprunt de l'État sont proches de leurs plus bas historiques.
Ce contraste saisissant est l'une des tendances les plus ignorées du marché.
L'économie chinoise est dans son propre monde. »
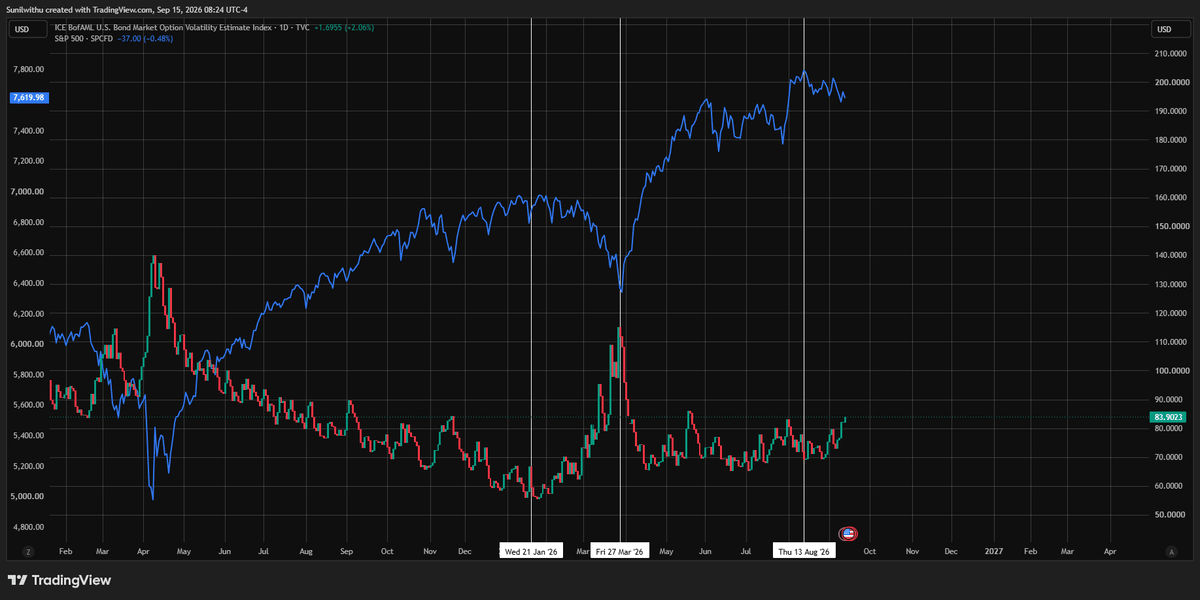
Macro Liquidity by Sunil Reddy : « Les actions ne craignent pas une vague de ventes sur les obligations. Elles craignent une vague de ventes INCONTRÔLÉE sur les obligations.
Le 10 ans peut monter à 5 % et les actions peuvent continuer à l'ignorer tant que le mouvement reste ordonné. Mais comment mesurer le moment où la vague de ventes d'obligations devient désordonnée ? Surveillez l'indice MOVE, qui est pour l'essentiel le VIX du marché des bons du Trésor. Le MOVE mesure la volatilité implicite des bons du Trésor américain. La dernière fois que le MOVE a explosé à la hausse, les actions ont fini par craquer.
Pourquoi ? Ce n'était pas simplement la hausse des taux. C'était : Le pétrole qui flambe→ les anticipations d'inflation qui augmentent→ les obligations qui se font liquider→ la volatilité des bons du Trésor qui explose→ le MOVE qui bondit→ les actions qui corrigent.
Maintenant, regardez à nouveau le MOVE. Il a passé des semaines à construire une base. Et il commence à menacer d'un nouveau mouvement à la hausse. C'est ce que je surveille de très près. Le prochain catalyseur pourrait être une surprise de la Fed. Il pourrait s'agir d'un autre mouvement violent sur le pétrole. Ou de tout autre chose. Mais le signal compte davantage que de deviner le catalyseur.
Taux à 10 ans en hausse = pression.
Taux à 10 ans en hausse + cassure à la hausse du MOVE = le marché obligataire s'oriente vers des ventes incontrôlées. C'est à ce moment-là que les actions devraient commencer à prêter attention. Surveillez le MOVE. »
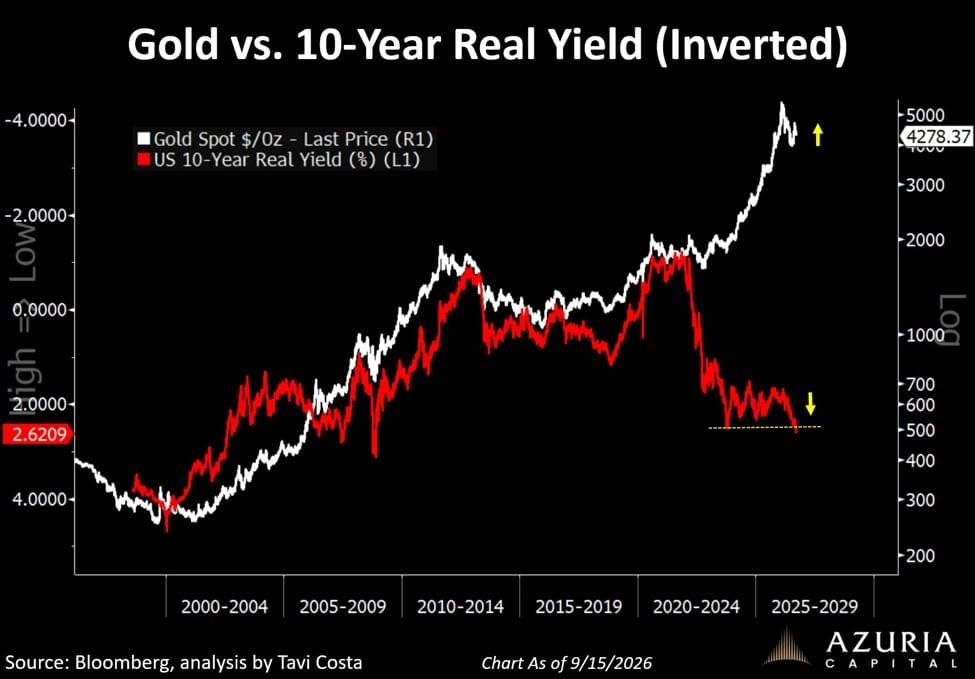
Otavio (Tavi) Costa : « C'est toujours l'une des divergences macroéconomiques les plus importantes sur les marchés aujourd'hui.
Depuis que les États-Unis ont saisi les actifs russes, nous avons vu cette relation historique se défaire.
L'or est désormais le principal collatéral pour les banques centrales.
Pendant ce temps, la trajectoire actuelle des taux réels est exactement la façon dont on fait faillite avec autant de dette aux États-Unis. »
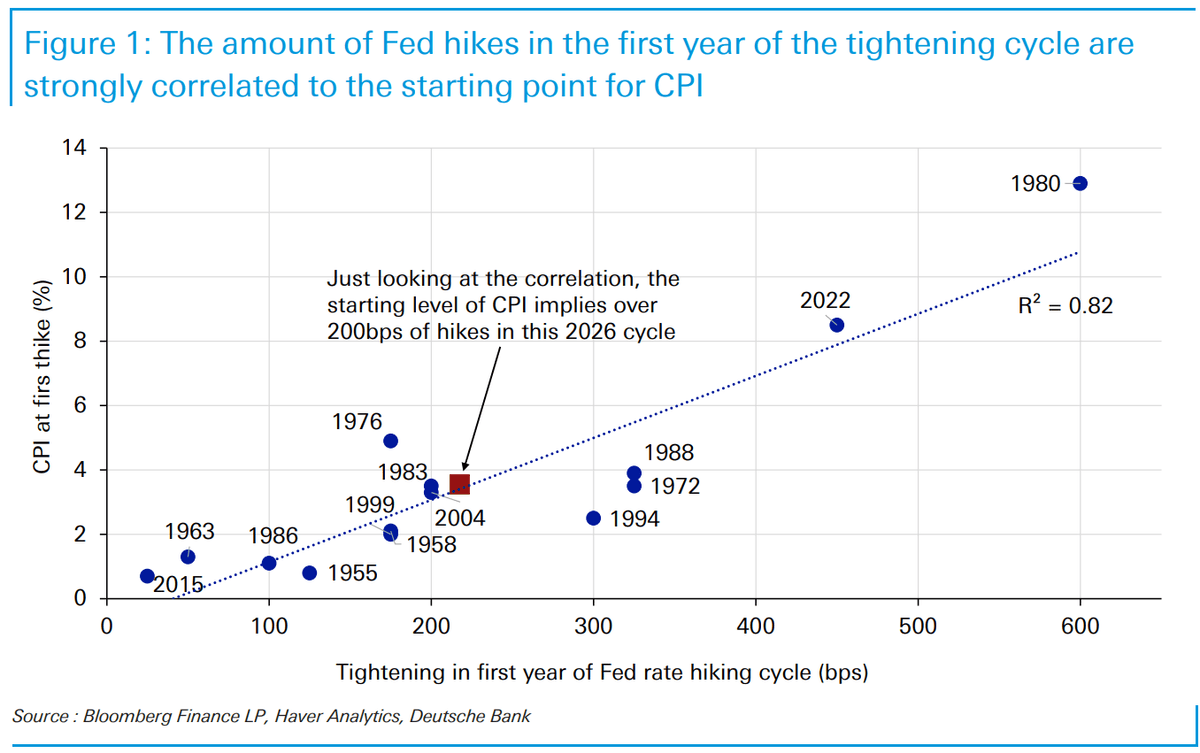
Jim Reid : « [...] Nous avons montré que les taux du Trésor à 10 ans ont augmenté au cours de la première année de 11 des 12 derniers cycles de hausse pour lesquels des données quotidiennes sont disponibles. [...] Nous avons examiné les 15 cycles de hausse et montré que, si l'évaluation du marché s'avère exacte, ce serait le cycle de hausse le plus faible de l'histoire.
Dans le prolongement de cela, le graphique d'aujourd'hui vient d'Henry Allen et une version similaire est également incluse dans mon pack The Home Straight. Il montre le niveau du CPI américain au moment de la première hausse dans chacun des 14 cycles de hausse précédents et le compare à l'ampleur du resserrement de la Fed au cours des 12 premiers mois du cycle.
De nombreux autres facteurs comptent clairement, mais il existe une corrélation assez étroite entre les deux. Cela a du sens sur le papier, car plus l'inflation est élevée, plus la Fed doit en faire pour la maîtriser à nouveau.
Les six cycles de hausse de première année les plus faibles ont tous commencé avec un CPI autour ou en dessous de 2 %. En effet, les cycles qui ont vu moins de 100 points de base de resserrement au cours de la première année ont commencé avec un CPI soit juste au-dessus, soit juste en dessous de 1 % — en d'autres termes, une inflation très faible au départ.
En utilisant la courbe de meilleur ajustement, si vous prenez les prévisions de la DB pour le CPI américain ce mois-ci (à 3,55 %), cela correspond à un peu plus de 200 points de base de hausses de la Fed au cours de la première année de ce cycle. Clairement, personne ne s'attend à un résultat proche de cela. Mais d'un autre côté, lorsque la Fed a commencé ses hausses en 2022, personne ne parlait de plus de 400 points de base de hausses au cours de la première année, les marchés n'évaluant que 200 points de base à l'époque. Cela sert donc de rappel que les marchés ont tendance à sous-estimer l'ampleur des cycles de hausse de la Fed à leur début. »
La hausse des taux nuit-elle aux actions ?
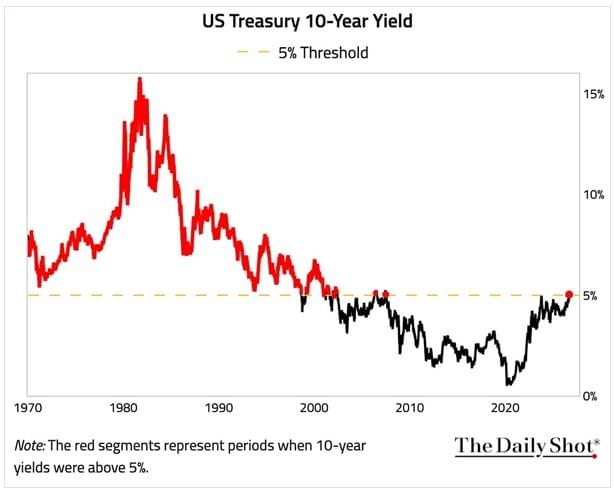
The Daily Shot : « La hausse des taux a-t-elle historiquement nui aux actions, et pourquoi 5 % constitue-t-il un seuil aussi critique ? Le graphique ci-dessous décompose les rendements excédentaires du S&P 500 par rapport au cash depuis 1970 selon que les taux obligataires étaient en hausse ou en baisse. Pour la première moitié de l'échantillon, la hausse des taux était en effet associée à des rendements boursiers plus faibles, mais cette relation a largement disparu dans la seconde moitié de l'échantillon. »
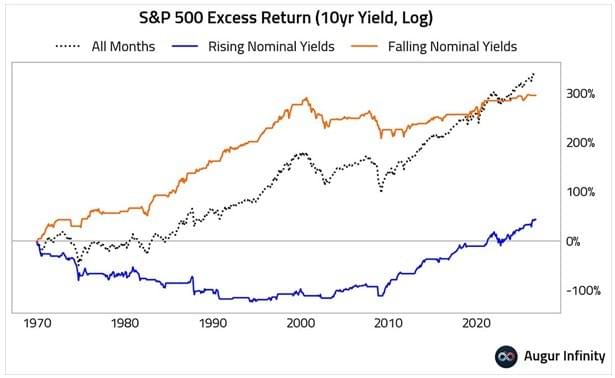
The Daily Shot : « Ce changement a coïncidé approximativement avec le passage du taux du Trésor à 10 ans sous les 5 %, un niveau qu'il a rarement dépassé depuis. Cet historique peut aider à expliquer pourquoi le seuil des 5 % revêt une telle importance pour les investisseurs en actions. »
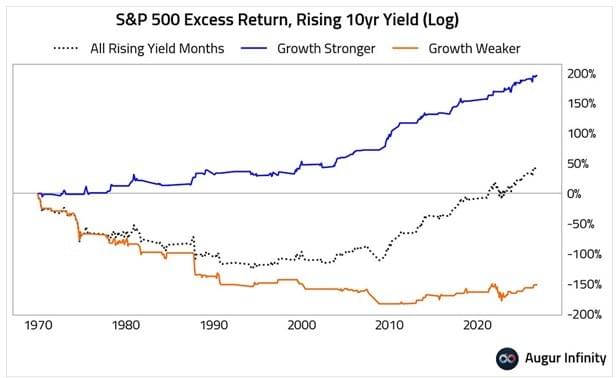
The Daily Shot : « Mais plutôt qu'un seuil particulier, existe-t-il une relation plus fondamentale qui persiste quel que soit le niveau des taux ? Le graphique suivant se concentre exclusivement sur les périodes de hausse des taux et les divise ensuite selon que la croissance se renforçait ou s'affaiblissait. La distinction est claire : la hausse des taux a constitué un vent contraire significatif pour les actions lorsqu'elle s'accompagnait d'un affaiblissement de la croissance. »
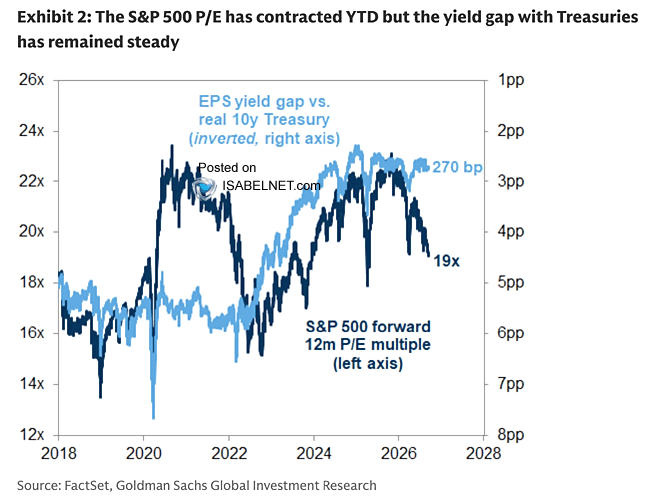
ISABELNET : « Jusqu'à présent en 2026, les actions américaines ont principalement digéré des taux plus élevés par une compression des multiples, laissant l'écart de valorisation avec les obligations largement intact »
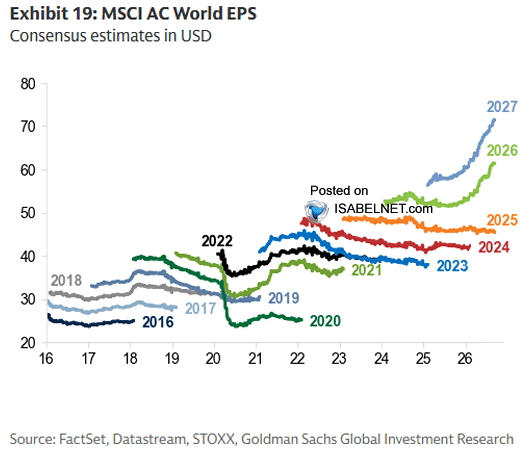
ISABELNET : « Wall Street continue de relever les estimations de BPA du MSCI AC World pour 2026 et 2027, pariant que l'IA peut faire progresser les marges sans déclencher une explosion des capex. Alors, s'il y a une bulle, se situe-t-elle au niveau des bénéfices ou du narratif ? »
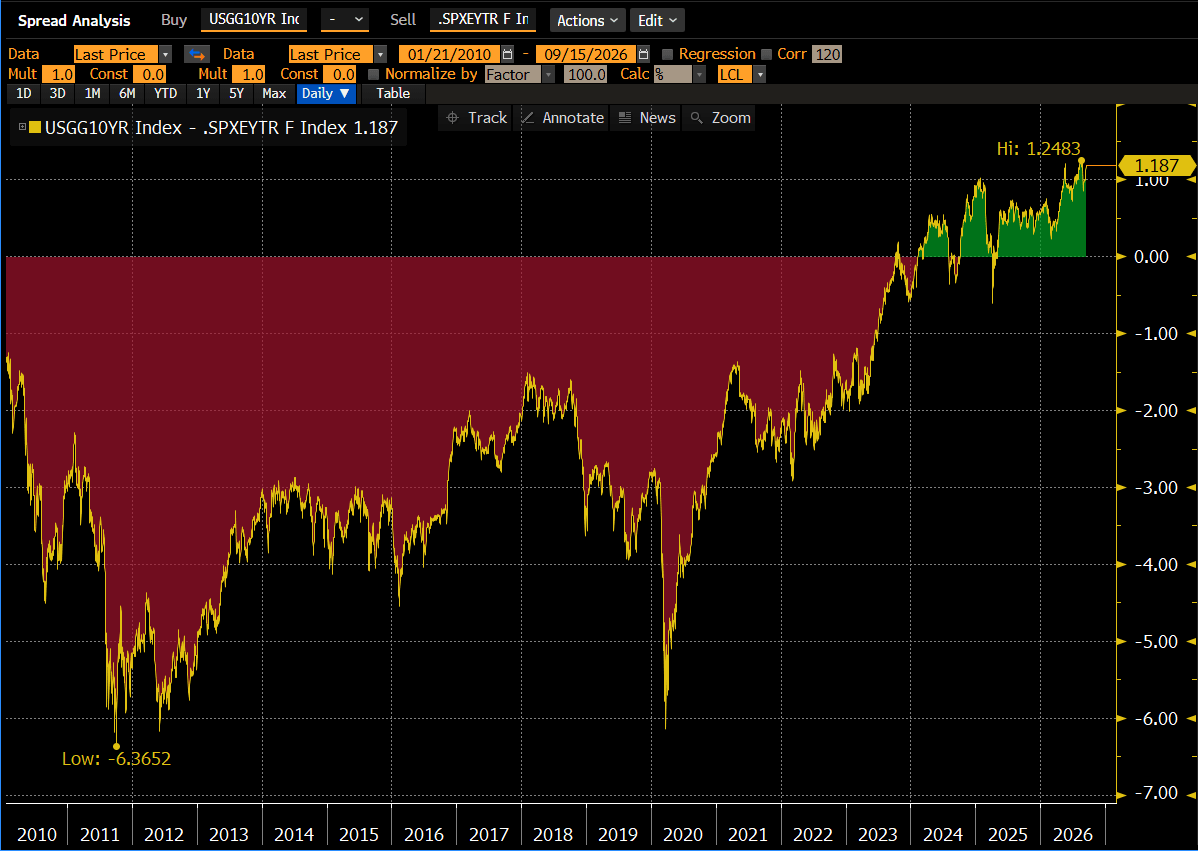
Lisa Abramowicz : « Les taux des bons du Trésor à 10 ans sont à peu près à leur plus haut par rapport à une mesure similaire sur le S&P 500 depuis 2000. Cela ne suffit toujours pas à détourner sensiblement les investisseurs multi-actifs des actions. »
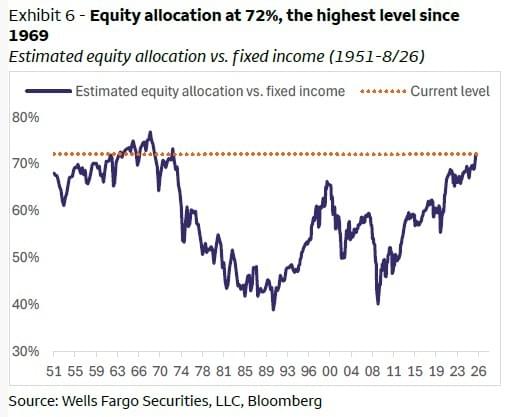
Lisa Abramowicz : « Ohsung Kwon de Wells Fargo note que les allocations en actions par rapport aux obligations sont les plus élevées depuis 1969. »
Pétrole, toujours sur un petit nuage
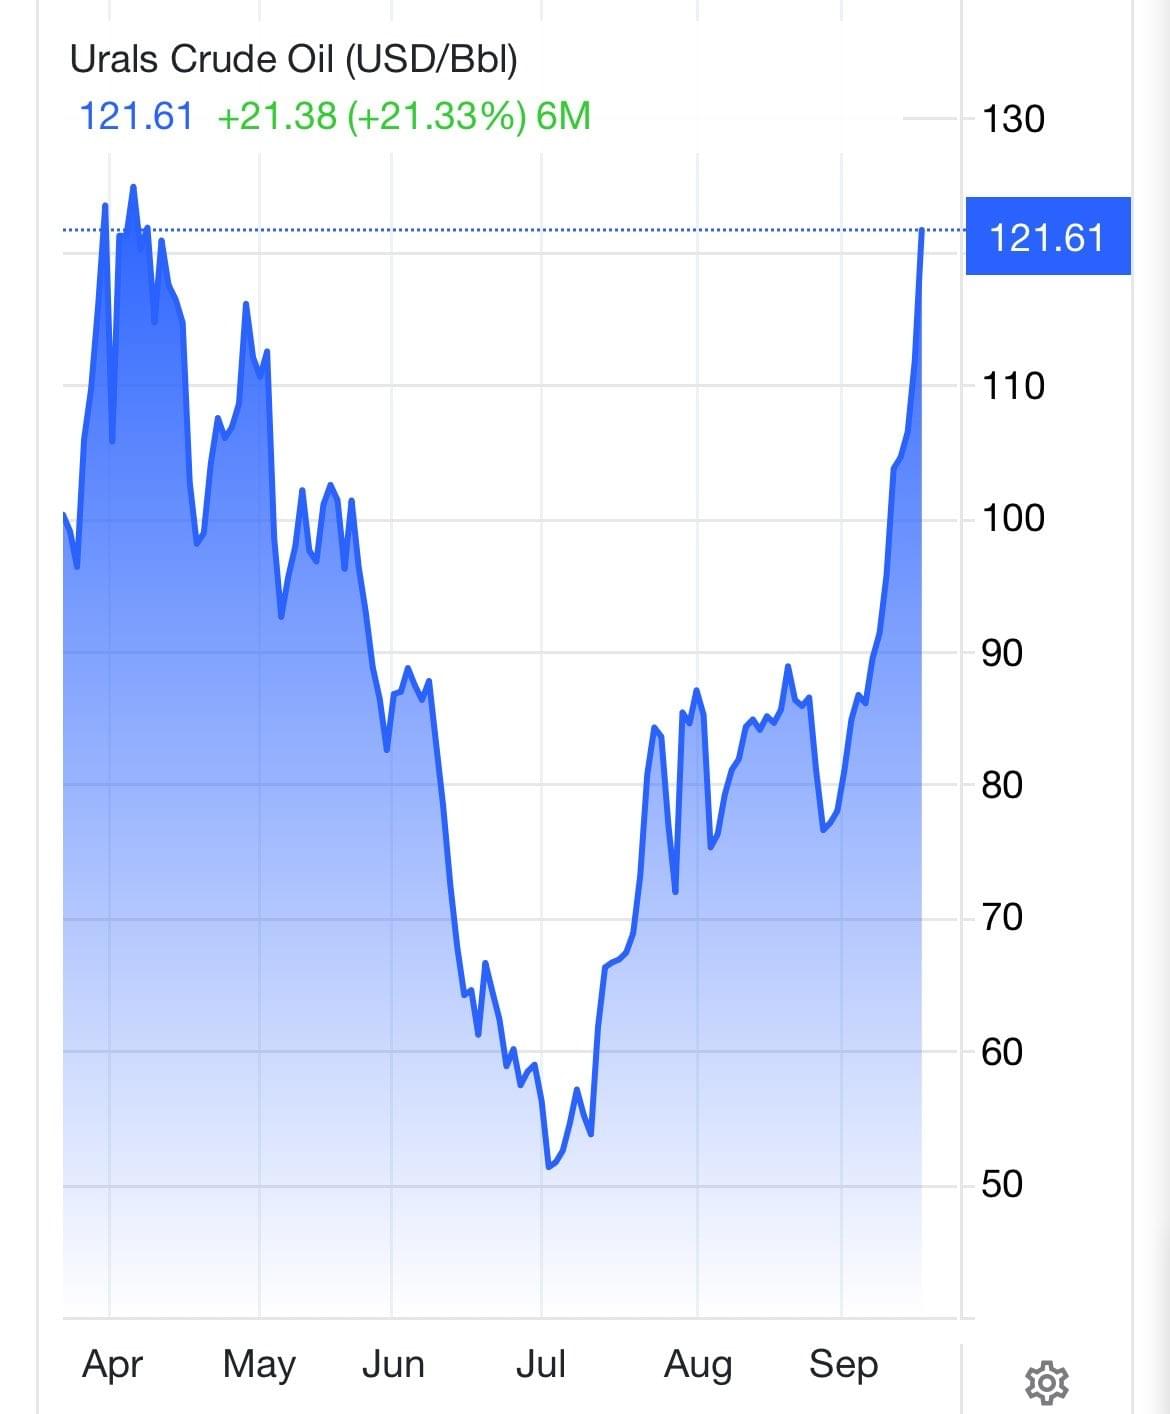
JustDario : « Le pétrole russe de l'Oural se négocie actuellement à 121$- pendant ce temps, ils veulent nous faire croire que le prix du WTI et du Brent est d'environ 100$.
Le jour où la manipulation sera forcée de s'arrêter et où le WTI et le Brent exploseront soudainement, ils blâmeront les spéculateurs du marché, retenez bien mes mots. »
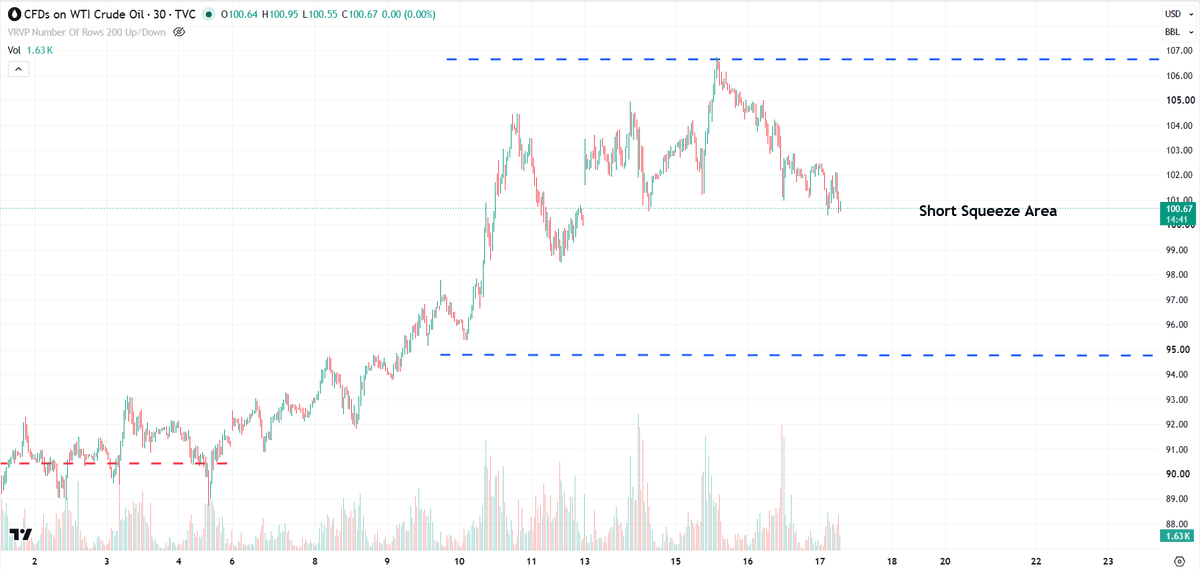
JustDario : « Les haussiers comme les baissiers continuent de chanter, la raison pour laquelle le prix du pétrole reste bloqué dans cette zone spécifique.
La semaine prochaine, nous aurons un nouveau contrat à terme WTI du premier mois, le prix de référence reviendra donc au bas de la fourchette si rien d'autre ne fait bouger le marché entre-temps.
Cependant, ce ne sera pas une bonne nouvelle pour les vendeurs à découvert qui perdront ~3 % d'emblée (~40 % annualisé) juste pour rouler leurs positions en raison du déport de la courbe du pétrole. »
IMPORTANT – AVERTISSEMENT LÉGAL
Les contenus publiés sur ThinkCGP.com (articles, graphiques, analyses, commentaires, données ou tout autre support) sont fournis à titre strictement informatif et éducatif. Ils ne constituent en aucun cas :
– un conseil en investissement,
– une recommandation personnalisée,
– une analyse financière,
– ni une incitation à acheter, vendre ou conserver un instrument financier.
Les opinions et graphiques cités, y compris ceux issus de sources externes, n’engagent que leurs auteurs respectifs. Les traductions, résumés ou commentaires publiés sur ThinkCGP.com peuvent contenir des approximations liées à l’interprétation des informations publiques d’origine.
Aucune décision d’investissement ne doit être prise sur la seule base des informations présentes sur ce site.
Pour tout conseil adapté à votre situation, vous devez solliciter une consultation personnalisée auprès d’un professionnel habilité.
Thinkcgp.com, Andy Bussaglia et Mon Bureau Patrimonial déclinent toute responsabilité quant aux pertes directes ou indirectes, financières ou non, pouvant résulter de l’utilisation des informations diffusées sur ce site ou de décisions prises sur leur fondement.
Risques financiers
Vous devez toujours garder à l’esprit que :
– tout investissement comporte un risque de perte en capital, totale ou partielle ;
– la valeur et le rendement d’un instrument financier sont volatils et peuvent évoluer à la hausse comme à la baisse ;
– les performances passées ne préjugent pas des performances futures ;
– les fluctuations des taux de change peuvent affecter la valeur de certains investissements ;
– certains produits (dérivés, produits structurés, non cotés, private equity, actifs numériques, etc.) présentent des risques spécifiques élevés ne convenant pas à tous les investisseurs.
Absence de garantie – Informations non contractuelles
Les informations publiées sont réputées fiables à la date de rédaction, mais peuvent être incomplètes, obsolètes ou sujettes à modification sans préavis. Elles sont fournies « en l’état », sans garantie expresse ou implicite quant à leur exactitude ou leur exhaustivité.
Conflits d’intérêts potentiels
L’auteur et/ou Mon Bureau Patrimonial peuvent, à titre personnel ou professionnel, détenir des positions sur certains actifs mentionnés. Ces positions ne constituent en aucun cas une incitation à reproduire ces investissements.
Consultation d’un professionnel
Si vous avez le moindre doute ou question concernant une information financière, fiscale ou patrimoniale, vous devez consulter un conseiller en gestion de patrimoine ou tout autre professionnel compétent avant de prendre une décision.